Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Q485093
Contabilidade Pública
De acordo com o Decreto Federal nº 93.872/1986, a apuração e a classificação da receita arrecadada, com vistas à sua destinação constitucional, cabe ao
Q485089
Contabilidade Pública
Segundo a Lei nº 4.320/64, o ato da repartição competente que verifica a procedência do crédito fiscal, a pessoa que lhe é devedora e inscreve o débito desta, é denominado
Q485088
Contabilidade Pública
De acordo com a Lei nº 4.320/64, são classificado(a)s como despesas correntes:
Q484514
Contabilidade Pública
Texto associado
Quadro I - Dados extraídos do sistema de contabilidade de um órgão público referentes ao segundo bimestre em um determinado exercício.

A partir das informações do Quadro I e das disposições legais e normativas relativas à classificação das despesas públicas, é correto afirmar que:
Q484513
Contabilidade Pública
Texto associado
Quadro I - Dados extraídos do sistema de contabilidade de um órgão público referentes ao segundo bimestre em um determinado exercício.
A partir das informações do Quadro I e das disposições legais e normativas relativas à classificação das receitas públicas, é correto afirmar que:
Q484512
Contabilidade Pública
No exercício de 2014, um ente público foi notificado pelo banco do recebimento, acrescido de juros e multas, de valores lançados como receitas tributárias no exercício de 2009, mas não pagas no vencimento. O valor total foi de R$ 127.000,00, sendo R$ 7.000 relativos a juros e multas. O pagamento se deu após comunicação ao sujeito passivo da inscrição da dívida em seu nome. O recebimento de tais receitas deverá ser reconhecido:
Q484508
Contabilidade Pública
Um determinado órgão público recebeu notificação de cobrança de um credor que havia fornecido bens ao órgão no exercício anterior, mas que estava pendente em decorrência de não conformidade com a descrição do empenho, que foi anulado. Ao final do exercício em curso o fornecimento foi atestado e o credor reclamou o pagamento.
Tal pagamento se enquadra como:
Tal pagamento se enquadra como:
Q484497
Contabilidade Pública
Conforme as normas vigentes no Brasil, nas entidades públicas os sistemas de contabilidade devem ser organizados em subsistemas que gerem informações específicas, de acordo com as necessidades dos usuários. Constitui uma informação gerada no âmbito do subsistema de informações patrimoniais:
Q482689
Contabilidade Pública
Atenção: Para responder à questão, considere a codificação e a classificação da despesa orçamentária por “categoria econômica” e “grupo de natureza de despesa” e as informações abaixo.
No mês de janeiro de 2015, determinado ente público realizou, entre outras, as seguintes despesas orçamentárias, no valor total de R$ 1.900,00.
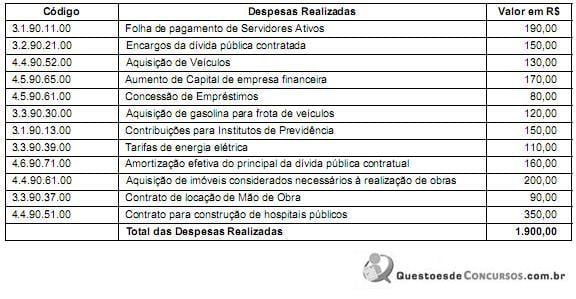
As despesas correntes e de capital realizadas, somam, em reais, respectivamente,
No mês de janeiro de 2015, determinado ente público realizou, entre outras, as seguintes despesas orçamentárias, no valor total de R$ 1.900,00.
As despesas correntes e de capital realizadas, somam, em reais, respectivamente,
Q482688
Contabilidade Pública
Atenção: Para responder à questão, considere a codificação e a classificação da despesa orçamentária por “categoria econômica” e “grupo de natureza de despesa” e as informações abaixo.
No mês de janeiro de 2015, determinado ente público realizou, entre outras, as seguintes despesas orçamentárias, no valor total de R$ 1.900,00.
As despesas realizadas, classificadas no grupo de natureza de despesa “Investimento” e “Inversões Financeiras”, totalizam, em reias, respectivamente,
No mês de janeiro de 2015, determinado ente público realizou, entre outras, as seguintes despesas orçamentárias, no valor total de R$ 1.900,00.
As despesas realizadas, classificadas no grupo de natureza de despesa “Investimento” e “Inversões Financeiras”, totalizam, em reias, respectivamente,
Q482686
Contabilidade Pública
Com relação as receitas e despesas extraorçamentárias, considere:
I. O pagamento de despesa extraorçamentária diminui o ativo circulante e aumenta passivo circulante.
II. Os restos a pagar do exercício, no Balanço Financeiro, serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
III. O recebimento de receita extraorçamentária aumenta o passivo circulante e diminui o ativo circulante.
IV. Os recebimentos de receita extraorçamentárias constituem passivos exigíveis, cujas restituições não se sujeitam à autorização legislativa.
V. O pagamento de restos a pagar não consta da lei orçamentária anual e é classificado como despesa extraorçamentária.
Está correto o que se afirma APENAS em
I. O pagamento de despesa extraorçamentária diminui o ativo circulante e aumenta passivo circulante.
II. Os restos a pagar do exercício, no Balanço Financeiro, serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
III. O recebimento de receita extraorçamentária aumenta o passivo circulante e diminui o ativo circulante.
IV. Os recebimentos de receita extraorçamentárias constituem passivos exigíveis, cujas restituições não se sujeitam à autorização legislativa.
V. O pagamento de restos a pagar não consta da lei orçamentária anual e é classificado como despesa extraorçamentária.
Está correto o que se afirma APENAS em
Q482684
Contabilidade Pública
Atenção: Para responder à questão, considere as informações abaixo.
Determinado ente público, na primeira quinzena do mês de fevereiro de 2015, contabilizou, entre outras, as seguintes receitas recebidas de natureza orçamentária e extraorçamentária:
- Imposto sobre a Propriedade Territorial Rural, com acréscimo de multas e juros de mora, no valor total de R$ 198.500,00, sendo o valor principal do imposto R$ 190.000,00.
- operações de crédito por antecipação da receita orçamentária, no valor de R$ 45.500,00.
- receita de aluguel de imóvel não prevista na lei orçamentária anual, no valor de R$ 15.500,00.
- leilão de bens móveis, no valor de R$ 19.000,00.
- caução, no valor de R$ 22.500,00, de empresa interessada em participar em licitação, para construção de obras públicas.
O valor total das receitas extraorçamentária é, em R$, de
Determinado ente público, na primeira quinzena do mês de fevereiro de 2015, contabilizou, entre outras, as seguintes receitas recebidas de natureza orçamentária e extraorçamentária:
- Imposto sobre a Propriedade Territorial Rural, com acréscimo de multas e juros de mora, no valor total de R$ 198.500,00, sendo o valor principal do imposto R$ 190.000,00.
- operações de crédito por antecipação da receita orçamentária, no valor de R$ 45.500,00.
- receita de aluguel de imóvel não prevista na lei orçamentária anual, no valor de R$ 15.500,00.
- leilão de bens móveis, no valor de R$ 19.000,00.
- caução, no valor de R$ 22.500,00, de empresa interessada em participar em licitação, para construção de obras públicas.
O valor total das receitas extraorçamentária é, em R$, de
Q482683
Contabilidade Pública
Atenção: Para responder à questão, considere as informações abaixo.
Determinado ente público, na primeira quinzena do mês de fevereiro de 2015, contabilizou, entre outras, as seguintes receitas recebidas de natureza orçamentária e extraorçamentária:
- Imposto sobre a Propriedade Territorial Rural, com acréscimo de multas e juros de mora, no valor total de R$ 198.500,00, sendo o valor principal do imposto R$ 190.000,00.
- operações de crédito por antecipação da receita orçamentária, no valor de R$ 45.500,00.
- receita de aluguel de imóvel não prevista na lei orçamentária anual, no valor de R$ 15.500,00.
- leilão de bens móveis, no valor de R$ 19.000,00.
- caução, no valor de R$ 22.500,00, de empresa interessada em participar em licitação, para construção de obras públicas.
O valor do Imposto sobre a Propriedade Territorial Rural e respectivo acréscimo, classifica-se na origem de receita
Determinado ente público, na primeira quinzena do mês de fevereiro de 2015, contabilizou, entre outras, as seguintes receitas recebidas de natureza orçamentária e extraorçamentária:
- Imposto sobre a Propriedade Territorial Rural, com acréscimo de multas e juros de mora, no valor total de R$ 198.500,00, sendo o valor principal do imposto R$ 190.000,00.
- operações de crédito por antecipação da receita orçamentária, no valor de R$ 45.500,00.
- receita de aluguel de imóvel não prevista na lei orçamentária anual, no valor de R$ 15.500,00.
- leilão de bens móveis, no valor de R$ 19.000,00.
- caução, no valor de R$ 22.500,00, de empresa interessada em participar em licitação, para construção de obras públicas.
O valor do Imposto sobre a Propriedade Territorial Rural e respectivo acréscimo, classifica-se na origem de receita
Q482678
Contabilidade Pública
Atenção: Para responder à questão, considere o Balanço Patrimonial Encerrado em 31.12.2013 de determinada entidade do setor público e as informações abaixo.
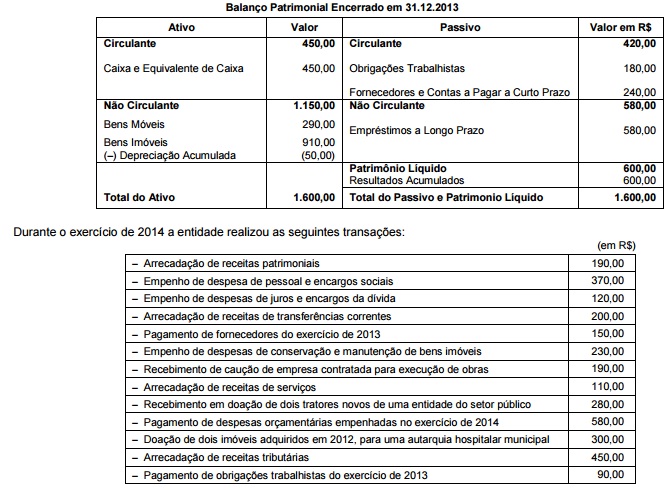
O valor inscrito em restos a pagar do exercício de 2014 foi, em reais, de
O valor inscrito em restos a pagar do exercício de 2014 foi, em reais, de
Q482673
Contabilidade Pública
Atenção: Para responder à questão, considere as seguintes transações realizadas por determinada entidade do setor público, no mês de março de 2015, a classificação da receita por categoria econômica e a classificação dos créditos adicionais:
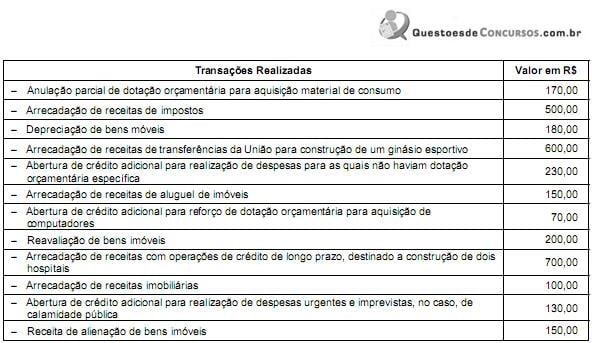
O valor do crédito adicional especial foi, em reais, de
O valor do crédito adicional especial foi, em reais, de
Q482671
Contabilidade Pública
Atenção: Para responder à questão, considere as seguintes transações realizadas por determinada entidade do setor público, no mês de março de 2015, a classificação da receita por categoria econômica e a classificação dos créditos adicionais:
As receitas correntes somam, em reais,
As receitas correntes somam, em reais,
Ano: 2015
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
TCE-MG
Prova:
FUNDEP (Gestão de Concursos) - 2015 - TCE-MG - Auditor/Conselheiro Substituto do Tribunal de Contas |
Q482536
Contabilidade Pública
A Lei n. 4.320 de 1964 classifica as receitas públicas em diferentes categorias econômicas.
A esse respeito, assinale a alternativa que apresenta CORRETAMENTE as receitas associadas com as suas categorias econômicas, apresentadas entre parênteses.
A esse respeito, assinale a alternativa que apresenta CORRETAMENTE as receitas associadas com as suas categorias econômicas, apresentadas entre parênteses.
Q481565
Contabilidade Pública
Os valores registrados na etapa em liquidação referem-se a despesa
Q481562
Contabilidade Pública
Atenção: Considere as contas contábeis do Sistema Orçamentário do Plano de Contas Aplicado ao Setor Público - PCASP, para responder a questão.
Registro contábil para inscrição de Restos a Pagar Processado:
Registro contábil para inscrição de Restos a Pagar Processado:
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481128
Contabilidade Pública
A contabilidade deverá evidenciar, em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, à conta dos mesmos créditos, e as dotações disponíveis. O registro contábil da receita e da despesa far-se-á de acordo com as especificações constantes da Lei de Orçamento e dos créditos adicionais. Nesse caso, pode-se afirmar que os restos a pagar, excluídos os serviços da dívida, os serviçosda dívida a pagar, os depósitos, bem como os débitos de tesouraria, estão classificados como

 Conheça nossos planos