Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Considere as seguintes transações efetuadas no primeiro exercício financeiro encerrado de determinada entidade do setor público.
• Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 180.000, sendo arrecadados 50% desse valor. • Empenho, liquidação e pagamento de serviços de manutenção no valor de R$ 15.000.• Empenho e liquidação de folha de pessoal no valor de R$ 80.000, sendo 50% desse valor pago à vista e 50% inscrito em restos a pagar.
• Recebimento de veículo em doação no valor de R$ 30.000.
Com base na situação hipotética apresentada, é correto afirmar que o resultado patrimonial do exercício apurado foi
No encerramento do exercício financeiro de 2015 o departamento de contabilidade da Junta Comercial do Estado do Paraná verificou as seguintes informações referentes ao exercício que estava findando:
- Despesa empenhada R$ 15.840.000,00.
- Despesa autorizada R$ 16.100.000,00.
- Despesa processada R$ 15.280.000,00.
- Despesa paga R$ 14.220.000,00.
- Cancelamento de empenho de despesa do exercício de 2014 R$ 130.000,00.
O valor total dos Restos a Pagar foi de:
Observe as proposições que tratam do reflexo patrimonial das Despesas de Exercícios Anteriores.
I. Enquanto Ajustes de Exercícios Anteriores é uma conta contábil do Patrimônio Líquido, Despesa de Exercícios Anteriores é uma classificação da despesa orçamentária quanto à natureza.
II. Em relação aos Restos a Pagar Processados, com prescrição interrompida, não haverá necessidade de registro patrimonial, uma vez que a variação patrimonial diminutiva ou a incorporação do ativo já foi reconhecida no exercício anterior.
III. Nas situações em que a despesa abarque mais de um exercício, a parcela da despesa correspondente ao exercício anterior deverá ser registrada como Despesas de Exercícios Anteriores, porém a despesa referente ao exercício corrente constitui despesa orçamentária do ano.
IV. Erros ou mudanças de critérios contábeis deverão ser registrados em conta de Superávit ou Déficit de Exercícios Anteriores.
V. Despesa de Exercícios Anteriores, obrigatoriamente, está relacionada a eventos que geram registros patrimoniais na conta de Ajustes de Exercícios Anteriores.
Estão CORRETAS apenas as proposições que constam nos itens
Para fins de controle nas entidades da administração pública, a execução da receita e da despesa públicas se processa em estágios, que dependem do cumprimento de critérios legalmente definidos.
O estágio em que se registra a execução da despesa pública antes da ocorrência do respectivo fato gerador é o(a):
Os dados apresentados no Quadro II abaixo referem-se à execução do orçamento de um Estado da Federação, apurado no último quadrimestre do exercício de 2x15.
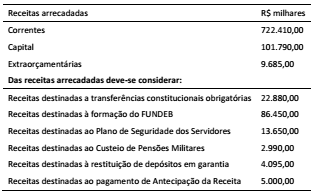
Considerando os dados apresentados no Quadro II para
apuração da Receita Corrente Líquida, no exercício de 2x15, a
despesa total com pessoal do Ministério Público Estadual tem
como limite prudencial, em milhares de reais, o valor de:

 Conheça nossos planos