Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item
As operações de crédito por antecipação da
receita orçamentária representam uma entrada
compensatória; trata‐se de um recurso transitório,
que deve ser devolvido dentro do próprio exercício.
Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item
A diferença entre receitas e despesas de capital é
considerada como uma receita corrente.
A Prefeitura de um Município pertencente à Unidade da Federação do Rio Grande do Sul incorreu nas seguintes situações ao longo do exercício financeiro de 2017:
- Superávit financeiro apurado em balanço patrimonial do exercício anterior: R$ 370.000,00.
- Recursos oriundos da venda de bens do ativo imobilizado: R$ 680.000,00.
- Recursos provenientes de excesso de arrecadação: R$ 170.000,00.
- Recursos do cancelamento de restos a pagar de exercícios anteriores: R$ 240.000,00.
- Superávit orçamentário do orçamento corrente: R$ 450.000,00.
- Recursos os resultantes de anulação parcial de dotação orçamentária: R$ 330.000,00.
Com base somente nas informações acima e na legislação brasileira que rege a contabilidade pública, assinale o montante total para abertura de créditos adicionais especiais e suplementares do Município:
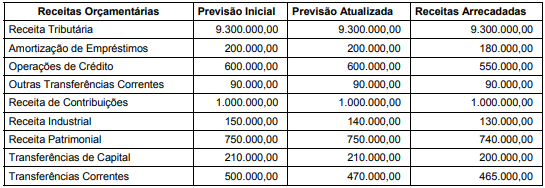
Informações adicionais referentes ao exercício financeiro de 2017: − Parcelas entregues aos municípios por determinação constitucional: R$ 1.500.000,00. − Contribuição dos servidores estaduais para o custeio do seu sistema de previdência e assistência social: R$ 500.000,00. − Não houve receitas provenientes da compensação financeira citada no § 9º do artigo 201 da Constituição Federal de 1988. − Não houve valores pagos e recebidos em decorrência da Lei Complementar nº 87/1996 e do fundo previsto pelo artigo 60 do Ato das Disposições Constitucionais Transitórias.
Com base nesses dados tomados em conjunto e de acordo com as determinações da Lei Complementar nº 101/2000, a Receita Corrente Líquida do ente estadual referente ao exercício financeiro de 2017 foi, em reais,
i) Despesas em Reais • Despesas com Pessoal (Poder Legislativo e Executivo) 15.000 • Outras Despesas de Pessoal (art. 18, §1º da LFR) 2.000 • Despesas com Transferências de pessoas 4.500 ii) Receitas em Reais • Receita Corrente Total 50.000 • Contribuição para previdência do servidor 7.200 • Compensação entre regimes 300
Dadas as informações, pede-se demonstrar o valor comprometido da receita corrente líquida com as Despesas com Pessoal, e se o Município está cumprindo o limite global definido no inciso III do art. 19 da Lei Complementar nº 101/2000, considerando que a Receita Corrente Líquida – RCL no período é de R$ 42.500.
Considere os seguintes itens:
I. saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e a realizada.
II. a tendência do exercício.
III. a diferença positiva entre o ativo financeiro e o passivo financeiro.
IV. os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
Consoante dispõe a Lei no
4.320/1964, deve ser considerado para o cálculo do excesso de arrecadação, que pode ser
classificado como fonte de recurso para os créditos adicionais suplementares e especiais, o contido em

 Conheça nossos planos