Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.294 questões

Q1801962 Contabilidade Pública
Marque a opção que corresponde ao ato em que se constitui formalmente o crédito tributário com base na existência de uma obrigação tributária, que, por sua vez, se origina da realização de um fato gerador.
Alternativas
Q1801236 Contabilidade Pública
Considere que as receitas orçamentárias abaixo foram extraídas do orçamento anual de determinado município para 2019:
Receitas R$ em mi IPTU 900.000,00 ITBI 144.000,00 Remuneração de depósitos bancários 40.000,00 Alienação de bens móveis 11.000,00 Recebimento de Convênio com a União para compra de ambulâncias 140.000,00 IRRF - sobre rendimentos pagos pelo município 10.000,00 Cota-parte do Fundo de Participação dos Municípios 422.000,00 Empréstimo adquirido junto ao BNDES 150.000,00 Cota-parte do ICMS 500.000,00 Cota-parte do IPVA 300.000,00 Multas e juros de mora dos tributos 1.500,00
É correto afirmar que o total das receitas correntes, das receitas de capital e das transferências correntes é de respectivamente:
Alternativas
Q1801231 Contabilidade Pública
Considerando a classificação orçamentária da Receita Púbica, a receita arrecadada, em setembro de 2019, no valor de R$ 950.000,00 com Contribuição de Melhoria para Pavimentação e Obras Complementares deve ser classificada, quanto à:
Alternativas
Q1801202 Contabilidade Pública
Quando ocorre um pagamento extraorçamentário, não há registro de despesa orçamentária, mas uma desincorporação de passivo e a restituição ou entrega de valores recebidos. Um exemplo típico seria o pagamento:
Alternativas
Q1801201 Contabilidade Pública
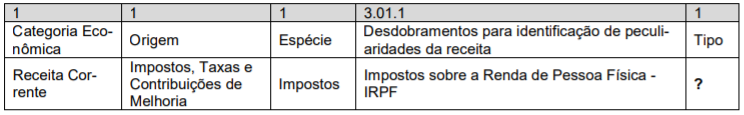
As receitas orçamentárias são classificadas de modo a permitir uma correta identificação e melhor gerenciamento dos recursos arrecadados pelo ente público. Neste contexto, a classificação por Natureza da Receita é utilizada por todos os entes da Federação e visa identificar a origem do recurso segundo o fato gerador. De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), na classificação da receita por natureza, o último dígito corresponde ao tipo, que tem a finalidade de identificar o tipo de arrecadação a que se refere aquela natureza, conforme o quadro a seguir.
Imagem associada para resolução da questão
Nesse caso, o dígito correspondente ao tipo indica que se trata do valor referente à:
Alternativas
Q1801200 Contabilidade Pública
A CF de 1988 prevê um mecanismo de repartição tributária visando distribuir a riqueza percebida pela União e pelos Estados, aos Municípios. Nesse contexto, assinale a opção que apresenta um tributo que é arrecadado pela União, e não é repartido com os Municípios:
Alternativas
Q1801199 Contabilidade Pública
O presidente da Fundação Municipal de Cultura de determinado município solicitou à contabilidade o total das despesas com Outras Despesas Correntes realizadas pela Fundação na área de Difusão Cultural durante o exercício anterior. Este tipo de informação poderá ser obtido em virtude das seguintes classificações da despesa, correta e respectivamente:
Alternativas
Q1801198 Contabilidade Pública
A classificação da despesa sob o ponto de vista orçamentário por vezes diverge do conceito de despesa do ponto de vista contábil. É um exemplo do tipo de despesa orçamentária que normalmente também resulta em diminuição do Patrimônio Líquido:
Alternativas
Q1801193 Contabilidade Pública
No final do exercício de 2018, determinado Município realizou processo licitatório para a reforma de um posto de saúde. Após a conclusão do certame, o setor financeiro da Secretaria de Saúde emitiu o respectivo empenho da despesa, num valor total de R$ 180.000,00. No último dia útil do exercício, a empreiteira vencedora apresentou três notas fiscais de serviço, relativas às três etapas da reforma. A primeira nota fiscal, correspondente a 50% da reforma, foi liquidada e seu pagamento efetuado no mesmo dia. A segunda nota fiscal, correspondente a 30% da reforma, foi liquidada, porém seu pagamento ficou para ser efetuado no exercício seguinte. A terceira nota fiscal, correspondente a 20% da reforma, não foi conferida a tempo e apenas foi liquidada e paga no exercício seguinte. Considerando os fatos ocorridos, pode-se afirmar que em relação a estes serviços, restou contabilizado no Passivo Financeiro em 2018 o valor de:
Alternativas
Q1747816 Contabilidade Pública

Leia o texto a seguir, para responder a questão.
Os anos de 1960 foram um período de grande tensão política no Brasil.
Em 1961, o presidente da República, Jânio Quadros, renuncia, declarando-se “vencido pela reação e por forças terríveis”. Os ministros militares, ato contínuo, declararam à Nação que o vice, João Goulart, o Jango, que se encontrava naquele momento na China Popular em visita oficial, não poderá tomar posse. O veto, conforme eles disseram ao presidente da Câmara dos Deputados, Ranieri Mazzili, era sumário.
A resistência ao golpe desperta o Rio Grande do Sul, onde o governador Leonel Brizola mobiliza o povo gaúcho e a Brigada Militar e cria o Movimento da Legalidade, ao qual se somam, mais tarde, os comandos e as forças militares do III Exército. Em todos os estados, menos no Rio Grande do Sul, patriotas são perseguidos e presos, jornais e emissoras de rádio são censurados. Intolerantes, os ministros militares ameaçam bombardear o palácio Piratini, sede do governo gaúcho. Tal ação, no entanto, é abortada pela ação corajosa de praças e sargentos da aeronáutica, que inutilizam os aviões da base aérea de Canoas. O governador Leonel Brizola faz um discurso memorável, que denuncia os planos dos ministros militares e informa que não arredará o pé do palácio. Diante da iminência de uma guerra civil, as elites políticas se reorganizam e criam a solução parlamentarista, monstrengo político-jurídico que o vice-presidente aceita como saída conciliatória para a crise.
AGUIAR, Ronaldo Conde. Os Reis da voz, p.86. Texto adaptado. 

As implicações contábeis dos principais fatos típicos determinam as principais transações da Contabilidade Pública, tais como: previsão e arrecadação da receita, emissão do empenho, restos a pagar, cancelamento de dívida. Nesse sentido, dimensione as contas necessárias aos seus registros:
Alternativas
Q1743471 Contabilidade Pública
O montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação, assumidas em virtude de leis, contratos, convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a doze meses é denominado, segundo a LC 101/2000, de dívida pública
Alternativas
Q1743470 Contabilidade Pública
O Município que tenha obtido uma receita corrente líquida de R$ 140.000.000,00 num determinado período de apuração não poderá exceder como limite de despesa com pessoal de
Alternativas
Q1741291 Contabilidade Pública
A respeito dos conhecimentos sobre créditos adicionais, é correto afirmar que:
Alternativas
Q1741290 Contabilidade Pública
Considere a seguinte situação hipotética:
Em janeiro de 2019, um contador registrou o pagamento de restos a pagar.
Nesse caso, é correto afirmar que a despesa referente a esse pagamento:
Alternativas
Q1741286 Contabilidade Pública
Segundo o Manual de Contabilidade Aplicado ao Setor Público (MCASP), a etapa da despesa que se refere ao estabelecimento dos limites de gastos, incluídos nas leis orçamentárias com base nas receitas previstas, a serem efetuados pelas entidades públicas, é a da(o):
Alternativas
Q1741284 Contabilidade Pública
O Fundo de Participação dos Municípios (FPM) é a transferência constitucional composta por 22,5% da arrecadação dos impostos sobre a renda e proventos de qualquer natureza e sobre os produtos industrializados.
Ao receber essa transferência, o município a classifica como uma receita:
Alternativas
Q1741280 Contabilidade Pública
Considere a seguinte situação hipotética:
Um cidadão foi ao poder legislativo municipal e questionou sobre o valor empenhado pelo município em 2019 para atender às despesas com “amortização da dívida”.
Para obter a informação, o contador deverá consultar a classificação da despesa orçamentária, segundo a sua natureza, no detalhamento da(o):
Alternativas
Q1741114 Contabilidade Pública
Sobre Despesa Orçamentária, assinale a alternativa incorreta:
Alternativas
Q1739406 Contabilidade Pública

Leia as afirmativas a seguir e assinale a alternativa correta.


I. Empenho Ordinário é o tipo de empenho utilizado para as despesas de valor fixo e previamente determinado, cujo pagamento deva ocorrer de uma só vez.

II. Empenho global é o tipo de empenho utilizado para as despesas cujo montante não se pode determinar previamente, tais como serviços de fornecimento de água e energia elétrica, aquisição de combustíveis e lubrificantes e outros.

III. As contas do balancete, no fim do exercício, sejam patrimoniais ou de resultado, nem sempre representam, entretanto, os valores reais do patrimônio, naquela data, nem as variações patrimoniais do exercício, porque os registros contábeis não acompanham a dinâmica patrimonial no mesmo ritmo em que ela se desenvolve.

IV. Reversões de reserva correspondem às alterações ocorridas nas contas que registram as reservas, mediante a reversão de valores para a conta Lucros Acumulados, em virtude daqueles valores não serem mais utilizados.

V. A demonstração de lucros ou prejuízos acumulados deverá discriminar as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.


Estão corretas as afirmativas:

Alternativas
Q1739011 Contabilidade Pública
A classificação da despesa orçamentária pública que reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária é a:
Alternativas
Respostas
4521: B
4522: B
4523: C
4524: A
4525: C
4526: D
4527: E
4528: E
4529: A
4530: C
4531: D
4532: E
4533: B
4534: C
4535: A
4536: B
4537: D
4538: C
4539: C
4540: A