Questões de Concurso
Sobre enfoque patrimonial e orçamentário em contabilidade pública
Foram encontradas 134 questões


- Aquisição de bens para o estoque de materiais de consumo, com pagamento em 60 (sessenta) dias, valor de R$ 50.000,00. - Pagamento de despesa antecipada (curto prazo), valor de R$ 30.000,00. - Concessão de adiantamento a servidor para suprimento de fundos, valor de R$ 20.000,00. - Recebimento de receita orçamentária do mês anterior, valor de R$ 200.000,00.
Com base somente nas informações apresentadas, assinale o valor da variação do Ativo do Ente público:
O sistema não gera diretamente entrada de caixa, mas contribui para a prestação eficiente dos serviços públicos municipais.
Considerando a definição de ativo adotada pela Estrutura Conceitual e pelo MCASP, assinale a alternativa correta:
1. A despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
2. Os bens, direitos e obrigações serão avaliados pelo valor presente, justo ou de realização, de modo que o balanço patrimonial evidencie a situação orçamentária do ente ao final do exercício financeiro.
3. A demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos.
4. As receitas e despesas extraorçamentárias serão classificadas pelo efeito que causarem ao ente e registradas em contas de reserva no patrimônio líquido.
Assinale a alternativa que indica todas as afirmativas corretas.
( ) O patrimônio público constitui o objeto da contabilidade aplicada ao setor público, abrangendo bens, direitos e obrigações da entidade.
( ) As variações patrimoniais quantitativas decorrem de fatos permutativos que mantêm o valor do patrimônio líquido inalterado.
( ) O sistema contábil reconhece a receita e a despesa sob o enfoque orçamentário e as variações patrimoniais sob o enfoque patrimonial.
( ) O Plano de Contas Aplicado ao Setor Público (PCASP) adota estrutura de classes definida pela legislação societária das companhias abertas.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
( ) O reconhecimento da variação patrimonial diminutiva ocorre quando do consumo ou da utilização do ativo, sob o enfoque patrimonial.
( ) A depreciação de bens do ativo imobilizado integra o reconhecimento das variações patrimoniais no âmbito do setor público.
( ) O Manual de Contabilidade Aplicada ao Setor Público (MCASP) padroniza procedimentos contábeis para a União, os Estados, o Distrito Federal e os Municípios.
( ) O reconhecimento da despesa orçamentária segue o enfoque patrimonial e ocorre sem o empenho prévio da autoridade competente.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
No que diz respeito à administração financeira, julgue o item subsequente.
O indicador de superávit financeiro do balanço patrimonial constitui variável de estoque que mensura a diferença positiva entre o ativo financeiro e o passivo financeiro, sendo essa métrica conceitualmente idêntica ao indicador de superávit orçamentário demonstrado no encerramento do exercício.
A partir da situação hipotética apresentada, julgue o item a seguir, considerando que, no setor público, deve haver o relacionamento do regime orçamentário com o regime contábil.
Sob o enfoque patrimonial, o registro contábil da variação patrimonial aumentativa, no caso apresentado, deve ter sido efetuado no mês de fevereiro de 2026, quando a prova foi efetivamente aplicada.
I. O aspecto patrimonial compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução.
II. O aspecto orçamentário compreende o registro e a evidenciação da composição patrimonial do ente público. Foca no registro de ativos, passivos e no patrimônio líquido, evidenciando variações patrimoniais aumentativas e variações patrimoniais diminutivas.
III. O aspecto financeiro da contabilidade pública evidencia o fluxo de caixa, as disponibilidades financeiras e as movimentações que impactam o caixa, como receitas e despesas.
IV. O objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability).
Estão corretas as afirmativas:
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Se as receitas tributárias reconhecidas pela INFRA S.A. incluírem aquelas relativas ao IPTU, cujo fato gerador ocorre em 1.º de janeiro, a entidade deve reconhecer o direito (ativo) e a variação patrimonial aumentativa (VPA) no momento de tal ocorrência, o que configura um fato contábil modificativo aumentativo, independentemente de a arrecadação orçamentária ocorrer em momento futuro.
Ao analisar os documentos, o servidor verificou as seguintes informações:
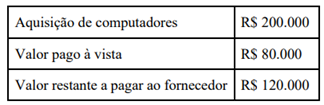
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
(__)A contabilidade pública registra os fatos patrimoniais pelo regime de competência e evidencia a execução orçamentária das receitas e despesas conforme regras próprias de reconhecimento e registro.
(__)O plano de contas aplicado ao setor público uniformiza os registros, facilitando a consolidação das informações contábeis dos entes.
(__)A escrituração contábil dispensa documentação hábil nos lançamentos relativos a transferências voluntárias entre entes da federação.
(__)Os atos potenciais passivos afetam imediatamente o resultado patrimonial do ente, integrando o balanço orçamentário do período.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
I.No enfoque patrimonial, adota-se o regime de competência.
II.Para o reconhecimento de receitas e despesas orçamentárias, é adotado o regime contábil misto.
III.Na Contabilidade Pública, as despesas públicas são reconhecidas pelo regime de caixa.
É correto o que se afirma em:

 Conheça nossos planos