Questões de Concurso
Sobre enfoque patrimonial e orçamentário em contabilidade pública
Foram encontradas 148 questões


Um determinado ente público, para financiar programas e ações orçamentárias e, assim, atingir a finalidade pública de sua atuação, decide vender terrenos em áreas de crescente valorização, como forma de aumentar as disponibilidades financeiras em caixa.
De acordo com a classificação por Categoria Econômica, pode-se classificar essa receita como:
• Despesa fixada e receita prevista na LOA: R$ 5 milhões. • Despesas executadas no exercício: R$ 4,7 milhões. • Despesas liquidadas no exercício: R$ 4,5 milhões. • Despesas pagas no exercício: R$ 4,3 milhões. • Sabe-se que as receitas arrecadadas superaram em R$ 500 mil a previsão aprovada.
Assinale o resultado orçamentário desse período.
• Aprovação da lei orçamentária anual no valor de R$ 700 mil.
• Lançamento de impostos no valor de R$ 150 mil.
• Contratação de operação de crédito no valor de R$ 2 milhões, com recebimento imediato do recurso, que foi utilizado para a compra à vista de equipamentos para os hospitais da região.
• Empenho, liquidação e pagamento de folha de pessoal no valor de R$ 140 mil.
• Recebimento de garantia no valor de R$ 300 mil, passível de devolução.
A partir dessas informações, assinale a alternativa que apresenta CORRETAMENTE o resultado patrimonial do exercício.
A respeito do orçamento e da contabilidade pública, julgue o item.
O princípio da competência, aplicável ao setor público,
materializa‑se com o estágio da liquidação, pelo
surgimento do passivo sem o correspondente ativo,
quando o registro orçamentário será complementado
pelo financeiro.
A respeito do orçamento e da contabilidade pública, julgue o item.
Superadas as condições que tenham levado
ao contingenciamento orçamentário, o Poder
Executivo procederá ao desbloqueio das dotações,
realocando‑as de acordo com as novas prioridades.
Quanto ao orçamento e à contabilidade pública, julgue o item.
O relatório de gestão fiscal, quadrimestral, evidencia,
em percentuais da receita corrente líquida, limites a
que estão sujeitas despesas e dívidas cujo controle é
considerado crucial do ponto de vista do cumprimento
da responsabilidade fiscal.
Quanto ao orçamento e à contabilidade pública, julgue o item.
Suponha‑se que, no encerramento do exercício financeiro, os dados de determinado ente, disponíveis para a elaboração do balanço patrimonial, sejam os seguintes (em R$ 1):
I superávit financeiro: 7.500.000;
II passivo permanente: 12.500.000;
III ativo/passivo compensado: 6.000.000; e
IV passivo real descoberto: 3.000.000.
Nesse caso, é correto afirmar que o ativo permanente
é de R$ 2.000.000.
Quanto ao orçamento e à contabilidade pública, julgue o item.
Os decretos de programação orçamentária e
financeira, editados anualmente, fixam os limites
orçamentários para a movimentação e o empenho
de despesas, e também os limites financeiros, para o
pagamento de despesas empenhadas e inscritas em
restos a pagar.
Quanto ao orçamento e à contabilidade pública, julgue o item.
A informação incluída nos relatórios contábeis de
propósito geral, considerada neutra, significa que ela
não deve influenciar o comportamento dos usuários,
mesmo que seja relevante.
Quanto ao orçamento e à contabilidade pública, julgue o item.
Na estrutura atual, o orçamento público está
organizado em programas de trabalho. De acordo
com a classificação qualitativa, o programa responde
à pergunta sobre o que se pretende alcançar com a
implementação da política pública.
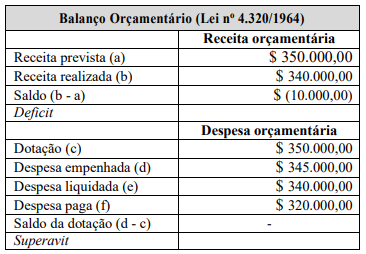
Com base nos dados desse quadro, extraídos do balanço
orçamentário de um ente público hipotético, referente ao
exercício 20X1, é correto afirmar que foi registrado um
deficit de
As entidades do setor público possuem características do aspecto orçamentário, do aspecto patrimonial e também do aspecto fiscal que as diferem das demais entidades.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023.(Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Referentes aos aspectos fiscais, avalie as seguintes afirmações:
I. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro (BOF) que representam os principais instrumentos para refletir o registro e a evidenciação do orçamento público. O registro e a evidenciação do orçamento público são compreendidos, tanto quanto à sua aprovação como quanto à sua execução.
II. A apuração e evidenciação, por meio da contabilidade, são indicadores estabelecidos pela LRF, dentre os quais se destacam a despesa com pessoal, as operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar-se o equilíbrio das contas públicas. O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam, portanto, os principais instrumentos para legitimar apuração e evidenciação.
III. O registro e a evidenciação da composição patrimonial do ente público, devem atender os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto. O processo de convergência às normas internacionais de contabilidade aplicadas ao setor público (CASP) visa contribuir, primordialmente, para o desenvolvimento do registro e da evidenciação.
IV. As demonstrações contábeis e os relatórios fiscais têm muito em comum. Ambas as estruturas de relatórios estão voltadas para ativos, passivos, receitas e despesas governamentais e informações abrangentes sobre os fluxos de caixa. Há uma considerável sobreposição entre as duas estruturas que sustentam essas informações.
Assinale a alternativa que contenha APENAS as afirmações CORRETAS.
( ) Subsistema Orçamentário é um sistema analítico que tem como objetivo controlar a execução do disposto na Lei do Orçamento Anual (LOA).
( ) Embora a doutrina atribua nomes diferentes, o resultado financeiro e o resultado orçamentário tratam de um único resultado, sem distinções.
( ) No resultado patrimonial, se verifica o superávit ou déficit patrimonial do exercício.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
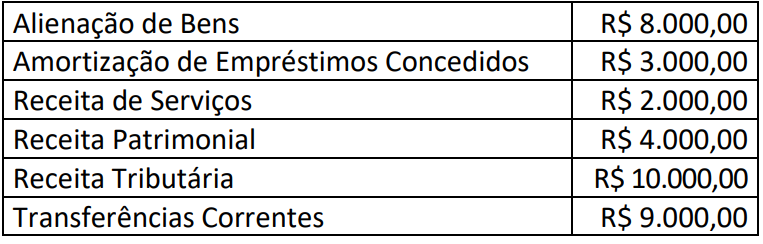
Considerando somente as informações apresentadas, o valor total das receitas por mutação patrimonial em 31/12/2022 corresponde a:

 Conheça nossos planos