Questões de Concurso Sobre enfoque patrimonial e orçamentário em contabilidade pública

Foram encontradas 148 questões

Q4185282 Contabilidade Pública
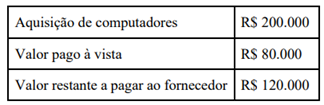
Um técnico em contabilidade que atua no setor patrimonial de uma universidade federal recebeu processo administrativo referente à aquisição de equipamentos de informática destinados aos laboratórios do curso de Engenharia.

Ao analisar os documentos, o servidor verificou as seguintes informações:
Q53.png (324×105)

Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.

Sobre a situação descrita, assinale a alternativa CORRETA.
Alternativas
Q4164254 Contabilidade Pública
Em auditoria realizada no encerramento do exercício financeiro de determinado município, verificou-se a ocorrência de diversos eventos patrimoniais que demandavam registro e controle contábil. Considerando as regras aplicáveis ao controle e às variações do patrimônio público, assinale a alternativa INCORRETA.
Alternativas
Q4128872 Contabilidade Pública
A contabilidade aplicada ao setor público possui características próprias, voltadas ao registro dos atos e fatos orçamentários, financeiros e patrimoniais do ente federativo. Acerca do assunto, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)A contabilidade pública registra os fatos patrimoniais pelo regime de competência e evidencia a execução orçamentária das receitas e despesas conforme regras próprias de reconhecimento e registro.
(__)O plano de contas aplicado ao setor público uniformiza os registros, facilitando a consolidação das informações contábeis dos entes.
(__)A escrituração contábil dispensa documentação hábil nos lançamentos relativos a transferências voluntárias entre entes da federação.
(__)Os atos potenciais passivos afetam imediatamente o resultado patrimonial do ente, integrando o balanço orçamentário do período.

Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Alternativas
Q4119706 Contabilidade Pública
Na contabilidade, qual é o demonstrativo contábil que apresenta o ativo financeiro e o não financeiro, o passivo financeiro e o não financeiro, o saldo patrimonial e as contas de compensação, sintetizando os bens, valores, créditos e obrigações (dívidas) do Estado?
Alternativas
Q4118926 Contabilidade Pública
Regimes contábeis representam um conjunto de regras e princípios utilizados para reconhecer, mensurar e registrar as transações e eventos contábeis. Sobre o assunto na Contabilidade Pública, julgue os itens a seguir.

I.No enfoque patrimonial, adota-se o regime de competência.
II.Para o reconhecimento de receitas e despesas orçamentárias, é adotado o regime contábil misto.
III.Na Contabilidade Pública, as despesas públicas são reconhecidas pelo regime de caixa.

É correto o que se afirma em:
Alternativas
Q4105561 Contabilidade Pública
A contabilidade aplicada ao setor público integra o ramo da ciência contábil voltado às entidades do setor público, com objeto e finalidades próprios decorrentes das peculiaridades da atividade estatal. Considerando o objeto e a finalidade da referida contabilidade, assinale a alternativa correta.
Alternativas
Q4087288 Contabilidade Pública
Para fins de registro contábil, de acordo com o Plano de Contas Aplicado ao Setor Público (PCASP), com o Manual de Contabilidade Aplicada ao Setor Público e as respectivas naturezas de informação (patrimonial, orçamentária e de controle), assinale a alternativa correta. 
Alternativas
Q4086450 Contabilidade Pública
No âmbito de um Instituto Federal, o registro e o controle dos atos e dos fatos administrativos devem proporcionar uma visão integrada dos subsistemas contábeis, garantindo a padronização e o suporte à prestação de contas (accountability). De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), para alcançar essa integração deve-se 
Alternativas
Q4055334 Contabilidade Pública

Julgue o item a seguir, no que diz respeito à gestão financeira e orçamentária.


Os aspectos da contabilidade aplicada ao setor público são: o orçamentário, o financeiro e o fiscal. 


Alternativas
Q4053959 Contabilidade Pública
Durante o encerramento do exercício financeiro, o tesoureiro de uma entidade pública identificou as seguintes situações: reconhecimento de despesa referente a serviço já prestado, cujo pagamento ocorrerá no exercício seguinte; recebimento de valores relativos a créditos anteriormente registrados; e constituição de provisão para obrigação presente decorrente de evento passado, com valor estimado de forma confiável. Considerando o regime de competência e os conceitos fundamentais da contabilidade patrimonial, assinale a alternativa correta. 
Alternativas
Q4027185 Contabilidade Pública

No que diz respeito ao sistema de custos e à mensuração de ativos, julgue o item que se segue. 


A previsão orçamentária da receita na lei orçamentária anual (LOA) é suficiente para o reconhecimento, sob o enfoque patrimonial, de um ativo a receber, pois o orçamento cria automaticamente o direito de crédito. 

Alternativas
Q4027177 Contabilidade Pública

No que concerne às variações patrimoniais e aos regimes orçamentário e contábil, julgue o item seguinte. 


No enfoque patrimonial, o reconhecimento de receitas exige entrada de caixa, assim como o de despesas exige saída de caixa.

Alternativas
Q4093891 Contabilidade Pública
É importante para o técnico em contabilidade compreender os diferentes aspectos da contabilidade aplicada ao setor público (CASP) – orçamentário, patrimonial e fiscal –, de modo a interpretar corretamente as informações contábeis. Tendo isso em vista, de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP) – 11ª Edição, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) O Aspecto Fiscal compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução. ( ) O Aspecto Patrimonial compreende o registro e a evidenciação da composição patrimonial do ente público. ( ) O Aspecto Orçamentário compreende a apuração e evidenciação dos indicadores estabelecidos pela LRF, a fim de verificar-se o equilíbrio das contas públicas. 
Alternativas
Q3683894 Contabilidade Pública

Acerca do sistema de custos no setor público, julgue o item seguinte.  


O custo do período deve ser apurado pelo regime de competência, ainda que a execução orçamentária ocorra em período distinto. 

Alternativas
Q3508798 Contabilidade Pública

Julgue o item a seguir em relação a receita e despesa sob o enfoque patrimonial, mensuração de ativos, ativos imobilizado e intangível, depreciação, amortização e exaustão. 


Os itens do ativo imobilizado estão sujeitos a depreciação, exaustão ou amortização, conforme a natureza do bem, e a apuração desses encargos deve ocorrer mensalmente, a partir do momento em que o ativo for incorporado ao patrimônio da entidade. 

Alternativas
Q3508797 Contabilidade Pública

Julgue o item a seguir em relação a receita e despesa sob o enfoque patrimonial, mensuração de ativos, ativos imobilizado e intangível, depreciação, amortização e exaustão. 


A receita, sob o enfoque patrimonial, é reconhecida com base no regime de competência e pode ocorrer independentemente da arrecadação orçamentária — caso da prestação de serviços cujo pagamento é realizado posteriormente —, ao passo que, sob o aspecto orçamentário, a receita é registrada pelo ingresso efetivo dos recursos financeiros. 

Alternativas
Q3508796 Contabilidade Pública

Julgue o item a seguir em relação a receita e despesa sob o enfoque patrimonial, mensuração de ativos, ativos imobilizado e intangível, depreciação, amortização e exaustão. 


A despesa pública, sob o enfoque patrimonial, é registrada no momento do empenho orçamentário, pois é nesse estágio que ocorre o fato gerador da variação patrimonial diminutiva e o surgimento do passivo exigível. 

Alternativas
Q3508794 Contabilidade Pública

Julgue o próximo item a respeito de patrimônio público, ativo, passivo, saldo patrimonial e variações patrimoniais. 


O registro da obrigação patrimonial, representada pelo passivo exigível, independe da execução orçamentária e pode ocorrer mesmo sem a realização prévia de empenho, desde que caracterizado o fato gerador da obrigação.

Alternativas
Q3285419 Contabilidade Pública
Assinale a alternativa que corresponde à peça mais relevante da contabilidade pública:
Alternativas
Q3283096 Contabilidade Pública
No setor público, o resultado econômico é mensurado com base na relação entre as receitas e despesas orçamentárias, considerando o equilíbrio das contas públicas. Assim, qual das alternativas abaixo reflete corretamente o conceito utilizado no setor público para demonstrar o desempenho financeiro?
Alternativas
Respostas
21: A
22: D
23: D
24: A
25: A
26: B
27: E
28: C
29: C
30: A
31: E
32: E
33: E
34: C
35: E
36: C
37: E
38: C
39: B
40: E