Questões de Concurso
Sobre despesas de exercícios anteriores em contabilidade pública
Foram encontradas 186 questões


Sempre que possível, deve ser obedecida a ordem
Uma entidade pública recebeu de um fornecedor, em janeiro de 2024, uma nota fiscal de um serviço prestado em novembro de 2023, custeado por dotação orçamentária cujo empenho fora realizado em julho de 2023 e não fora cancelado ao final do mesmo ano. A nota fiscal foi devidamente atestada pelo fiscal e, na sequência, o setor responsável processou a liquidação e encaminhou a nota para pagamento.
Considerando a situação hipotética apresentada, julgue o item a seguir, acerca da execução da referida despesa.
A referida despesa deve ser paga à conta de despesa de
exercícios anteriores.
No processo licitatório, um determinado ente público realizou despesas contratuais, sujeitas a parcelamento, sendo decorrente de aluguel de um galpão comercial pelo período de 12 meses. O valor total do contrato foi de R$ 1.990.000,00.
Nesse caso, o ente deve realizar um empenho do tipo
Em relação ao orçamento público, julgue o item seguinte.
As despesas não processadas na época própria, como aquelas
cujo empenho tenha sido anulado no encerramento do
exercício correspondente por motivo de insubsistência, tendo
os credores, dentro do prazo estabelecido, cumprido a sua
obrigação, devem ser tratadas contabilmente como despesa
de exercícios anteriores.
Julgue o item subsequente.
O artigo nº 37 da LEI Nº 4.320, DE 17 DE MARÇO DE
1964, diz que as despesas de exercícios encerrados, para
as quais o orçamento respectivo consignava crédito
próprio, com saldo suficiente para atendê-las, que não se
tenham processado na época própria, bem como os
Restos a Pagar com prescrição interrompida e os
compromissos reconhecidos após o encerramento do
exercício correspondente poderão ser pagos à conta de
dotação específica consignada no orçamento,
discriminada por elementos, obedecida, sempre que
possível, a ordem cronológica.
Julgue o item subsequente.
O termo “Despesa de Exercícios Anteriores” (DEA) trata da
despesa de exercício encerrado, para a qual o orçamento
respectivo consignava crédito próprio, com saldo
suficiente para atendê-la, que não se tenha processado
na época própria, bem como os restos a pagar com
prescrição interrompida e os compromissos
reconhecidos após o encerramento do exercício
correspondente. Poderá ser paga à conta de dotação
específica consignada no orçamento, discriminada por
elementos, observada, sempre que possível, a ordem
cronológica.
Nessa linha, um instrumento parece ter sido adotado pelos governos subnacionais, nos últimos anos, como forma de lidar com os desequilíbrios orçamentários que vêm se agravando: as Despesas de Exercícios Anteriores (DEA).”
FONTE: BATISTA, Carlos. Despesas de exercícios anteriores (DEA) como instrumento de gestão de resultados fiscais nos estados brasileiros. Revista do BNDES n. 48. Brasília, 2017.
A respeito das Despesas de Exercícios Anteriores (DEA), assinale a alternativa INCORRETA.
Nesse contexto, o reconhecimento de Despesas de Exercícios Anteriores (DEA), somente poderá ocorrer quando:
I - Existir empenho inscrito como restos a pagar não processados.
II - O empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido o credor tenha cumprido sua obrigação;
III - Não houver crédito orçamentário no exercício corrente.
IV - A obrigação de pagamento, criada por lei, não foi reconhecida no exercício correspondente.
Em relação aos itens apresentados, podemos afirmar que:
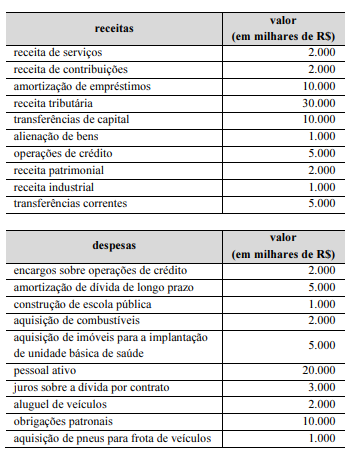
O valor das despesas correntes é de R$ 40.000.000.
Em relação a orçamento e à contabilidade pública, julgue o item.
São caracterizadas como despesas de exercícios
anteriores as de exercícios encerrados, para as quais o
orçamento respectivo consignava crédito próprio, mas
insuficiente para atendê-las.
I.As dívidas de exercícios anteriores, que precisem de requerimento do favorecido, têm um prazo de prescrição de 5 anos, sendo contados da data do ao ou fato de origem ao respectivo direito.
II.Constitui elemento próprio e necessário à instrução o processo destinado a despesas de exercícios anteriores para fins de autorização de pagamento o reconhecimento expresso do atual ordenador de despesa.
III.Constitui elemento próprio e necessário à instrução o processo destinado a despesas de exercícios anteriores para fins de autorização de pagamento o histórico de processos remetidos ao favorecido bem como certidões negativas de débitos do ano corrente com a unidade instituída.
É correto o que se afirma em:
A secretaria de Fazenda de determinado ente subnacional realizou a regular licitação para a compra de computadores e o empenho foi concluído. Posteriormente, a entrega dos computadores foi efetivada e devidamente atestada pelo órgão público em 31/12/2022. Em virtude da burocracia interna, o pagamento deveria ser realizado trinta dias após a entrega dos computadores.
Com base nessas informações, a despesa relativa à aquisição dos computadores deverá ser registrada e contabilizada como

 Conheça nossos planos