Questões de Concurso
Sobre despesa pública: orçamentária e extraorçamentária na contabilidade pública em contabilidade pública
Foram encontradas 588 questões


Assinale a opção que indica um caso em que pode haver pagamento de despesas por meio de suprimento de fundos.
Assinale a opção que indica a contabilização dos gastos com a viagem.
Julgue o próximo item, quanto à elaboração da lei orçamentária anual.
As receitas e despesas que constarem da lei de orçamento
devem vir acompanhadas das respectivas deduções.
( ) Despesas urgentes e imprevistas decorrentes de calamidade pública. ( ) Devolução de caução recebida em dinheiro no exercício anterior. ( ) Pagamento de despesa inscrita em restos a pagar. ( ) Resgate de operação de crédito de longo prazo. ( ) Resgate de operação de crédito por antecipação da receita.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
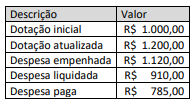
Considere ainda que, do montante de restos a pagar não processados, R$ 60,00 eram relativos a despesas abertas por créditos adicionais especiais e que o saldo de disponibilidade financeira do ente ao final do exercício era de R$ 200,00.
Considerando tais informações, o montante dos restos a pagar que podem ser cancelados por insuficiência de disponibilidade financeira, em milhares de reais, é:

Considerando a perspectiva da execução da despesa e as informações apresentadas no quadro I, os restos a pagar relativos a despesas que cumpriram apenas a primeira etapa da execução, em milhares de reais, representam:
O texto acima se refere a qual das classificações da despesa orçamentária?
Julgue o seguinte item, com relação aos procedimentos contábeis e divulgação (evidenciação) das receitas públicas e das despesas públicas.
A devolução dos ingressos extraorçamentários sujeita-se a
autorização legislativa por serem eles constituídos de ativos
e passivos exigíveis.
A Base Naval do Rio de Janeiro reterá impostos ao pagar uma Nota Fiscal (NF) a determinada empresa, referente à prestação de serviços com fornecimento de material.
Assinale a opção que apresenta o valor a ser depositado na conta da referida empresa, após a retenção de todos os impostos.
Dados:
- Valor da NF: R$ 1.000.000,00 (um milhão de reais);
- Imposto da Receita Federal: 5,85% sobre o valor total da NF;
- 50% da NF é referente à mão de obra aplicada, e 50% é referente ao material aplicado;
- Imposto para a Previdência Social: 11% sobre o valor da mão de obra aplicada; e
- Imposto Sobre Serviço (ISS): 3% sobre o valor da mão de obra aplicada.
Analise as afirmações seguintes em relação aos estágios da execução da despesa:
I- O empenho consiste na reserva de dotação orçamentária para um fim específico.
Il- A liquidação consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
III- O pagamento consiste na entrega de numerário ao credor por meio de cheque nominativo, ordens de pagamentos ou crédito em conta, e só pode ser efetuado após a regular liquidação da despesa.
Assinale a alterativa correta.
Analise a alternativa correta em relação a receitas e despesas orçamentárias:
A despesa executada pelo Governo do Estado do Pará no exercício de 2020 totalizou R$ 30,673 bilhões. Desse total, R$ 27,859 bilhões correspondem às despesas correntes, e R$3,014 bilhões às despesas de capital.
(Portal da Transparência do Estado do Pará, 2021).
O resumo das despesas por grupos de natureza de despesa no ano de 2020 do Governo do Estado é apresentada a seguir.
I- Pessoal e Encargos Sociais R$15.465.377.
II- Juros e Encargos da Divida R$124.962.
III- Outras Despesas Correntes R$12.068.734.
IV. Investimentos R$2.257.763.
V- Inversões Financeiras R$463.206.
VII- Amortização da Divida R$293.290.
Analises as despesas apresentadas e assinale a alternativa correta:
I - De acordo com o enforque orçamentário, pertence ao exercício a receita nele arrecadada, independentemente se o fato gerador tenha ocorrido em exercício anterior.
II - Os créditos adicionais suplementares possuem vigência restrita ao exercício em que foram abertos e são adicionados à dotação orçamentária já existente no orçamento.
III - A classificação da despesa pública orçamentária por modalidade de aplicação não é obrigatória quando da execução orçamentária, por se tratar de uma informação gerencial.
IV - A receita orçamentária efetiva é aquela que, arrecadada no exercício, constitui aumento da disponibilidade financeira; é precedida de registro de reconhecimento do direito ou de baixa de obrigações correspondentes.
V - A entrega (recolhimento) de valores a terceiros, retidos anteriormente na folha de salários de pessoal, relativa a valores devidos aos sindicados pelos servidores, constitui fato extraorçamentário e, portanto, não há registro de despesa orçamentária.
Está correto apenas o que se afirma em

 Conheça nossos planos