Questões de Concurso
Sobre depreciação, amortização e exaustão em contabilidade pública
Foram encontradas 446 questões


Uma entidade do setor público adquiriu um equipamento para exames clínicos por R$ 700.000,00, o qual tem vida útil econômica definida para cinco anos e valor residual previsto de R$ R$ 200.000,00. A previsão do valor residual foi realizada com bastante segurança, pois a entidade já tem longa experiência com o uso desse tipo de equipamento, tanto que é possível prever que no primeiro ano será possível realizar (produzir) 200 mil exames. Para o segundo ano este valor cairá em 10%, no terceiro cairá em 20% em relação à previsão para o primeiro ano, e assim por diante, sendo que no último ano de vida útil o número de exames será de 120 mil. De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, a entidade pode empregar diferentes métodos de depreciação, desde que compatíveis com a vida útil econômica do ativo e aplicados uniformemente.
Qual das alternativas apresenta uma conclusão CORRETA em relação ao valor da depreciação anual do equipamento?
• Valor inicial do ativo: R$ 15.000.000,00 • Capacidade produtiva da jazida: 5.000.000 de toneladas • Quantidade de minério extraída nos últimos 4 exercícios sociais, devidamente documentada para a efetivação dos registros contábeis competentes, nos termos das normas em vigor:
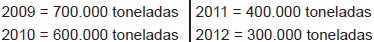 Considerando-se exclusivamente as informações recebidas e também que os dados iniciais informados não sofreram qualquer ajuste, a qualquer título que seja, o valor líquido contábil da jazida, ao final de 2011, em reais, é de:
Uma entidade do setor público que adquiriu à vista um equipamento para seu imobilizado, cumprindo todas as determinações legais vigentes para tal tipo de compra, apresentou as seguintes informações referentes exclusivamente a tal equipamento:

Uma entidade do setor público que adquiriu à vista um equipamento para seu imobilizado, cumprindo todas as determinações legais vigentes para tal tipo de compra, apresentou as seguintes informações referentes exclusivamente a tal equipamento:
Uma entidade do setor público que adquiriu à vista um equipamento para seu imobilizado, cumprindo todas as determinações legais vigentes para tal tipo de compra, apresentou as seguintes informações referentes exclusivamente a tal equipamento:
Uma entidade do setor público que adquiriu à vista um equipamento para seu imobilizado, cumprindo todas as determinações legais vigentes para tal tipo de compra, apresentou as seguintes informações referentes exclusivamente a tal equipamento:
Nesse contexto, o reconhecimento do valor dessa depreciação terá impacto no subsistema
I. Sem prejuízo da utilização de outros métodos de cálculo dos encargos de depreciação, podem ser adotados os seguintes métodos: quotas constantes; somas dos dígitos; unidades produzidas.
II. Valor residual compreende o valor do bem registrado na Contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada.
III. A depreciação de bens imóveis deve ser calculada com base, exclusivamente, no custo de construção, deduzido o valor dos terrenos.
Assinale:
Nas entidades do setor público, o cálculo da depreciação deverá ser feito exclusivamente com base no valor recuperável do ativo a ser definido como o maior valor entre o valor justo líquido de despesas de venda de um ativo ou de unidade geradora de caixa e o seu valor em uso.
Nas entidades do setor público, a depreciação deve ser reconhecida até que o valor líquido contábil do ativo seja igual ao valor residual.
Segundo o Manual de Contabilidade Aplicada ao Setor Público divulgado em 2012, os elementos do ativo imobilizado com vida útil econômica ilimitada sujeitam-se à depreciação, amortização ou exaustão sistemática.
O registro da depreciação, da amortização e da exaustão ocorrerá após a execução orçamentária, pois esta determinará o valor da parcela que deve ser reconhecida como variação passiva.

 Conheça nossos planos