Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388722
Contabilidade Pública

O ativo circulante totaliza
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IFN-MG
Prova:
FUNDEP - 2014 - IFN-MG - Auditor |
Q388450
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, Art. 101, “(...) os resultados gerais do exercício serão demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial, na demonstração das variações patrimoniais, além de outros quadros demonstrativos”.
Sobre as demonstrações contábeis segundo essa lei, analise as afirmativas a seguir.
I. O balanço orçamentário, definido pela Lei nº 4.320/1964, demonstra as receitas e despesas previstas em confronto com as realizadas.
II. Segundo a Lei nº 4.320/1964, o balanço financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
III. Segundo a Lei nº 4.320/1964, a demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
IV. O balanço patrimonial demonstrará, segundo a Lei nº 4.320/1964, o ativo financeiro, o ativo permanente, o passivo financeiro, o passivo permanente, o saldo patrimonial e as contas de compensação.
A partir dessa análise, conclui-se que estão CORRETAS.
Sobre as demonstrações contábeis segundo essa lei, analise as afirmativas a seguir.
I. O balanço orçamentário, definido pela Lei nº 4.320/1964, demonstra as receitas e despesas previstas em confronto com as realizadas.
II. Segundo a Lei nº 4.320/1964, o balanço financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
III. Segundo a Lei nº 4.320/1964, a demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
IV. O balanço patrimonial demonstrará, segundo a Lei nº 4.320/1964, o ativo financeiro, o ativo permanente, o passivo financeiro, o passivo permanente, o saldo patrimonial e as contas de compensação.
A partir dessa análise, conclui-se que estão CORRETAS.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área IV |
Q387949
Contabilidade Pública
A respeito da contabilidade geral, pública e comercial, julgue o item que se segue.
Se, na demonstração de variações patrimoniais, ocorrerem variações quantitativas aumentativas em montante menor que o montante das variações quantitativas diminutivas, ocorrerá déficit patrimonial.
Se, na demonstração de variações patrimoniais, ocorrerem variações quantitativas aumentativas em montante menor que o montante das variações quantitativas diminutivas, ocorrerá déficit patrimonial.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área IV |
Q387948
Contabilidade Pública
A respeito da contabilidade geral, pública e comercial, julgue o item que se segue.
O superávit financeiro ou resultado positivo financeiro, verificado no balanço patrimonial do ente público, consiste na diferença positiva entre seus ativos e passivos financeiros.
O superávit financeiro ou resultado positivo financeiro, verificado no balanço patrimonial do ente público, consiste na diferença positiva entre seus ativos e passivos financeiros.
Q387582
Contabilidade Pública
Considere o Balanço Patrimonial de um ente público (previsto na Lei nº 4.320/1964) a seguir.
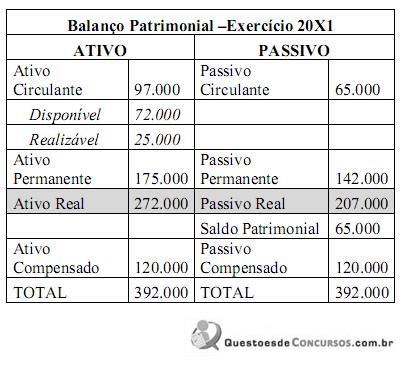
Acerca do Resultado Financeiro do exercício, assinale a alternativa correta.
Acerca do Resultado Financeiro do exercício, assinale a alternativa correta.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386129
Contabilidade Pública
Considere que os eventos a seguir tenham sido registrados no primeiro exercício financeiro encerrado do TJ/CE,
I Aprovação da lei orçamentária anual, com previsão da receita e fixação da despesa no valor de R$ 140.000.
II Contratação de operação de crédito no valor de R$ 80.000, para pagamento em 10 anos, com recebimento imediato do recurso.
III Compra de imóvel no valor de R$ 140.000, com recebimento imediato do bem, sendo a metade do pagamento à vista e o restante inscrito em restos a pagar.
IV Recebimento de equipamentos doados, no valor de R$ 40.000, para uso nas atividades operacionais do TJ/CE.
V Ingresso de depósitos de terceiros, no valor de R$ 10.000.
Com base nas informações acima, assinale a opção correta, com relação às demonstrações contábeis aplicadas ao setor público
I Aprovação da lei orçamentária anual, com previsão da receita e fixação da despesa no valor de R$ 140.000.
II Contratação de operação de crédito no valor de R$ 80.000, para pagamento em 10 anos, com recebimento imediato do recurso.
III Compra de imóvel no valor de R$ 140.000, com recebimento imediato do bem, sendo a metade do pagamento à vista e o restante inscrito em restos a pagar.
IV Recebimento de equipamentos doados, no valor de R$ 40.000, para uso nas atividades operacionais do TJ/CE.
V Ingresso de depósitos de terceiros, no valor de R$ 10.000.
Com base nas informações acima, assinale a opção correta, com relação às demonstrações contábeis aplicadas ao setor público
Q385907
Contabilidade Pública
Ontem, o contador da prefeitura de Sai de Perto realizou os ajustes de encerramento do exercício e enviou um balancete sintético para seu amigo concurseiro treinar um pouco a apuração do resultado no âmbito da contabilidade pública. No balancete enviado ontem, constavam:
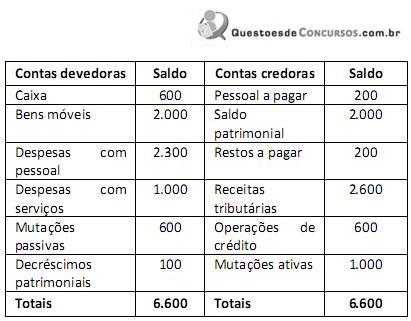
Com as informações disponíveis, o concurseiro descobriu que as variações ativas, as variações passivas e o resultado patrimonial do exercício foram, respectivamente, de:
Com as informações disponíveis, o concurseiro descobriu que as variações ativas, as variações passivas e o resultado patrimonial do exercício foram, respectivamente, de:
Q385902
Contabilidade Pública
A elaboração da demonstração das variações patrimoniais tem por base os saldos acumulados durante o exercício nas contas representativas de resultado. Adicionalmente, sabe-se que seu saldo deve corresponder exatamente aos saldos das contas pertencentes às seguintes classes: Resultado Diminutivo do Exercício; e Resultado Aumentativo do Exercício.
Considerando o Plano de Contas Único do Governo Federal, a classe do Resultado Aumentativo do Exercício compreende os níveis de resultado orçamentário, de resultado extraorçamentário e de:
Considerando o Plano de Contas Único do Governo Federal, a classe do Resultado Aumentativo do Exercício compreende os níveis de resultado orçamentário, de resultado extraorçamentário e de:
Q385893
Contabilidade Pública
Considere os saldos a seguir:
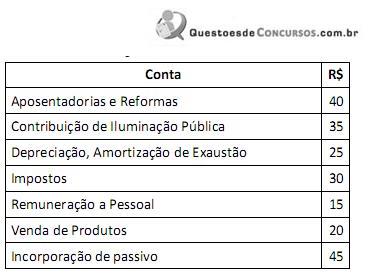
O somatório das variações patrimoniais aumentativas é:
O somatório das variações patrimoniais aumentativas é:
Q385892
Contabilidade Pública
O Balanço Orçamentário será preparado, considerando as informações das classes 5 e 6 do PCASP, e será complementado por nota explicativa detalhando as despesas executadas por tipos de créditos. Será informado, ainda, o montante da movimentação financeira relacionado à execução do orçamento do exercício, bem como os valores referentes à abertura de créditos adicionais e aos cancelamentos de crédito, de forma a evidenciar a diferença entre a dotação inicial e a atualizada.
Adicionalmente ao Balanço Orçamentário, devem ser incluídos os quadros demonstrativos:
Adicionalmente ao Balanço Orçamentário, devem ser incluídos os quadros demonstrativos:
Q385888
Contabilidade Pública
O Balanço Financeiro é composto por um quadro segregado em duas seções: Ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e Dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram com a inclusão do saldo em espécie do exercício anterior na coluna dos ingressos e o saldo em espécie para o exercício seguinte na coluna dos dispêndios.
A diferença entre o somatório dos ingressos orçamentários com os extraorçamentários e dos dispêndios orçamentários e extraorçamentários corresponde especificamente:
A diferença entre o somatório dos ingressos orçamentários com os extraorçamentários e dos dispêndios orçamentários e extraorçamentários corresponde especificamente:
Q383339
Contabilidade Pública
“Apresentará as receitas detalhadas por categoria econômica, origem e espécie, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo a realizar. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação. A identificação das receitas e despesas intraorçamentárias, quando necessária, deverá ser apresentada em notas explicativas.” Marque a alternativa que aponta a Demonstração Contábil aplicada ao Setor Público descrita na afirmativa anterior.
Q382308
Contabilidade Pública
Quanto à Demonstração dos Fluxos de Caixa, de acordo com o Manual de Contabilidade Aplicada ao Setor Público publicado pela Secretaria do Tesouro Nacional, é correto afirmar que o fluxo de caixa das atividades de investimento
Q382307
Contabilidade Pública
O Balanço Orçamentário do setor público demonstra as receitas e despesas previstas em confronto com as realizadas, sendo correto afirmar que evidenciará déficit na execução orçamentária sempre que houver
Q382306
Contabilidade Pública
O demonstrativo contábil governamental que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público, além das contas de compensação, denomina-se
Q382303
Contabilidade Pública
Sobre a despesa orçamentária pública referente à aquisição de equipamentos e materiais permanentes, é correto afirmar que ela
Q377083
Contabilidade Pública
Considere que no primeiro exercício financeiro de determinada unidade gestora do MTE tenham sido registrados os seguintes eventos:
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar;
V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para elaboração das demonstrações contábeis aplicadas ao setor público.
No balanço financeiro, os recebimentos extraorçamentários totalizaram R$ 44.000,00.
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar;
V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para elaboração das demonstrações contábeis aplicadas ao setor público.
No balanço financeiro, os recebimentos extraorçamentários totalizaram R$ 44.000,00.
Q377082
Contabilidade Pública
Considere que no primeiro exercício financeiro de determinada unidade gestora do MTE tenham sido registrados os seguintes eventos:
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar;
V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para elaboração das demonstrações contábeis aplicadas ao setor público.
No balanço patrimonial, o total do passivo circulante foi de R$ 24.000,00.
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar;
V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para elaboração das demonstrações contábeis aplicadas ao setor público.
No balanço patrimonial, o total do passivo circulante foi de R$ 24.000,00.
Q377081
Contabilidade Pública
Considere que no primeiro exercício financeiro de determinada unidade gestora do MTE tenham sido registrados os seguintes eventos:
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar;
V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para elaboração das demonstrações contábeis aplicadas ao setor público.
Na situação apresentada, houve uma geração líquida de caixa e equivalente de caixa no valor de R$ 86.000,00.
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar;
V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para elaboração das demonstrações contábeis aplicadas ao setor público.
Na situação apresentada, houve uma geração líquida de caixa e equivalente de caixa no valor de R$ 86.000,00.
Q377080
Contabilidade Pública
Considere que no primeiro exercício financeiro de determinada unidade gestora do MTE tenham sido registrados os seguintes eventos:
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar; V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para elaboração das demonstrações contábeis aplicadas ao setor público.
No balanço orçamentário, foram realizadas receitas no valor de R$ 66.000,00.
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar; V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para elaboração das demonstrações contábeis aplicadas ao setor público.
No balanço orçamentário, foram realizadas receitas no valor de R$ 66.000,00.

 Conheça nossos planos