Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2014
Banca:
BIO-RIO
Órgão:
CRMV-RJ
Prova:
BIO-RIO - 2014 - CRMV-RJ - Técnico de Contabilidade |
Q475315
Contabilidade Pública
O demonstrativo contábil em que se verifica as disponibilidades financeiras do exercício anterior e do atual é o(a):
Ano: 2014
Banca:
FGV
Órgão:
Prefeitura de Recife - PE
Prova:
FGV - 2014 - Prefeitura de Recife - PE - Auditor do Tesouro Municipal - Prova I |
Q473223
Contabilidade Pública
Leia o fragmento a seguir.
Demonstração contábil que evidencia a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie do exercício anterior e os que serão transferidos para o exercício seguinte.
O fragmento apresenta o conceito de
Demonstração contábil que evidencia a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie do exercício anterior e os que serão transferidos para o exercício seguinte.
O fragmento apresenta o conceito de
Ano: 2014
Banca:
FDC
Órgão:
FIOCRUZ
Prova:
FDC - 2014 - FIOCRUZ - Analista em Gestão de Saúde - Contabilidade |
Q470947
Contabilidade Pública
A demonstração dos fluxos de caixa tem o objetivo de contribuir para a transparência da gestão pública, pois permite um melhor gerenciamento e controle financeiro dos órgãos e entidades do setor público.
Para o levantamento da demonstração dos fluxos de caixa, é necessário definir conceitos. Em relação ao tema, observe a descrição a seguir:
“Reflete as movimentações de recursos financeiros que não representam arrecadação ou aplicação direta.”
Essa informação está relacionada ao seguinte conceito:
Para o levantamento da demonstração dos fluxos de caixa, é necessário definir conceitos. Em relação ao tema, observe a descrição a seguir:
“Reflete as movimentações de recursos financeiros que não representam arrecadação ou aplicação direta.”
Essa informação está relacionada ao seguinte conceito:
Ano: 2014
Banca:
FDC
Órgão:
FIOCRUZ
Prova:
FDC - 2014 - FIOCRUZ - Analista em Gestão de Saúde - Contabilidade |
Q470945
Contabilidade Pública
De acordo com a lei 4320/1964 a demonstração contábil que demonstra as receitas e despesas previstas em confronto com as realizadas denomina-se:
Ano: 2014
Banca:
FDC
Órgão:
FIOCRUZ
Prova:
FDC - 2014 - FIOCRUZ - Analista em Gestão de Saúde - Contabilidade |
Q470940
Contabilidade Pública
A respeito das notas explicativas podemos afirmar, EXCETO:
Ano: 2014
Banca:
FDC
Órgão:
FIOCRUZ
Prova:
FDC - 2014 - FIOCRUZ - Analista em Gestão de Saúde - Contabilidade |
Q470937
Contabilidade Pública
Quanto ao imobilizado podemos afirmar que:
Ano: 2014
Banca:
FDC
Órgão:
FIOCRUZ
Prova:
FDC - 2014 - FIOCRUZ - Analista em Gestão de Saúde - Contabilidade |
Q470932
Contabilidade Pública
Quanto ao resultado patrimonial analise as afirmativas a seguir:
I – Quando a VPA (variação patrimonial aumentativa) for menor que a VPD (variação patrimonial diminutiva) temos um superávit patrimonial.
II – Quando a VPA for menor que a VPD temos um déficit patrimonial.
III – Quando a VPA for maior que a VPD temos um superávit patrimonial.
Das afirmativas acima:
I – Quando a VPA (variação patrimonial aumentativa) for menor que a VPD (variação patrimonial diminutiva) temos um superávit patrimonial.
II – Quando a VPA for menor que a VPD temos um déficit patrimonial.
III – Quando a VPA for maior que a VPD temos um superávit patrimonial.
Das afirmativas acima:
Ano: 2014
Banca:
FDC
Órgão:
FIOCRUZ
Prova:
FDC - 2014 - FIOCRUZ - Analista em Gestão de Saúde - Contabilidade |
Q470926
Contabilidade Pública
Observando a composição mais detalhada do patrimônio público, e em razão do que determina o art.105 da Lei nº 4320/ 1964, os bens, créditos e valores integram a seguinte classificação do Balanço Patrimonial:
Ano: 2014
Banca:
FDC
Órgão:
FIOCRUZ
Prova:
FDC - 2014 - FIOCRUZ - Analista em Gestão de Saúde - Contabilidade |
Q470910
Contabilidade Pública
“A soma, agregação ou divisão de patrimônio de uma ou mais entidades do setor público resultará em novas unidades contábeis.”. Avalie se, de acordo com a NBCT 16.1, esse procedimento pode ser utilizado nos seguintes casos:
I – registro dos atos e dos fatos que envolvem o patrimônio público ou suas parcelas.
II – unificação de parcelas do patrimônio público vinculadas a unidades contábeis descentralizadas, para fins de controle e evidenciação dos seus resultados.
III – consolidação de entidades do setor público para fins de atendimento de exigências legais ou necessidades gerenciais.
Das afirmativas acima, pode-se dizer que:
I – registro dos atos e dos fatos que envolvem o patrimônio público ou suas parcelas.
II – unificação de parcelas do patrimônio público vinculadas a unidades contábeis descentralizadas, para fins de controle e evidenciação dos seus resultados.
III – consolidação de entidades do setor público para fins de atendimento de exigências legais ou necessidades gerenciais.
Das afirmativas acima, pode-se dizer que:
Q467105
Contabilidade Pública
As demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público são:
Q467087
Contabilidade Pública
Algumas das Demonstrações Contábeis, segundo a Lei nº 4 320/64 são: Balanço Orçamentário, Balanço Financeiro e Balanço Patrimonial. Abaixo assinale a alternativa que está relacionada com a Demonstração Contábil Balanço Financeiro.
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Provas:
FGV - 2014 - SUSAM - Contador
|
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q466089
Contabilidade Pública
O Balanço Financeiro evidencia a movimentação financeira das entidades do setor público no período a que se refere, e discrimina
Ano: 2014
Banca:
FGV
Órgão:
PROCEMPA
Prova:
FGV - 2014 - PROCEMPA - Analista Administrativo - Contador |
Q465545
Contabilidade Pública
De acordo com a NBC T SP 16.6, do CFC, o Balanço Financeiro evidencia a movimentação financeira das entidades do setor público no período a que se refere.
Entre outros, ele discrimina
Entre outros, ele discrimina
Ano: 2014
Banca:
FGV
Órgão:
PROCEMPA
Prova:
FGV - 2014 - PROCEMPA - Analista Administrativo - Contador |
Q465543
Contabilidade Pública
De acordo com a NBC TSP 16.6, do CFC, assinale a opção que indica as demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público.
Ano: 2014
Banca:
FUNCAB
Órgão:
SEFAZ-BA
Prova:
FUNCAB - 2014 - SEMGE - BA - Auditor Interno - Tarde |
Q461500
Contabilidade Pública
No setor público, o demonstrativo contábil que evidencia as receitas e despesas orçamentárias, bem como os dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o exercício seguinte, denomina-se.
Q460113
Contabilidade Pública
Considere as informações da tabela a seguir, extraídas da contabilidade de um ente público no final do exercício 20X0.
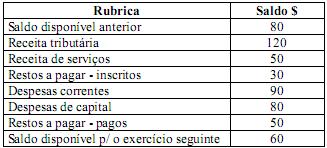
Com base no exposto, assinale a alternativa correta.
Com base no exposto, assinale a alternativa correta.
Q458381
Contabilidade Pública
Na Contabilidade Pública, os bens e valores recebidos de terceiros, que são contabilizados para efeito de controle e não alteram o patrimônio público quando de seu registro, mas poderão vir a modificá-lo no futuro, são demonstrados no seguinte balanço:
Ano: 2014
Banca:
FUNDATEC
Órgão:
SEFAZ-RS
Prova:
FUNDATEC - 2014 - SEFAZ-RS - Auditor Fiscal da Receita Estadual - Bloco 2 |
Q458290
Contabilidade Pública
A companhia Araguaia reconheceu, no seu balanço, a redução do valor de Semoventes. Tal redução representa uma?
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Analista de Contas Públicas - Contabilidade |
Q458052
Contabilidade Pública
Quanto à consolidação da contabilidade pública, de acordo com a Legislação vigente, é correto afirmar:
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Analista de Contas Públicas - Contabilidade |
Q458050
Contabilidade Pública
Quanto às demonstrações contábeis públicas, de acordo com a Lei 4.320 de 1964 e alterações posteriores, é correto afirmar:

 Conheça nossos planos