Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


De acordo com as Demonstrações Contábeis das Entidades definidas no campo da Contabilidade Aplicada ao Setor Público, foram feitas as seguintes afirmações:
I. As demonstrações contábeis mostram informações retiradas dos registros e dos documentos que formam o sistema contábil da entidade.
II. Nas demonstrações contábeis, as contas semelhantes podem ser agrupadas; independentemente dos saldos, desde que indicada a sua natureza e não ultrapassem 20% (vinte por cento) do valor do respectivo grupo de contas e desde que sejam compensados os saldos e a utilização de designações genéricas.
III. A apresentação dos valores correspondentes ao período anterior deve fazer parte das demonstrações contábeis divulgadas.
IV. Devem constar a identificação da entidade do setor público, da autoridade responsável e do contabilista nas demonstrações contábeis.
Estão corretas
Um órgão da Administração Pública Direta apresentava, em 31.12.2016, os seguintes saldos em suas contas de Variações Patrimoniais Quantitativas:
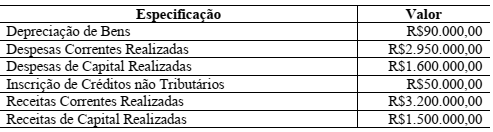
Considerando-se apenas os dados informados, o Resultado Patrimonial do Exercício de 2016 é de:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público – MCASP, julgue as afirmações a seguir a respeito de Notas Explicativas às Demonstrações Contábeis Aplicadas ao Setor Público – DCASP como Verdadeiras (V) ou Falsas (F) e, em seguida, assinale a opção correta.
I. Notas Explicativas são informações adicionais às apresentadas nos quadros das DCASP e são consideradas parte integrante das demonstrações.
II. O objetivo das Notas Explicativas é facilitar a compreensão das demonstrações contábeis a seus diversos usuários, e por isso devem ser claras, sintéticas e objetivas.
III. As Notas Explicativas devem divulgar os pressupostos das estimativas dos riscos significativos que podem vir a causar um ajuste material nos valores contábeis dos ativos e passivos ao longo dos próximos doze meses. Devem ser detalhadas a natureza e o valor contábil desses ativos e passivos na data das demonstrações.
IV. Deverão constar em Notas Explicativas unicamente as informações contábeis exigidas pela Lei n.°4.320/1964, e Normas Brasileiras de Contabilidade Aplicadas ao Setor Público – NBCASP, sendo vedada a utilização de Notas Explicativas para divulgar informações relevantes não suficientemente evidenciadas ou que não constam nas DCASP.
A sequência correta é:
De acordo com a Lei n.°4.320/1964, relacione os componentes do Balanço Patrimonial elencados na primeira coluna com sua respectiva descrição na segunda coluna e, em seguida, assinale a opção correta.
1. Ativo Financeiro
2. Ativo Permanente
3. Passivo Financeiro
4. Passivo Permanente
( ) Compreende os bens, créditos e valores cuja mobilização ou alienação depende de autorização legislativa.
( ) Compreende as dívidas fundadas e outras cujo pagamento independa de autorização orçamentária.
( ) Compreende os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários
( ) Compreende as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
A sequência correta é:
Uma Prefeitura apresentou, no ano de 2016, as seguintes informações, extraídas de sua contabilidade, para fins de elaboração do Balanço Financeiro:
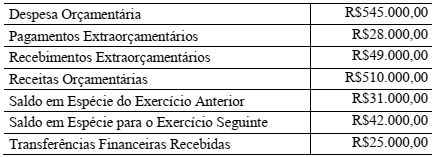
Considerando-se apenas os dados informados, o resultado financeiro do exercício de 2016 é um:
Uma Prefeitura apresentou, no ano de 2016, as seguintes informações, extraídas de sua contabilidade, para fins de elaboração do Balanço Financeiro:
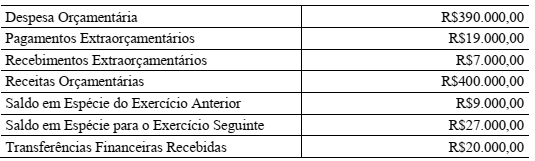
Considerando-se apenas os dados informados, no Balanço Financeiro relativo ao ano 2016 elaborado de
acordo com o Manual de Contabilidade Aplicada ao Setor Público – MCASP, o total dos Ingressos é de:
De acordo as regras contábeis aplicáveis ao setor público, relacione as demonstrações contábeis obrigatórias, elencadas na primeira coluna, com a respectiva descrição, apresentada na segunda coluna, e, em seguida, assinale a opção correta.
1. Balanço Patrimonial
2. Balanço Financeiro
3. Balanço Orçamentário
( ) evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
( ) demonstra o ativo financeiro, que compreende os créditos e valores realizáveis independentemente de autorização orçamentária e os valores e numerários.
( ) demonstra as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
A sequência correta é:
Observe o Balanço Orçamentário a seguir para responder à questão.
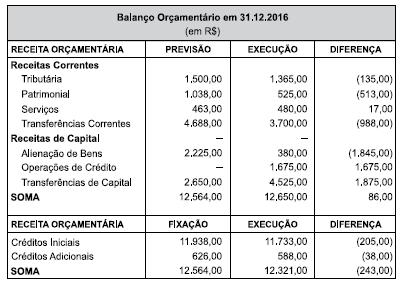
Considere as contas contábeis citadas abaixo.
I. Transferências Correntes
II. Transferências de Capital
III. Transferências Recebidas
IV. Transferências Concedidas
Quais delas figuram no Balanço Orçamentário?
“Este demonstrativo tem função semelhante à Demonstração do Resultado do Exercício (DRE) do setor privado. Contudo, é importante ressaltar que a DRE apura o resultado, em termos de lucro ou prejuízo líquido, como um dos principais indicadores de desempenho da entidade. Já no setor público, o resultado patrimonial não é um indicador de desempenho, mas um medidor do quanto o serviço público ofertado promoveu alterações quantitativas dos elementos patrimoniais”.
A descrição acima se refere a que demonstração contábil aplicada ao setor público?
Considere as contas contábeis a seguir:
I. Transferências Correntes
II. Transferências de Capital
III. Transferências Recebidas
IV. Transferências Concedidas
Quais delas figuram no Balanço Orcamentário?
“Editar normativos, manuais, instruções de procedimentos contábeis e plano de contas aplicado ao setor público, objetivando a elaboração e publicação de demonstrações contábeis consolidadas, em consonância com os padrões internacionais de contabilidade aplicados ao setor público.”
Essas atribuições competem:

 Conheça nossos planos