Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q1382744 Contabilidade Pública

Em consonância com os novos padrões da contabilidade aplicada ao setor público, o Balanço Patrimonial – Anexo 14 da Lei nº 4.320/1964 – foi alterado e nele passou a constar o Quadro de Ativos e Passivos Financeiros e Permanentes. Sendo assim, considere os agrupamentos de contas da tabela abaixo:
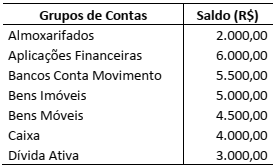

Imagem associada para resolução da questão


Os totais dos Ativos Financeiro e Permanente são, respectivamente, os seguintes:

Alternativas
Q1365028 Contabilidade Pública
Para o levantamento da Demonstração dos Fluxos de Caixa, é necessário definir alguns conceitos. Sendo um deles Transferências Intergovernamentais assinale a alternativa CORRETA que define o mesmo:
Alternativas
Q1365027 Contabilidade Pública
A demonstração dos fluxos de caixa tem o objetivo de contribuir para a transparência da gestão pública, deve ser elaborada pelo método direto ou indireto e evidenciar as movimentações havidas no caixa e seus equivalentes, nos seguintes fluxos: EXCETO:
Alternativas
Q1365021 Contabilidade Pública
O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público, além das contas de compensação, conforme as seguintes definições: Relacione as colunas:
(I) Ativo (II) Passivo (III) Patrimônio Líquido (IV) Contas de Compensação
( ) são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços. ( ) compreende os atos que possam vir ou não a afetar o patrimônio. ( ) são recursos controlados pela entidade como resultado de eventos passados e dos quais se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços. ( ) é o valor residual dos ativos da entidade depois de deduzidos todos seus passivos.
Assinale a alternativa que apresenta a sequência CORRETA:
Alternativas
Q1365020 Contabilidade Pública
O Balanço Financeiro possibilita a apuração do resultado financeiro do ente público em um determinado exercício. Esse cálculo pode ser efetuado de duas maneiras: Analise as afirmativas abaixo:
I-Saldo em espécie para o Exercício Seguinte menos o Saldo em Espécie do Exercício Anterior. II- Verificação do montante de operações de crédito em comparação à amortização da dívida, o que indica a influência do orçamento na gestão da dívida pública. III-A soma das Receitas Orçamentárias mais as Transferências Financeiras Recebidas e os Recebimentos Extra orçamentários, menos a Despesa Orçamentária, as Transferências Financeiras Concedidas e os Pagamentos Extra orçamentários. IV-Equilíbrio entre receita prevista e despesa fixada e constata-se que toda despesa a ser executada está amparada por uma receita prevista a ser arrecadada no exercício.
Estão CORRETAS as afirmativas:
Alternativas
Q1365019 Contabilidade Pública
Referente a análise dos quocientes no balanço orçamentário, assinale a alternativa CORRETA que condiz com o Quociente de Execução da Receita:
Alternativas
Q1365018 Contabilidade Pública
O Balanço Orçamentário, demonstra as receitas e despesas previstas em confronto com as realizadas. Assinale a alternativa INCORRETA sobre Balanço Orçamentário:
Alternativas
Q1345585 Contabilidade Pública
Referente as Demonstrações Contábeis Aplicadas ao Setor Público, relacione as colunas e assinale a alternativa com a sequência correta.
1. Demonstração das Mutações no Patrimônio Líquido. 2. Demonstração dos Fluxos de Caixa. 3. Balanço Financeiro. 4. Balanço Orçamentário.
( ) Evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. ( ) Demonstrará as receitas e despesas previstas em confronto com as realizadas. ( ) Apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento. ( ) Demonstrará a evolução do patrimônio líquido da entidade.
Alternativas
Q1345584 Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, que são resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Nesse contexto, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) A elaboração da DVP tem por base as contas contábeis do modelo de Plano de Contas Aplicado ao Setor Público (PCASP), utilizando-se as classes 3 (variações patrimoniais diminutivas – VPD) e 4 (variações patrimoniais aumentativas – VPA). ( ) O resultado patrimonial do período é apurado na DVP pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. ( ) A DVP poderá ser elaborada pelo modelo sintético e pelo modelo analítico. ( ) A DVP permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade.
Alternativas
Q1325251 Contabilidade Pública
Caso o contador verifique que o munícipio teve insuficiência de arrecadação no valor de $11.500,00, mas conseguiu economia de despesas no valor de $2.000,00, é CORRETO afirmar que o Resultado da Execução Orçamentária é de
Alternativas
Q1323709 Contabilidade Pública
Considere os valores atribuídos a cada item na compra de um ativo imobilizado por parte de uma entidade pública, o qual requer a preparação de um local para ter condições de uso efetivo.
Valor efetivamente pago após descontos e abatimentos: R$ 2.000,00. Tributos não recuperáveis: R$ 100,00. Tributos recuperáveis: R$ 40,00. Descontos comerciais: R$ 10,00. Abatimentos: R$ 5,00. Custos com pessoal decorrentes da aquisição: R$ 20,00. Custos com a preparação do local: R$ 30,00. Frete e manuseio do ativo: R$ 5,00. Honorários com estudos e testes relacionados com o ativo: R$ 2,00. Despesas administrativas: R$ 3,00.
Deverá fazer parte do custo do ativo imobilizado o valor de:
Alternativas
Ano: 2017 Banca: FUNRIO Órgão: CGE-RO
Q1229044 Contabilidade Pública
O elemento patrimonial que, na Demonstração das Variações Patrimoniais, constitui uma Variação Patrimonial Aumentativa é o seguinte:
Alternativas
Ano: 2017 Banca: Quadrix Órgão: CRP 7ª Região RS
Q1212739 Contabilidade Pública
Suponha-se que determinado ente apresente os seguintes saldos (em R$ 1.000,00) no último mês do exercício:  dotação aprovada/receita prevista: 100;  receita realizada: 120;  despesa empenhada: 90;  despesa paga: 70;  superavit financeiro do balanço anterior: 30; e  créditos suplementares reabertos no exercício: 10. Com base nesse caso hipotético, assinale a alternativa que apresenta o limite possível para a abertura de um crédito especial.  
Alternativas
Ano: 2017 Banca: FADESP Órgão: Prefeitura de Irituia - PA
Q1211851 Contabilidade Pública
A demonstração contábil do setor público que deverá apresentar as receitas detalhadas por categoria econômica, origem e espécie, especificando a previsão inicial a previsão atualizada para o exercício, a receita realizada e o saldo a realizar, é denominada 
Alternativas
Q1203977 Contabilidade Pública
Os saldos a seguir são referentes ao encerramento de exercício de determinado órgão público. Com base nesses saldos, responda a próxima questão.

Descrição                                                                                               Valor (R$)
Salários a Pagar                                                                                            1.350
Dívida Fundada                                                                                                830
Adiantamentos Concedidos a Servidor                                                         120
Bens Móveis                                                                                                  1.450
Caixa e Equivalentes a Caixa                                                                       2.800
Depreciação Acumulada                                                                                 370
Depreciação                                                                                                       15
Patrimônio Líquido                                                                                        5.200
Ajuste de Exercícios Anteriores de Despesa com Pessoal                         100
Baixa de Dívidas                                                                                                40
Depósitos de Terceiros                                                                                    170
Despesa Empenhada                                                                                        900
Bens Imóveis                                                                                                  3.450
Estoque                                                                                                              450
Requisição de Material de Consumo                                                                60
Tributos                                                                                                           2.000
As variações patrimoniais diminutivas resultaram em R$:
Alternativas
Q1203976 Contabilidade Pública
Os saldos a seguir são referentes ao encerramento de exercício de determinado órgão público. Com base nesses saldos, responda a próxima questão.

Descrição                                                                                               Valor (R$)
Salários a Pagar                                                                                            1.350
Dívida Fundada                                                                                                830
Adiantamentos Concedidos a Servidor                                                         120
Bens Móveis                                                                                                  1.450
Caixa e Equivalentes a Caixa                                                                       2.800
Depreciação Acumulada                                                                                 370
Depreciação                                                                                                       15
Patrimônio Líquido                                                                                        5.200
Ajuste de Exercícios Anteriores de Despesa com Pessoal                         100
Baixa de Dívidas                                                                                                40
Depósitos de Terceiros                                                                                    170
Despesa Empenhada                                                                                        900
Bens Imóveis                                                                                                  3.450
Estoque                                                                                                              450
Requisição de Material de Consumo                                                                60
Tributos                                                                                                           2.000
A soma do ativo resultou em R$:
Alternativas
Q1203971 Contabilidade Pública
Determinado Órgão Público, ao final do exercício financeiro, apresentou os seguintes saldos: - Despesa com Pessoal, R$ 1.200. - Despesas de Capital, R$ 900. - Despesas com material de consumo, R$ 450. - Despesas com serviços de terceiros, R$ 830. - Pagamentos de restos a pagar de exercícios anteriores, R$ 220. - Depósitos de terceiros, R$ 60. - Bens Imóveis, R$ 3.400. - Receita de impostos, R$ 2.700. - Receita de serviços, 700. - Receita de contribuições, 1.100.
Com base nesses dados, é possível afirmar que o Balanço Orçamentário apresentou um resultado superavitário de R$:
Alternativas
Q1070967 Contabilidade Pública

Considere as seguintes informações de uma determinada entidade pública:


Conta Título Valor em R$

1.1.3.4.0.00.00 Créditos por danos ao patrimônio 15.000,00

1.1.2.6.0.00.00 Dívida ativa não tributária 10.000,00

1.2.2.2.0.00.00 Propriedades para investimento 8.000,00

3.1.3.1.0.00.00 Benefícios a pessoal - RPPS 12.000,00

3.2.4.1.0.00.00 Auxílio por natalidade 3.000,00

4.6.2.1.0.00.00 Ganhos com alienação de investimentos 2.000,00

1.1.9.1.0.00.00 Prêmios de seguros a apropriar 1.000,00

4.5.2.3.0.00.00 Transferências voluntárias 7.800,00

1.2.1.4.0.00.00 Estoques 5.000,00


Segundo o Manual de Contabilidade Aplicada ao Setor, o valor total do Ativo Não Circulante e das Variações Patrimoniais Diminutivas dessa entidade pública, respectivamente, em reais, são de

Alternativas
Q1070964 Contabilidade Pública

Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as assertivas e assinale a alternativa que aponta a(s) correta(s).


I. Embora o ente público forneça uma variedade de serviços públicos aos contribuintes, ele não o faz em retribuição ao pagamento dos tributos. Assim, a maior parte das variações patrimoniais aumentativas (VPA) das entidades do setor público decorrem de transações com contraprestação.

II. A entidade pública deve reconhecer o ativo oriundo de uma transação sem contraprestação quando obtiver o controle de recursos que se enquadrem na definição de um ativo e este satisfaça os critérios para o reconhecimento. Caso determinado item atenda à definição de ativo, mas não satisfaça os critérios para o reconhecimento, a entidade pode evidenciar, em notas explicativas, esse item como ativo contingente.

III. A obrigação presente, derivada de transação sem contraprestação que se enquadre na definição de passivo, deve ser reconhecida somente quando for provável que a saída de recursos que incorpora benefícios econômicos futuros ou potencial de serviços seja exigida para liquidar a obrigação, e sua estimativa confiável do montante das obrigações puder ser realizada.

Alternativas
Q1070963 Contabilidade Pública

A Prefeitura Municipal de Pinhais solicitou informações à Secretaria de Contabilidade e Finanças (SCF) para verificar a disponibilidade de recursos para abertura de créditos adicionais especiais, durante a execução orçamentária. Imediatamente, o Contador Geral do Município apresentou as seguintes informações:


Descrição Valor

Passivo financeiro 10.000,00

Créditos adicionais transferidos 15.000,00

Recurso de reserva de contingência 5.000,00

Excesso de arrecadação 8.000,00

Ativo financeiro 35.000,00

Operações de crédito vinculadas não recebidas 5.000,00


Com base nas informações apresentadas, de acordo a Lei n° 4.320/64, o Contador apurou o valor do Superávit Financeiro para fins de abertura de créditos adicionais de

Alternativas
Respostas
4661: B
4662: C
4663: D
4664: B
4665: C
4666: B
4667: A
4668: E
4669: E
4670: B
4671: B
4672: E
4673: B
4674: B
4675: C
4676: C
4677: C
4678: A
4679: C
4680: A