Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Considere as seguintes informações registradas pela contabilidade de um Município e referentes ao exercício financeiro de 2016:
Previsão Inicial da Receita 300.000,00
Previsão Atualizada da Receita 310.000,00
Dotação Inicial da Despesa 280.000,00
Dotação Atualizada 290.000,00
Despesa Empenhada 250.000,00
Despesa Paga 230.000,00
Restos a Pagar Não Processados inscritos em 31/12/2016 10.000,00
Com base nas informações apresentadas, de acordo a Lei n° 4.320/64, o valor dos Restos a
Pagar Processados, inscritos em 31/12/2016, foi, em reais,
Determinada Prefeitura solicitou, à sua Secretaria de Contabilidade e Finanças, informações referentes à arrecadação das receitas orçamentárias patrimoniais. Imediatamente, o contador da Prefeitura apresentou um balancete com as seguintes informações:
Receitas de Valores Mobiliários 8.000,00
Receita de Concessões e Permissões 5.200,00
Receita da Cessão de Direitos 2.000,00
Contribuições Sociais 4.500,00
Imposto sobre Operações de Crédito, Câmbio e Seguro, ou
Relativas a Títulos ou Valores Mobiliários 1.500,00
Contribuição para o Custeio do Serviço de Iluminação Pública 1.300,00
Receitas Imobiliárias 5.000,00
Compensações Financeiras 8.900,00
Contribuições de Intervenção no Domínio Econômico 7.800,00
Com base nas informações apresentadas pela Contabilidade, a soma das receitas
patrimoniais, em reais, foi
Durante um determinado exercício financeiro, foram extraídas do Balanço Orçamentário as seguintes informações de um Ente da Federação:
Previsão Inicial da Receita 110.000,00
Receita Arrecadada 100.000,00
Despesas Fixadas 90.000,00
Despesas Empenhadas 88.000,00
Despesas Liquidadas 86.000,00
Despesas Empenhadas Pagas 76.000,00
Com base nas informações apresentadas, de acordo com a Lei n° 4.320/64, o resultado da
execução orçamentária foi, em reais,
As seguintes informações, referentes ao exercício financeiro de 2015, foram extraídas do Balanço Orçamentário e do Balanço Financeiro de uma Agência Reguladora de Serviços Públicos Delegados:
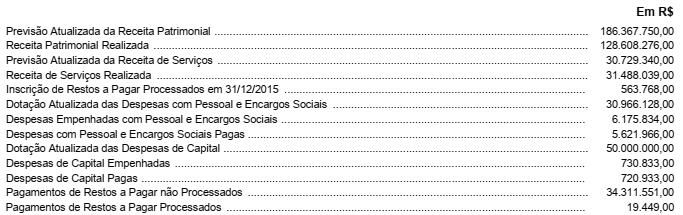
Com base nessas informações, o resultado financeiro do exercício financeiro de 2015 evidenciado no Balanço Financeiro da
Agência Reguladora de Serviços Públicos Delegados foi, em reais,
Em 2016, uma entidade pública adquiriu um equipamento pelo valor de R$ 560.000,00. Além disso, realizou gastos com serviços de terceiros/pessoa jurídica referentes a este ativo, sendo eles:
− Instalação e testes para verificação da adequação do funcionamento do equipamento no valor de R$ 90.000,00.
− Propaganda institucional sobre o novo equipamento no valor de R$ 60.000,00.
Em 01/11/2016, data em que o ativo foi colocado em condições de uso e que a entidade iniciou a sua utilização, a estimativa do valor residual do ativo foi R$ 50.000,00 e da sua vida útil de 5 anos. Para o cálculo da depreciação do ativo, é utilizado o método das quotas constantes.
Com base nessas informações, a variação patrimonial quantitativa diminutiva decorrente de Uso de Bens, Serviços e Consumo de Capital Fixo em 2016 foi, em reais,
Considere as seguintes informações extraídas do sistema de contabilidade de uma autarquia estadual referentes ao mês de novembro de 2016:
− Empenho e liquidação da despesa com material de consumo no valor de R$ 200.000,00. O material foi entregue pelo fornecedor em 16/11/2016 e foi pago em dezembro de 2016.
− Lançamento e arrecadação de receitas de valores mobiliários no valor de R$ 420.000,00. Tais receitas são referentes ao mês de novembro de 2016.
− Lançamento de receitas de concessão e permissão no valor de R$ 945.000,00. Tais receitas são referentes ao mês de novembro de 2016.
− Arrecadação de receitas de concessão e permissão no valor de R$ 220.000,00, já reconhecidas anteriormente conforme o regime de competência.
− Pagamento dos salários referentes a outubro de 2016 dos funcionários da área administrativa no valor de R$ 150.000,00.
− Utilização de material de consumo na prestação de serviços no valor de R$ 185.000,00.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 306.000,00.
− Empenho e liquidação da despesa com Serviços de Terceiros – Pessoa Jurídica no valor de R$ 88.000,00 referente à prestação de serviços de manutenção predial.
− Pagamento a fornecedores no valor de R$ 56.000,00 referente a bens entregues em meses anteriores.
Considere as seguintes informações extraídas do sistema de contabilidade de uma autarquia estadual referentes ao mês de novembro de 2016:
− Empenho e liquidação da despesa com material de consumo no valor de R$ 200.000,00. O material foi entregue pelo fornecedor em 16/11/2016 e foi pago em dezembro de 2016.
− Lançamento e arrecadação de receitas de valores mobiliários no valor de R$ 420.000,00. Tais receitas são referentes ao mês de novembro de 2016.
− Lançamento de receitas de concessão e permissão no valor de R$ 945.000,00. Tais receitas são referentes ao mês de novembro de 2016.
− Arrecadação de receitas de concessão e permissão no valor de R$ 220.000,00, já reconhecidas anteriormente conforme o regime de competência.
− Pagamento dos salários referentes a outubro de 2016 dos funcionários da área administrativa no valor de R$ 150.000,00.
− Utilização de material de consumo na prestação de serviços no valor de R$ 185.000,00.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 306.000,00.
− Empenho e liquidação da despesa com Serviços de Terceiros – Pessoa Jurídica no valor de R$ 88.000,00 referente à prestação de serviços de manutenção predial.
− Pagamento a fornecedores no valor de R$ 56.000,00 referente a bens entregues em meses anteriores.
Antes da apuração do resultado patrimonial do período, foram extraídos do sistema de contabilidade de uma entidade autárquica estadual os saldos em 31/12/2016 das contas apresentadas a seguir:
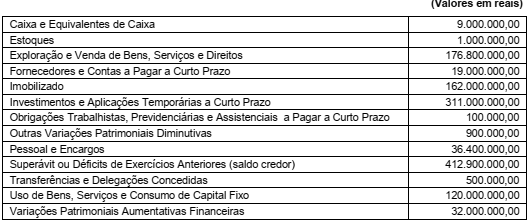
Com base nessas informações, em 31/12/2016, o saldo do
Em 01/03/2016, um governo estadual obteve uma operação de crédito por antecipação da receita orçamentária no valor de R$ 500.000,00. O pagamento no valor de R$ 510.000,00 referente ao valor do principal mais encargos financeiros ocorreu no dia 31/03/2016.
Com base nessas informações, o governo estadual reconheceu
Assinale a alternativa que representa o demonstrativo a seguir.
(+) Receitas Orçamentárias
(+) Transferências Financeiras Recebidas
(+) Recebimentos Extraorçamentários
(-) Despesa Orçamentária
(-) Transferências Financeiras Concedidas
(-) Pagamentos Extraorçamentários

 Conheça nossos planos