Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


A contabilidade de um ente público apresentou as seguintes informações (valores em reais).

Acerca dessa situação, considerando a correta classificação das referidas operações, bem como a correta elaboração da respectiva demonstração de fluxo de caixa, julgue o seguinte item.
O fluxo das atividades de financiamento consumiu R$ 250 da
conta caixa.
A contabilidade de um ente público apresentou as seguintes informações (valores em reais).
Acerca dessa situação, considerando a correta classificação das referidas operações, bem como a correta elaboração da respectiva demonstração de fluxo de caixa, julgue o seguinte item.
O fluxo das atividades operacionais gerou R$ 200 para a conta
caixa.
A contabilidade de um ente público apresentou as seguintes informações (valores em reais).
Acerca dessa situação, considerando a correta classificação das referidas operações, bem como a correta elaboração da respectiva demonstração de fluxo de caixa, julgue o seguinte item.
O fluxo das atividades de investimento gerou R$ 650 para a
conta caixa.
Considere as transações ocorridas no mês de setembro de 2017 em uma determinada entidade pública estadual:
− Empenho de despesa referente à aquisição de material de consumo no valor de R$ 30.000,00. A despesa foi liquidada e paga em 04/10/2017 pelo valor do empenho.
− Empenho de despesa referente a serviços de terceiros − pessoa física, referente à manutenção dos elevadores da entidade, no valor de R$ 5.000,00. A despesa foi liquidada em 06/10/2017 e paga em 10/10/2017 pelo valor do empenho.
− Empenho e liquidação de despesa referente à amortização do principal da dívida pública interna no valor de R$ 650.000,00. A despesa foi paga em 02/10/2017 pelo valor do empenho.
− Empenho de despesa referente a juros da dívida pública mobiliária no valor de R$ 7.000.00. A despesa foi liquidada em 04/10/2017 e paga em 10/10/2017 pelo valor do empenho.
− Empenho de despesa referente à aquisição de um veículo novo no valor de R$ 70.000,00. A despesa foi liquidada em 03/11/2017 e paga em 10/11/2017 pelo valor do empenho.
− Empenho de despesa referente à ampliação do edifício-sede da entidade, com aumento dos benefícios econômicos do ativo, no valor de R$ 50.000,00. A despesa foi liquidada em 02/10/2017 e paga em 13/11/2017.
− Devolução de depósito caução recebido no valor de R$ 40.000,00.
− Reconhecimento do ajuste de perdas com material de consumo no valor de R$ 9.000,00. O material de consumo foi adquirido em janeiro de 2017.
Com base nessas informações, o total da despesa corrente que impactou o resultado de execução orçamentária, conforme Lei n° 4.320/1964, referente ao exercício financeiro de 2017 foi, em reais,
Considere os itens, a seguir, do patrimônio de uma entidade pública em 31/12/2016:
I. Valores pagos a título de prêmio de seguros que deverão ser totalmente apropriados durante o exercício financeiro de 2017.
II. Obrigações por danos causados a terceiros e que deverão ser totalmente pagas no exercício financeiro de 2018.
III. Superávits acumulados de exercícios anteriores.
No Balanço Patrimonial de 31/12/2016, os itens I, II e III foram classificados, respectivamente, como Ativo
Considere os dados a seguir extraídos das demonstrações contábeis consolidadas de um ente público referentes ao exercício financeiro de 2016:
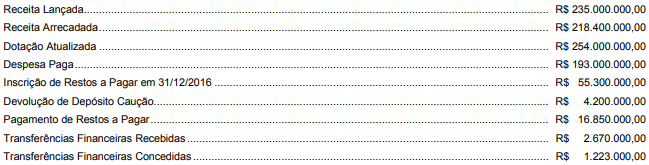
Com base nessas informações,
Considere as transações a seguir ocorridas em novembro de 2017 em uma entidade pública:
− Lançamento e arrecadação de receita de prestação de serviços no valor de R$ 3.000.000,00.
− Pagamento dos salários dos servidores, referente a outubro de 2017, no valor de R$ 7.950.000,00.
− Empenho e liquidação de despesa com Pessoal e Encargos Sociais, referentes a novembro de 2017, no valor de R$ 8.700.000,00.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 569.000,00.
− Reconhecimento de ajustes de perdas de estoques no valor de R$ 128.000,00.
− Reconhecimento de perda por redução ao valor recuperável referente ao ativo intangível no valor de R$ 327.000,00.
− Pagamento de restos a pagar processados referentes a despesas com serviços de terceiros − pessoa jurídica no valor de R$ 422.000,00.
No mês de novembro de 2017, as transações independentes da execução orçamentária, em conjunto, geraram uma redução do resultado patrimonial da entidade pública de, em reais,
Julgue o item seguinte no que se refere às demonstrações contábeis aplicadas ao setor público.
O balanço patrimonial do setor público deve ter, em seu
quadro principal, ativos e passivos classificados em circulante
e não circulante, e, em atendimento à Lei n.º 4.320/1964,
deverá conter, também, quadro secundário no qual são
apresentados os ativos e passivos financeiros e permanentes.
Julgue o item seguinte no que se refere às demonstrações contábeis aplicadas ao setor público.
O superávit obtido no balanço orçamentário consiste na
diferença positiva entre as despesas previstas na lei
orçamentária ou em créditos adicionais e as despesas
efetivamente empenhadas.
Julgue o item seguinte no que se refere às demonstrações contábeis aplicadas ao setor público.
A demonstração das variações patrimoniais realiza o confronto
entre as variações patrimoniais aumentativas e diminutivas,
apurando o lucro ou prejuízo do exercício financeiro, nos
moldes do que ocorre na demonstração do resultado do
exercício do setor privado.
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item a seguir.
O resultado patrimonial no setor público corresponde à
diferença entre o valor total das variações patrimoniais
aumentativas e o valor total das variações patrimoniais
diminutivas, apurado na demonstração das mutações do
patrimônio líquido.
Com relação ao exercício financeiro das demonstrações contábeis dos entes públicos, julgue o item seguinte.
Serão contemplados no exercício financeiro de 2017 todos os
eventos contábeis ocorridos no período de 1.º de janeiro a
31 de dezembro do referido ano.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas na afirmação a seguir:
Sobre o Balanço Financeiro, uma exigência na Lei n°_________ , pode-se dizer que relaciona ___________ e gera impactos no antigo sistema financeiro, hoje incorporado ao ____________ .
Para responder a esta questão, considere o que dispõe a Lei nº 4.320/1964 sobre Balanço Patrimonial, inclusive seu Anexo XIV, e leve em conta os saldos descritos na tabela abaixo.
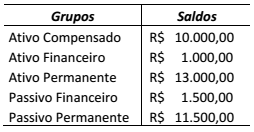
A situação líquida patrimonial é um:
A NBC T 16.6 (R1) estabelece as demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público.
Com relação aos objetivos, funções, estrutura e/ou conteúdos dessas demonstrações contábeis, assinale a alternativa CORRETA.
Entre as demonstrações contábeis, definidas na Lei nº 4.320/64, está o Balanço Patrimonial.
Em relação aos componentes dessa demonstração, assinale a afirmativa correta.
Uma entidade do setor público apresentou as seguintes informações, relativas ao período de 2017.
• Receita tributária: R$ 100.000
• Concessão de Empréstimos e Financiamentos: R$ 40.000
• Juros e correção monetária da dívida interna: R$ 20.000
• Operações de crédito: R$ 80.000
• Transferências Intergovernamentais recebidas: R$ 25.000.
Em relação à Demonstração dos Fluxos de Caixa da entidade, assinale a afirmativa correta.
Entre as demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público está o Balanço Financeiro.
Sobre o Balanço Financeiro, assinale a afirmativa correta.

 Conheça nossos planos