Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Considere os dados a seguir e tenha por base a Lei nº 4.320/64. Após o levantamento do Balanço Patrimonial, determinado órgão federal apresentou os seguintes valores contábeis, em reais:
• Ativo Real Líquido R$900,00
• Ativo Real R$20.900,00
• Ativo Permanente R$4.200,00
• Passivo Compensado R$6.200,00
Sabe-se que esse mesmo balanço demonstrou um superávit financeiro de R$ 300,00.
Assinale a alternativa correta.
O passivo financeiro demonstrado, em reais, apresenta o valor de:
Considere os dados a seguir, tendo por base a Lei nº. 4.320/64: a Demonstração das Variações Patrimoniais (DPV) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e tem como objetivo apurar as alterações verificadas no patrimônio e, consequentemente, o resultado do exercício. Após levantamento, determinado órgão federal apresentou os valores contábeis constantes da tabela abaixo, ao final do exercício de 2017, na demonstração das variações patrimoniais.
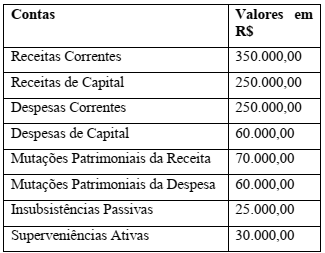
Assinale a alternativa correta.
O total das variações ativas representa, em reais:
De acordo com a NBC T 16.6 (R1) (Demonstrações Contábeis), a Demonstração das Variações Patrimoniais evidencia as variações verificadas no patrimônio, indicando o resultado patrimonial do exercício. Esse relatório é previsto no artigo 104 da Lei 4.320/64. Durante o ano T1, uma prefeitura municipal apresentou os seguintes valores ao final do período:
• Alienação de bens móveis, ao valor de custo: $ 800;
• Pagamento de parcelas (principal mais juros) da dívida: $ 4.000;
• Amortização da dívida: 70% do valor total das parcelas;
• Juros e encargos da dívida: 30% do valor total das parcelas;
• Aquisição de veículos: $ 1.000;
• Depreciação, amortização e exaustão: $ 400;
• Despesas de custeio empenhadas: $ 8.000;
• Despesas de custeio liquidadas: 95% das despesas de custeio empenhadas;
• Despesas de custeio pagas: 90% das despesas de custeio empenhadas;
• Operações de crédito: $ 5.000;
• Recebimento de veículos em doação: $ 1.200;
• Receitas imobiliárias lançadas: $ 1.000;
• Receitas imobiliárias realizadas: 90% das receitas imobiliárias lançadas;
• Receitas tributárias lançadas: $ 10.000;
• Receitas tributárias arrecadadas: 96% das receitas tributárias lançadas;
• Rendimentos de aplicações financeiras: $ 600.
Com base nos dados acima, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) O total das Variações Patrimoniais Aumentativas para o período T1 é $ 12.300.
( ) O total das Variações Patrimoniais Diminutivas para o período T1 é $ 8.800.
( ) O Resultado Patrimonial do Período T1 é um superávit patrimonial de $ 3.200.
( ) Considerando que ao final do período T0 essa prefeitura municipal apresentou um Patrimônio Líquido de $ 88.400, ao final do período T1 o Patrimônio Líquido será $ 91.600.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
De acordo com a NBC T 16.6 (R1) (Demonstrações Contábeis), o Balanço Orçamentário é a demonstração em que se evidenciam as receitas e despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando os valores previstos e suas alterações com os valores efetivamente executados, demonstrando, assim, o superávit ou déficit orçamentário. Esse relatório é previsto no artigo 102 da Lei 4.320/64. Durante o ano T1, um determinado município apresentou as seguintes informações em relação às suas receitas e despesas orçamentárias:
• Receitas previstas: $ 4.000;
• Receitas previstas atualizadas: $ 4.120;
• Receitas realizadas: $ 4.080;
• Despesas fixadas: $ 4.000;
• Despesas empenhadas: $ 3.940;
• Despesas liquidadas: $ 3.860;
Despesas pagas: $ 3.700.
Com base nas informações acima, é correto afirmar:
A Prefeitura Municipal de Gama e Delta apresentou os seguintes valores para suas receitas e despesas orçamentárias no ano T1:
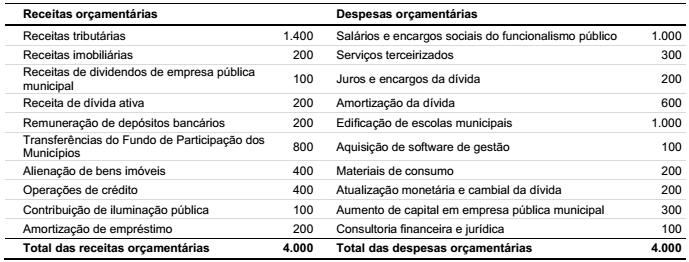
Com base nas informações acima, assinale a alternativa em que é apresentado corretamente o superávit ou déficit
orçamentário corrente da Prefeitura Municipal de Gama e Delta para o ano T1.
Acerca da função da administração financeira hospitalar, julgue o próximo item.
As entradas e saídas de caixa devido à compra e venda de
ativos imobilizados e participações não societárias
correspondem ao fluxo de investimento.
Julgue o seguinte item, relativo à elaboração e à divulgação de informações contábeis e de demonstrações contábeis no setor público.
O balanço financeiro do setor público é composto por um
único quadro, no qual as receitas e as despesas orçamentárias
executadas são classificadas por fonte e destinação de recursos.
Julgue o seguinte item, relativo à elaboração e à divulgação de informações contábeis e de demonstrações contábeis no setor público.
A demonstração de fluxos de caixa no setor público pode ser
realizada pelos métodos direto ou indireto; nesta segunda
opção — método indireto —, parte-se do resultado patrimonial
do exercício, obtido na demonstração das variações
patrimoniais, e realiza-se ajuste pelos itens que impactam esse
resultado, mas não possuem efeito no caixa.
Julgue o seguinte item, relativo à elaboração e à divulgação de informações contábeis e de demonstrações contábeis no setor público.
A elaboração do balanço patrimonial não se vale somente de
contas de natureza patrimonial, uma vez que há quadro de
contas de compensação elaborado com a utilização de contas
de natureza de controle.
Julgue o seguinte item, relativo à elaboração e à divulgação de informações contábeis e de demonstrações contábeis no setor público.
O valor do superávit financeiro de exercícios anteriores
utilizado para a abertura de créditos adicionais é apresentado
no balanço orçamentário e utilizado no cálculo do déficit ou
superávit orçamentário, mas não é considerado receita
orçamentária do exercício de referência.
Julgue o seguinte item, relativo à elaboração e à divulgação de informações contábeis e de demonstrações contábeis no setor público.
Os relatórios contábeis de propósitos gerais abrangem as
demonstrações contábeis, mas não se limitam a estas.

 Conheça nossos planos