Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Considere os seguintes dados do exercício financeiro de 2017, da Secretaria de Saúde do Rio Grande do Norte:
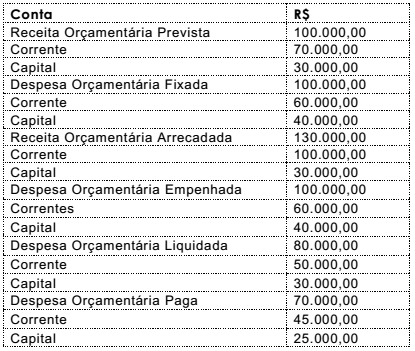
Considerando os dados extraídos do balanço orçamentário, verifica-se que o resultado da
execução orçamentária apresenta
As estruturas das demonstrações contábeis contidas nos anexos da Lei nº 4.320/1964 foram atualizadas em consonância com os novos padrões da Contabilidade Aplicada ao Setor Público (CASP), sendo: balanço orçamentário; balanço financeiro; balanço patrimonial; demonstração das variações patrimoniais; demonstração dos fluxos de caixa (DFC); e demonstração das mutações do patrimônio líquido (DMPL). No quadro a seguir, são apresentados conceitos de algumas dessas demonstrações contábeis.
I Demonstração das receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
II Demonstração das receitas e despesas orçamentárias, bem como dos ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
III Demonstração qualitativa e quantitativa da situação da entidade pública por meio de contas representativas do patrimônio público, bem como dos atos potenciais que são registrados em contas de compensação (natureza de informação de controle).
Considerando-se as demonstrações contábeis aplicadas ao setor público, os conceitos apresentados em I, II e III correspondem, respectivamente, às seguintes demonstrações:
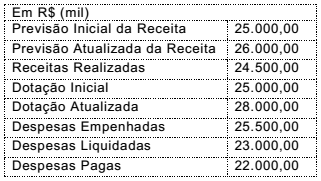
Com base nessas informações,
As informações a seguir foram extraídas do balanço patrimonial de um ente público.
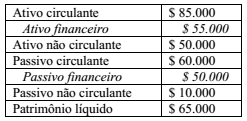
Com base apenas nos dados apresentados, é correto afirmar
que o balanço patrimonial da entidade indicou
De acordo com o artigo 103 da Lei n° 4.320/1964, o balanço financeiro demonstrará “a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte”.
Acerca desse assunto, é correto afirmar que se obtém o resultado financeiro do exercício pela diferença entre
As informações a seguir foram extraídas do balanço orçamentário (de acordo com o artigo 102 da Lei n° 4.320/1964) de um ente público.
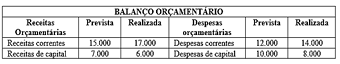
Com base apenas nas informações apresentadas, a respeito do
resultado orçamentário do período, é correto afirmar que houve
Para responder à questão, considere que um órgão público tenha apresentado em sua contabilidade, encerrada em 31/12/2017, as seguintes informações:

Para responder à questão, considere que um órgão público tenha apresentado em sua contabilidade, encerrada em 31/12/2017, as seguintes informações:
I. O valor das despesas extraorçamentárias deverá ser igual ao das receitas extraorçamentárias. II. O saldo das disponibilidades do exercício anterior é somado na coluna das receitas orçamentárias e extraorçamentárias. III. Os restos a pagar inscritos do exercício integram o valor das receitas extraorçamentárias.
Está correto o que se afirma em:

Eventos ocorridos em 2017
I recebimento de dívida ativa tributária no valor de R$ 500;
II recebimento de tributos lançados no exercício anterior, no valor de R$ 300;
III venda de equipamentos usados por R$ 300, cujo valor de aquisição foi R$ 400 e cuja depreciação acumulada foi de R$ 50;
IV apropriação de seguros contratados no valor de R$ 500;
V aquisição de terreno para a construção de nova sede no valor de R$ 2.800;
VI construção de ponte no valor de R$ 600, com conclusão da obra no exercício;
VII amortização da dívida de longo prazo, no valor de R$ 600;
VIII depreciação e amortização do exercício, no valor
de R$ 800 e R$ 100, respectivamente.
Eventos ocorridos em 2017
I recebimento de dívida ativa tributária no valor de R$ 500;
II recebimento de tributos lançados no exercício anterior, no valor de R$ 300;
III venda de equipamentos usados por R$ 300, cujo valor de aquisição foi R$ 400 e cuja depreciação acumulada foi de R$ 50;
IV apropriação de seguros contratados no valor de R$ 500;
V aquisição de terreno para a construção de nova sede no valor de R$ 2.800;
VI construção de ponte no valor de R$ 600, com conclusão da obra no exercício;
VII amortização da dívida de longo prazo, no valor de R$ 600;
VIII depreciação e amortização do exercício, no valor
de R$ 800 e R$ 100, respectivamente.
Eventos ocorridos em 2017
I recebimento de dívida ativa tributária no valor de R$ 500;
II recebimento de tributos lançados no exercício anterior, no valor de R$ 300;
III venda de equipamentos usados por R$ 300, cujo valor de aquisição foi R$ 400 e cuja depreciação acumulada foi de R$ 50;
IV apropriação de seguros contratados no valor de R$ 500;
V aquisição de terreno para a construção de nova sede no valor de R$ 2.800;
VI construção de ponte no valor de R$ 600, com conclusão da obra no exercício;
VII amortização da dívida de longo prazo, no valor de R$ 600;
VIII depreciação e amortização do exercício, no valor
de R$ 800 e R$ 100, respectivamente.
Eventos ocorridos em 2017
I recebimento de dívida ativa tributária no valor de R$ 500;
II recebimento de tributos lançados no exercício anterior, no valor de R$ 300;
III venda de equipamentos usados por R$ 300, cujo valor de aquisição foi R$ 400 e cuja depreciação acumulada foi de R$ 50;
IV apropriação de seguros contratados no valor de R$ 500;
V aquisição de terreno para a construção de nova sede no valor de R$ 2.800;
VI construção de ponte no valor de R$ 600, com conclusão da obra no exercício;
VII amortização da dívida de longo prazo, no valor de R$ 600;
VIII depreciação e amortização do exercício, no valor
de R$ 800 e R$ 100, respectivamente.
Eventos ocorridos em 2017
I recebimento de dívida ativa tributária no valor de R$ 500;
II recebimento de tributos lançados no exercício anterior, no valor de R$ 300;
III venda de equipamentos usados por R$ 300, cujo valor de aquisição foi R$ 400 e cuja depreciação acumulada foi de R$ 50;
IV apropriação de seguros contratados no valor de R$ 500;
V aquisição de terreno para a construção de nova sede no valor de R$ 2.800;
VI construção de ponte no valor de R$ 600, com conclusão da obra no exercício;
VII amortização da dívida de longo prazo, no valor de R$ 600;
VIII depreciação e amortização do exercício, no valor
de R$ 800 e R$ 100, respectivamente.

 Conheça nossos planos