Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


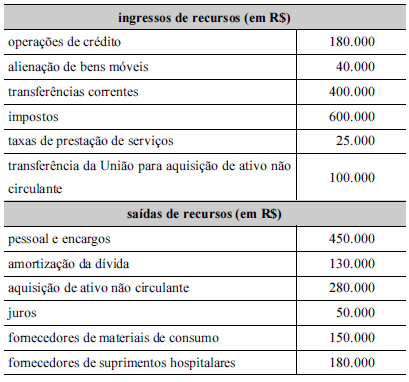
O prefeito do município questionou o gestor contábil quanto ao fluxo de caixa operacional decorrente das contas do município, e este lhe informou que a prefeitura havia gerado um fluxo de R$ 170.000, valor que, segundo o gestor, foi obtido após a soma dos valores referentes a transferências correntes e impostos deduzidos do somatório de pessoal e encargos, juros, fornecedores de materiais de consumo e fornecedores de materiais hospitalares.
Nessa situação hipotética, o gestor contábil apresentou ao prefeito uma informação incorreta, pois a prefeitura
I demonstrar receitas e despesas previstas em comparação com as realizadas II evidenciar a movimentação financeira e apresentar o resultado da entidade III apresentar as alterações verificadas no patrimônio e o resultado decorrente da comparação de variações aumentativas e diminutivas IV descrever a evolução/involução do patrimônio da entidade
Assinale a opção que relaciona corretamente cada função descrita com a respectiva demonstração contábil indicada.
Tabela 1A8-I
A tabela a seguir apresenta informações sobre a execução orçamentária e financeira divulgadas, em 2017, por um município, não tendo sido inscritas as despesas em restos a pagar ao final do exercício.

I. Os pagamentos e recebimentos extraorçamentários são registrados no Balanço Financeiro. II. Segundo o Manual de Contabilidade Aplicado ao Setor Público – 7ª Edição, há dois modos de apurar o resultado financeiro. III. Em regra, um resultado financeiro positivo é um indicador de equilíbrio financeiro. Todavia, em algumas situações referido resultado positivo pode resultar de endividamentos, oportunizando desequilíbrios financeiros. IV. Na elaboração do Balanço Financeiro concorrem todas as Classes de Contas, exceto, as Classes 7 e 8.
Assinale a alternativa correta:
Balanço financeiro 20X1:
Receitas correntes $ 230;
Receitas de capital $ 180;
Inscrição de restos a pagar $ 90;
Despesas correntes $ 200;
Despesas de capital $ 180;
Pagamento de restos a pagar $ 50.
Sabendo que o balanço financeiro do exercício 20X0 apurou saldo para o exercício seguinte de $ 100, o saldo para o exercício seguinte apurado no balanço financeiro de 20X1 foi
Orçamento aprovado para 20X1:
1- Receita corrente $ 200;
2- Receita de capital $ 70;
3- Despesa corrente $ 200;
4- Despesa de capital $ 70.
Execução orçamentária em 20X1:
5- Receita corrente $ 210;
6- Receita de capital $ 50;
7- Despesa corrente $ 180;
8- Despesa de capital $ 70.
A Lei 4.320/1964, em seu artigo 101, lista o Balanço Orçamentário e o Balanço Financeiro como demonstrações contábeis que devem ser elaboradas por entidades públicas. Essas demonstrações também são previstas na NBC TSP 16.6 (R1) – Demonstrações contábeis. Com base no exposto, considere as seguintes informações orçamentárias e extraorçamentárias do período X1, extraídas do sistema contábil de um ente federativo:
• Previsão inicial de receitas correntes: $ 5.000.
• Previsão inicial de receitas de capital: $ 1.000.
• Previsão atualizada de receitas correntes: $ 5.200.
• Previsão atualizada de receitas de capital: $ 1.000.
• Receitas correntes realizadas: $ 5.250.
• Receitas de capital realizadas: $ 900.
• Dotação inicial de despesas correntes: $ 4.500.
• Dotação inicial de despesas de capital: $ 1.500.
• Dotação atualizada de despesas correntes: $ 4.700.
• Dotação atualizada de despesas de capital: $ 1.500.
• Despesas correntes empenhadas: $ 4.600.
• Despesas de capital empenhadas: $ 1.400.
• Despesas correntes liquidadas: $ 4.400.
• Despesas de capital liquidadas: $ 1.300.
• Despesas correntes pagas: $ 4.250.
• Despesas de capital pagas: $ 1.200.
• Recebimento de cauções em dinheiro, para devolução em períodos posteriores: $ 100.
• Devolução de cauções em dinheiro recebidas em períodos anteriores: $ 200.
• Pagamento de restos a pagar de períodos anteriores: $ 300.
• Saldo inicial de caixa e equivalentes de caixa: $ 1.000.
A partir das informações acima, assinale a alternativa correta.
I Caso o balanço patrimonial seja elaborado no decorrer do exercício, serão incluídos no ativo financeiro os créditos a empenhar. II O ativo permanente compreende os bens, créditos e valores, cuja mobilização ou alienação independem de autorização legislativa. III O passivo financeiro compreende as dívidas fundadas e outros compromissos exigíveis cujo pagamento independa de autorização orçamentária. IV Caso o balanço patrimonial seja elaborado no decorrer do exercício, serão incluídos no passivo financeiro os créditos empenhados a liquidar.
Em relação ao exposto, estão corretas as afirmativas
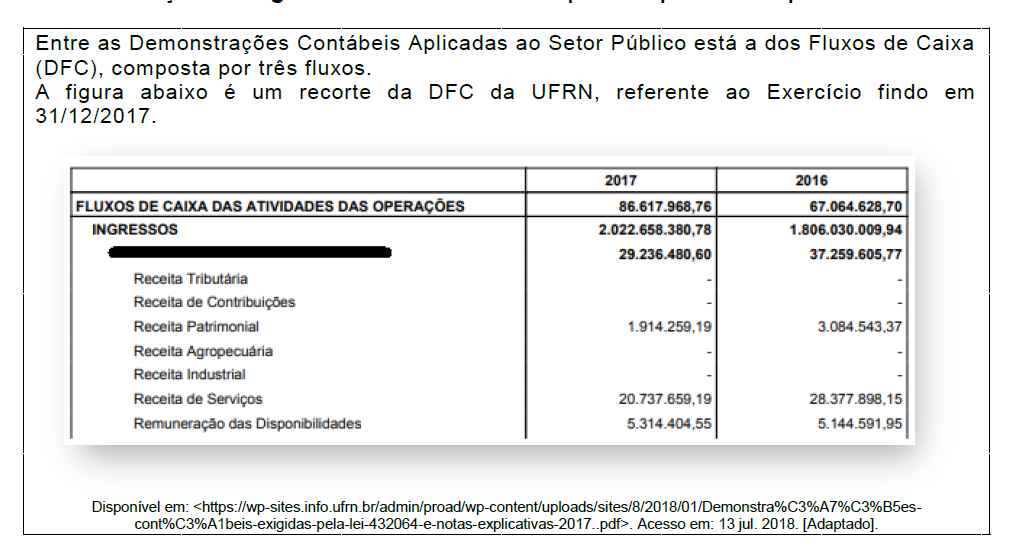

Atenção: Para responder à questão, considere as informações a seguir extraídas do sistema de contabilidade de uma determinada entidade pública referentes às transações ocorridas no mês de dezembro de 2017:
− Lançamento e arrecadação de Receitas de Serviços no valor de R$ 1.000.000,00.
− Lançamento de Receitas com Taxas no valor de R$ 900.000,00. A receita foi arrecadada pelo valor total do lançamento em janeiro de 2018.
− Recebimento de Transferências Correntes no valor de R$ 8.000.000,00, cujo direito foi reconhecido em dezembro de 2017.
− Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 850.000,00 referente a dezembro de 2017.
− Empenho de despesa no valor de R$ 40.000,00 referente à aquisição de material de consumo. O material foi entregue pelo fornecedor e a despesa foi liquidada e paga pelo valor total do empenho em janeiro de 2018. Todo o material adquirido foi utilizado pela entidade pública em janeiro de 2018.
− Empenho de despesa corrente no valor de R$ 8.000,00 referente à contratação de Outros Serviços de Terceiros – Pessoa Física. O serviço foi prestado e a despesa foi liquidada pelo valor total do empenho em janeiro de 2018. A despesa foi paga pelo valor total do empenho em fevereiro de 2018.
− Amortização de R$ 100.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
− Pagamento de R$ 15.000,00 referentes a Restos a Pagar Processados inscritos em 31/12/2016. Os Restos a Pagar eram relativos à aquisição de um veículo.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 20.000,00.
− Reconhecimento de perdas de estoque no valor de R$ 9.000,00 decorrentes do ajuste ao valor realizável líquido.
− Devolução de depósito caução no valor de R$ 10.000,00.
Atenção: Para responder à questão, considere as informações a seguir extraídas do sistema de contabilidade de uma determinada entidade pública referentes às transações ocorridas no mês de dezembro de 2017:
− Lançamento e arrecadação de Receitas de Serviços no valor de R$ 1.000.000,00.
− Lançamento de Receitas com Taxas no valor de R$ 900.000,00. A receita foi arrecadada pelo valor total do lançamento em janeiro de 2018.
− Recebimento de Transferências Correntes no valor de R$ 8.000.000,00, cujo direito foi reconhecido em dezembro de 2017.
− Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 850.000,00 referente a dezembro de 2017.
− Empenho de despesa no valor de R$ 40.000,00 referente à aquisição de material de consumo. O material foi entregue pelo fornecedor e a despesa foi liquidada e paga pelo valor total do empenho em janeiro de 2018. Todo o material adquirido foi utilizado pela entidade pública em janeiro de 2018.
− Empenho de despesa corrente no valor de R$ 8.000,00 referente à contratação de Outros Serviços de Terceiros – Pessoa Física. O serviço foi prestado e a despesa foi liquidada pelo valor total do empenho em janeiro de 2018. A despesa foi paga pelo valor total do empenho em fevereiro de 2018.
− Amortização de R$ 100.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
− Pagamento de R$ 15.000,00 referentes a Restos a Pagar Processados inscritos em 31/12/2016. Os Restos a Pagar eram relativos à aquisição de um veículo.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 20.000,00.
− Reconhecimento de perdas de estoque no valor de R$ 9.000,00 decorrentes do ajuste ao valor realizável líquido.
− Devolução de depósito caução no valor de R$ 10.000,00.
Considere as informações a seguir referentes à aquisição e consumo de material odontológico na prestação de serviços por uma determinada entidade pública:
12/03/2018: empenho da despesa no valor de R$ 3.000,00 para a aquisição do material.
19/03/2018: entrega do material pelo fornecedor e liquidação da despesa pelo valor total do empenho.
30/03/2018: pagamento da despesa pelo valor total do empenho.
10/04/2018: utilização de todo o material adquirido na prestação de serviços.
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público sobre o regime orçamentário e o regime contábil (patrimonial), são reconhecidas uma despesa orçamentária realizada e uma variação patrimonial diminutiva, respectivamente, em

 Conheça nossos planos