Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Considere as tabelas a seguir, que apresentam informações hipotéticas da execução orçamentária e financeira divulgadas por um município paulista, não tendo sido inscritas despesas em restos a pagar no final do ano, para responder à questão:
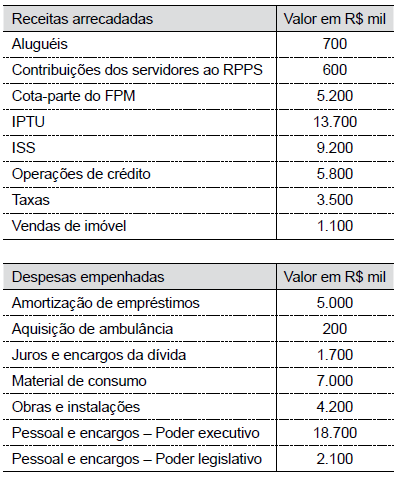
• Recebimento de receitas tributárias no valor de R$1.200,00. •Empenho da despesa corrente no valor de R$ 900,00. •Liquidação da despesa corrente no valor de R$ 800,00.
É correto afirmar que, na situação descrita, o superávit financeiro será de
I. A receita orçamentária realizada e a despesa orçamentária executada, por fonte e/ou destinação de recurso, discriminando as ordinárias e as vinculadas. II. Os recebimentos e os pagamentos extraorçamentários. III. As transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS. IV. O saldo em espécie do exercício anterior e para o exercício seguinte.
Quais estão corretas?
I - O balanço financeiro do setor público é composto por um único quadro, no qual as receitas e as despesas orçamentárias executadas são classificadas por fonte e destinação de recursos. II - A elaboração do balanço patrimonial não se vale somente de contas de natureza patrimonial, uma vez que há quadro de contas de compensação elaborado com a utilização de contas de natureza de controle. III - Os relatórios contábeis de propósitos gerais abrangem as demonstrações contábeis, mas não se limitam a estas. IV - No balanço orçamentário, as receitas devem ser demonstradas por tipo de orçamento e as despesas, por natureza econômica.
De acordo com as afirmativas acima, assinale a alternativa CORRETA:
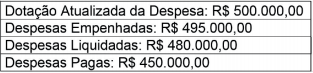
Com base nestas informações, o valor inscrito em restos a pagar não processados, no exercício, foi:
( ) É o demonstrativo extraído dos registros contábeis, em determinada data, que apresenta a relação das contas contábeis, sem seus respectivos saldos. ( ) A identificação das contas e seus respectivos grupos é um elemento mínimo que deve constar no Balancete. ( ) Se for destinado para fins externos à Entidade, no Balancete deverá constar obrigatoriamente o número de registro no CRA do Administrador da Empresa. ( ) Para uma análise confiável, o Balancete deve ser levantado, no mínimo, semestralmente.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
I - A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, desde que sejam resultantes da execução orçamentária, e indicará o resultado patrimonial do exercício.
II – O Modelo Analítico da DPV tem como característica facilitar a visualização dos grandes grupos de variações patrimoniais que compõem o resultado patrimonial. Esse modelo especifica apenas os grupos (2º nível de detalhamento do PCASP), acompanhado de quadros anexos que detalham sua composição.
III - A Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento.
I – O Balanço Orçamentário demonstrará as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários.
II – O Balanço Orçamentário é composto por: Quadro Principal, Quadro da Execução dos Restos a Pagar Não Processados; e Quadro da Execução dos Restos a Pagar Processados.
III – São consideradas Receitas Realizadas, exclusivamente, aquelas arrecadadas diretamente pelo órgão.
Analise as afirmativas a seguir:
I. As demonstrações contábeis podem fornecer informações relevantes aos aspectos financeiros do desempenho das operações, como a informação sobre a receita, a despesa, as políticas de segurança de dados e os fluxos de caixa da entidade.
II. As informações contábeis acarretam custos para serem produzidas. Diante disso, o gestor deve avaliar tais custos e compará-los aos benefícios de obter as informações contábeis para decidir sobre esse investimento. Ao fazer a avaliação de custo-benefício, o gestor deve desconsiderar as características qualitativas da informação contábil. Assim, ele poderá sacrificá-la para reduzir o custo de elaboração de um relatório contábil.
Marque a alternativa CORRETA:

 Conheça nossos planos