Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q1824737 Contabilidade Pública
As variações quantitativas orçamentárias estão representadas pelas receitas e despesas efetivas. As receitas efetivas provocam as variações quantitativas aumentativas (ativas) orçamentárias, enquanto que as despesas efetivas provocam as variações quantitativas diminutivas (passivas) orçamentárias.
Sobre o tema, atribua C para assertiva Correta e I para assertiva Incorreta:
( ) A amortização da dívida, considerada pela legislação uma despesa de capital, é um exemplo de despesa efetiva. ( ) A amortização da dívida é uma despesa não efetiva. ( ) A alienação de ativos por valores idênticos aos contabilmente registrados representa superveniência do ativo. ( ) A alienação de bens pelo valor contábil é receita não efetiva, logo não pode ser superveniência do ativo, que é fato extraorçamentário. 
Assinale a alternativa que contém a sequência correta.
Alternativas
Q1824723 Contabilidade Pública
As demonstrações contábeis definidas no campo de aplicação das entidades do setor público são, exceto
Alternativas
Q1797433 Contabilidade Pública
A Estrutura do Balanço Financeiro, definido pela Lei nº 4.320/64, em seu anexo 13, estabelece sua formatação em duas colunas, cujos saldos se igualam ao final do exercício. Com relação a estas duas colunas que compõem a estrutura do Balanço Financeiro, são denominadas (independentemente da posição, se esquerda ou direita):
Alternativas
Q1797432 Contabilidade Pública
A Demonstração do Fluxo de Caixa, pode ser apresentado a partir de dois métodos: o Direto e o Indireto. Considerando-se o Método Indireto, considere as afirmações relativas a contas presentes nas respectivas atividades:
I.Atividades Operacionais - Amortização e Lucro líquido do Exercício. II.Atividades de Investimentos - Recebimento de débitos de coligadas e Compra de ações de coligadas. III.Atividades de Financiamentos - Títulos descontados e Lucros Antecipados. IV.Atividades Operacionais - Pagamento de despesas Financeiras e Redução de Estoques. V.Atividades de Investimentos - Venda de Móveis e Utensílios e Aumento de depósitos judiciais.
A única opção INCORRETA é a:
Alternativas
Q1790041 Contabilidade Pública
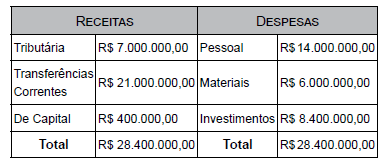
Determinada Prefeitura Municipal encaminhou uma proposta orçamentária simplificada à Câmara Municipal com o seguinte formato:
Imagem associada para resolução da questão Com base nas informações, é possível afirmar que
Alternativas
Q1777653 Contabilidade Pública
A normatização dos procedimentos contábeis relativos aos estoques leva em conta, principalmente, a Norma Brasileira de Contabilidade (NBC TSP) 04 – Estoques, do Conselho Federal de Contabilidade, além de outras fontes, como a própria Lei 4.320/1964. Em relação às bases de mensuração dos estoques, analise as afirmativas a seguir:
I. Os bens de almoxarifado devem ser mensurados pelo preço médio ponderado das compras. II. Os estoques adquiridos por meio de transação sem contraprestação devem ser mensurados pelo custo histórico ou pelo custo corrente de reposição, dos dois o menor. III. Os estoques de produtos a serem distribuídos por meio de cesta básica devem ser mensurados pelo valor de custo histórico ou pelo valor realizável líquido, dos dois o menor.
Quais estão corretas?
Alternativas
Q1768324 Contabilidade Pública
O Balanço Orçamentário deve ser elaborado utilizando-se as seguintes classes do Plano de Contas Aplicado ao Setor Público (PCASP):
Alternativas
Q1768319 Contabilidade Pública
Assinale a alternativa abaixo que NÃO apresenta uma das principais Demonstrações que a Contabilidade produz baseada nas Normas Contábeis Aplicadas ao Setor Público.
Alternativas
Q1758465 Contabilidade Pública
A Lei 4.320/1964 prevê a elaboração do Balanço Orçamentário e dispõe que ele demonstrará as receitas e despesas previstas em confronto com as realizadas. Conforme consta no Manual de Contabilidade Aplicado ao Setor Público, é CORRETO afirmar que o Balanço Orçamentário deverá ser acompanhado de notas explicativas que divulguem, ao menos,
Alternativas
Q1758464 Contabilidade Pública
No Brasil, as demonstrações contábeis devem apresentar a situação patrimonial em 31 de dezembro, bem como compreender as alterações ocorridas no ano civil, conforme o art. 34 da Lei nº 4.320/1964, em que o exercício financeiro coincidirá com o ano civil. Sobre o Balanço Patrimonial é CORRETO afirmar que:
Alternativas
Q1758463 Contabilidade Pública
A Lei 4.320/64 dispõe no Art. 101 que os resultados gerais do exercício serão apresentados em que demonstrativos?
Alternativas
Q1758462 Contabilidade Pública
Em conformidade com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), sobre as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) é CORRETO afirmar que:
Alternativas
Q1758038 Contabilidade Pública
O demonstrativo contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação, é:
Alternativas
Q1758035 Contabilidade Pública
Ao final do ano de 2019, o município de “Exemplo”, hipoteticamente, apresentava os seguintes valores registrados em sua contabilidade, para fins de encerramento de balanço:
I- Receitas de impostos: R$ 2.500,00. II- Receitas de alienação de ativos: R$ 1.000,00. III- Despesas empenhadas: R$ 2.000,00. IV- Despesas liquidadas não pagas: R$ 1.500,00. V- Despesas pagas: R$ 500,00.
Com base nos valores acima, assinale a alternativa correta:
Alternativas
Q1746704 Contabilidade Pública

O balanço patrimonial é a peça contábil que retrata a posição das contas de uma entidade após todos os lançamentos das operações de um período terem sido feitos, após todos os _____________ (depreciação, devedores duvidosos e etc) e ajustes, bem como após o encerramento das contas de receita e despesa também terem sido executados.


Marque a alternativa que completa a lacuna no texto CORRETAMENTE:

Alternativas
Q1735659 Contabilidade Pública
Determinado município apresentou, ao final do exercício, os seguintes valores em relação ao IPTU: Receita Prevista R$ 20.000.000,00, Receita Lançada R$ 18.000.000,00, Receita Arrecadada R$ 16.000.000,00 e Dívida Ativa Inscrita R$ 3.400.000,00. Desse modo, considerando o regime orçamentário previsto na Lei nº 4.320/1964, o resultado orçamentário em relação a essa receita foi o seguinte:
Alternativas
Q1735656 Contabilidade Pública
O Balanço Orçamentário, atendendo às disposições da Lei nº 4.320/1964, assim como das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCs TSP), visa demonstrar tanto o orçamento previsto, quanto a sua execução. Desse modo, o Balanço Orçamentário é composto por: (a) Quadro Principal; (b) Quadro da Execução dos Restos a Pagar Não Processados; (c) Quadro da Execução dos Restos a Pagar Processados. Sobre a estrutura e elaboração do Balanço Orçamentário, analise as afirmativas abaixo e identifique a correta:
Alternativas
Q1735654 Contabilidade Pública
Para fins do alcance da Contabilidade Aplicada ao Setor Público, sabe-se que a Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, assim como as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCs TSP), aplicam-se, obrigatoriamente, às entidades do setor público quanto à elaboração e divulgação do Relatório Contábil de Propósito Geral das Entidades do Setor Público (RCPGs), estando compreendidos no conceito de entidades do setor público:
Alternativas
Q1735653 Contabilidade Pública

Ao final do mês de fevereiro de 2020, a Demonstração das Variações Patrimoniais de determinado município apresentou os seguintes dados:


Rubricas R$

Transferências e Delegações Recebidas 6.000.000,00

Impostos, Taxas e Contribuições de Melhoria 5.500.000,00

Pessoal e Encargos 4.500.000,00

Benefícios Previdenciários e Assistenciais 2.300.000,00

Contribuições 2.000.000,00

Uso de Bens, Serviços e Consumo de Capital Fixo 1.200.000,00

Variações Patrimoniais Diminutivas Financeiras 600.000,00

Variações Patrimoniais Aumentativas Financeiras 400.000,00

Transferências e Delegações Concedidas 100.000,00

Valorização e Ganhos com Ativos e Desincorporação de Passivos 10.000,00

Desvalorização e Perdas de Ativos e Incorporação de Passivos 2.000,00


Desse modo, analise as alternativas abaixo e identifique a correta:

Alternativas
Q1730878 Contabilidade Pública
Os ativos devem ser classificados como circulante quando satisfizerem a um dos seguintes critérios:
Alternativas
Respostas
3501: A
3502: D
3503: C
3504: X
3505: A
3506: A
3507: D
3508: D
3509: E
3510: D
3511: D
3512: B
3513: A
3514: D
3515: C
3516: E
3517: C
3518: C
3519: E
3520: A