Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


As demonstrações contábeis são a representação estruturada da situação patrimonial e do desempenho da entidade. A finalidade das demonstrações contábeis é proporcionar informação sobre a situação patrimonial, o desempenho e os fluxos de caixa da entidade que seja útil a grande número de usuários em suas avaliações e tomada de decisões sobre a alocação de recursos. Especificamente, as demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização da entidade quanto aos recursos que lhe foram confiados, fornecendo informações:
I. Sobre as fontes, as alocações e os usos de recursos financeiros.
II. Úteis na avaliação da capacidade de a entidade financiar suas atividades e cumprir com suas obrigações e compromissos.
III. Agregadas e úteis para a avaliação do desempenho da entidade em termos dos custos dos serviços, eficiência e cumprimento dos seus objetivos.
IV. Sobre como a entidade financiou suas atividades e como supriu suas necessidades de caixa.
De acordo com as afirmativas acima, assinale a alternativa CORRETA:
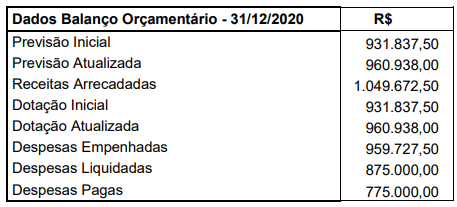
Analise os dados e assinale a alternativa que representa o resultado da execução orçamentária do ano de 2020.
I. Aprovação da lei orçamentária anual com receita prevista e despesa fixada no valor de $ 2.000.000,00.
II. Lançamento de impostos no valor de $ 1.500.000,00, sendo arrecadados 75% desse valor.
III. Reconhecimento de despesa de depreciação de veículos no valor total de $ 20.000,00.
IV. Aquisição de Material de Consumo no valor de $ 300.000,00, com pagamento à vista, sendo que 50% do material foi para estoque e 50% foi distribuído para unidades orçamentárias para consumo.
V. Recebimento de depósito caução no valor de $ 50.000,00.
VI. Empenho e Liquidação de despesa com pessoal no valor de $ 300.000,00.
Com base nas informações, assinale a afirmativa que contém o resultado patrimonial de 2020 do ente público.
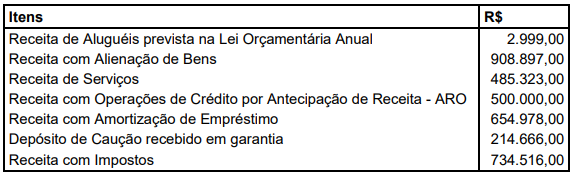
I. Balanço Patrimonial e Demonstração do Resultado.
II. Balanço Orçamentário e Balanço Financeiro.
III. Demonstração da Mutação do Patrimônio Líquido e Demonstração dos Fluxos de Caixa.
IV. Demonstração do Valor Adicionado e Notas Explicativas.
Assinale a alternativa que apresenta apenas os itens onde todas as demonstrações mencionadas se referem ao conjunto da NBC TSP 11.
I. Ativo Financeiro: compreende os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
II. Superávit orçamentário: é a diferença positiva entre as receitas realizadas e as despesas empenhadas.
III. Resultado financeiro: sua variação positiva não é sinônimo, necessariamente, de bom desempenho da gestão financeira, pois pode decorrer, por exemplo, da elevação do endividamento público.
Respectivamente/ordenadamente, as definições/resultados acima se referem a quais demonstrações:
I. são evidenciados na linha “Transferências Financeiras Recebidas” do Balanço Patrimonial do poder Legislativo.
II. na Demonstração das Variações Patrimoniais consolidada do município devem ser desconsiderados por se tratarem operações intragovernamentais.
III. devem ser contabilizados no PCASP (Plano de Contas Aplicado ao Setor Público Plano) do poder Executivo na conta de variação patrimonial "4.5.1.1.1.00.00 Transferências Recebidas para a Execução Orçamentária - Consolidação".
É correto o que se afirma em:
I O balanço patrimonial permite analisar a evolução da situação patrimonial da entidade pública de forma qualitativa e quantitativa.
II A demonstração das variações patrimoniais apresenta as alterações sofridas pelo patrimônio resultantes, ou não, da execução orçamentária.
III O balanço orçamentário permite avaliar de que forma as políticas públicas aplicadas impactaram o conjunto de bens direitos e obrigações do ente público.
IV A demonstração de mutações do patrimônio líquido apresenta as movimentações no patrimônio líquido do ente público ao longo de um período, mas não permite analisar como a gestão pública impactou o patrimônio.
Estão certos apenas os itens
Uma única transação pode incluir fluxos de caixa classificados em mais de uma atividade, como, por exemplo, se o embolso de caixa por recebimento de empréstimo inclui tanto os juros quanto o principal, respectivamente, como atividade operacional e atividade de investimento.

 Conheça nossos planos