Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Técnico em Contabilidade |
Q1809591 Contabilidade Pública

Com base nos Fatos Contábeis abaixo, responda à questão.


Fatos Contábeis                                                                                 Valor em R$


Receita Tributária Arrecadada                                                                 142.000

Fornecedores a Pagar                                                                               19.500

Empréstimos por Antecipação da Receita                                                  16.000

Demais Créditos e Valores a Curto Prazo                                                  18.600

Almoxarifado                                                                                               20.400

Empréstimos e Financiamentos concedidos a Longo Prazo                       18.500

Empréstimos e Financiamentos a Longo Prazo                                          14.000

Aquisição de Móveis e Instalações                                                             17.000

Valores Restituíveis                                                                                    19.000

Benefícios Previdenciários a Pagar a Curto Prazo                                     13.000

Adiantamento de Clientes a Longo Prazo                                                     8.000 

Os Ingressos Orçamentários somam:
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Técnico em Contabilidade |
Q1809590 Contabilidade Pública

Com base nos Fatos Contábeis abaixo, responda à questão.


Fatos Contábeis                                                                                 Valor em R$


Receita Tributária Arrecadada                                                                 142.000

Fornecedores a Pagar                                                                               19.500

Empréstimos por Antecipação da Receita                                                  16.000

Demais Créditos e Valores a Curto Prazo                                                  18.600

Almoxarifado                                                                                               20.400

Empréstimos e Financiamentos concedidos a Longo Prazo                       18.500

Empréstimos e Financiamentos a Longo Prazo                                          14.000

Aquisição de Móveis e Instalações                                                             17.000

Valores Restituíveis                                                                                    19.000

Benefícios Previdenciários a Pagar a Curto Prazo                                     13.000

Adiantamento de Clientes a Longo Prazo                                                     8.000 

As Contas pertencentes ao Ativo Circulante e Ativo Não Circulante são, respectivamente:
Alternativas
Q1806498 Contabilidade Pública
Os resultados gerais do exercício demonstrados no Balanço Patrimonial de um ente público que compreendem os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa denominam-se:
Alternativas
Q1805823 Contabilidade Pública

Uma entidade do setor público apresentou as seguintes informações em sua Demonstração dos Fluxos de Caixa:


CONTA VALOR (R$)

Juros e encargos da dívida 50,00

Alienação de bens 180,00

Remuneração das disponibilidades 50,00

Impostos, taxas e contribuições de melhoria 200,00

Pessoal e demais despesas 260,00

Operações crédito 190,00

Transferências correntes recebidas 250,00

Concessão de empréstimos e financiamentos 80,00

Amortização / Refinanciamento da dívida 30,00


Com base nessas informações, o fluxo de caixa líquido das atividades operacionais gerado pela entidade é:

Alternativas
Q1805204 Contabilidade Pública
Responder à questão com base nas seguintes informações.

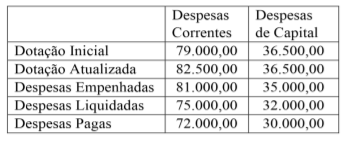
Durante o exercício financeiro de 2020 foram realizadas, entre outras, as seguintes transações registradas na contabilidade de uma prefeitura (valores em reais):


Na Demonstração dos Fluxos de Caixa elaborada em 31/12/2020, o fluxo de caixa líquido das atividades operacionais foi:
Alternativas
Q1805203 Contabilidade Pública
O balanço orçamentário de uma determinada prefeitura, elaborado em 31/12/2020, apresentava, entre outros, os seguintes dados (valores em reais):
Imagem associada para resolução da questão
Com essas informações, pode-se concluir que no balanço financeiro elaborado, na mesma data, o valor evidenciado em uma das parcelas incluídas em “Recebimentos Extraorçamentários” foi igual a:
Alternativas
Q1805202 Contabilidade Pública
No final do exercício financeiro, por ocasião da elaboração das demonstrações contábeis, o balanço patrimonial conterá um demonstrativo auxiliar denominado de “Quadro do Superávit/Déficit Financeiro”, que será elaborado utilizando-se o saldo da seguinte conta contábil:
Alternativas
Q1805201 Contabilidade Pública
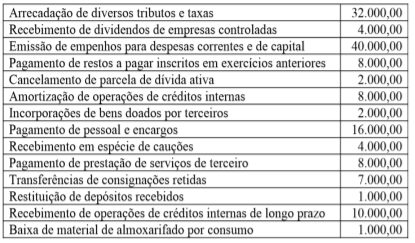
Em 31/12, a contabilidade de uma prefeitura apresentava, entre outras, as seguintes contas com seus respectivos saldos (valores em reais)
Crédito Empenhado a Liquidar.....................R$ 18.000,00 Crédito Empenhado Liquidado a Pagar........R$ 21.000,00 Crédito Empenhado Pago............................R$ 60.000,00
A Lei Orçamentária Anual do município designava para a prefeitura uma dotação inicial de R$ 100.000,00. Tendo em vista a possibilidade de ocorrer dificuldade de arrecadação durante o exercício, o prefeito, em 01/03, contingenciou uma parcela dos créditos alocados no valor de R$ 10.000,00. No mês de agosto, para atender a programas de trabalho, além de fazer o descontingenciamento dos créditos indisponíveis, realizou, depois de aprovado, a abertura dos seguintes créditos adicionais: um suplementar com recursos provenientes do excesso de arrecadação no valor de R$ 30.000,00 e outro especial, de R$ 5.000,00 de anulação de parcela de dotação consignada. Posteriormente, no mês de outubro, realizou uma descentralização externa de crédito no valor de R$ 8.000,00. No final do exercício, a conta Crédito Disponível apresentava um saldo no seguinte montante:
Alternativas
Q1805200 Contabilidade Pública
Dentre as transações realizadas por uma prefeitura, durante um exercício financeiro, aquela que será classificada, contabilizada e evidenciada no balanço financeiro elaborado em 31/12, como sendo uma receita extraorçamentária é a referente a:
Alternativas
Q1805193 Contabilidade Pública
No final dos exercícios financeiros, os municípios devem elaborar suas demonstrações contábeis conforme estruturas definidas no MCSP – Parte V. A maioria dessas demonstrações é composta de um quadro principal, demonstrativos auxiliares e notas explicativas. O demonstrativo auxiliar denominado “Quadro de Juros e Encargos da Dívida” faz parte:
Alternativas
Q1805188 Contabilidade Pública
Na contabilidade de uma prefeitura foram registradas as seguintes transações realizadas no exercício financeiro de 2020 (valores em reais):
Imagem associada para resolução da questão

No final do referido exercício, por ocasião da elaboração do balanço financeiro, pode-se constatar que o resultado financeiro foi:
Alternativas
Q1805187 Contabilidade Pública
Informações para responder à questão:

No final do exercício financeiro, uma prefeitura, após proceder a todos os ajustes necessários, elaborou o balancete de verificação, correspondente às contas patrimoniais (ativas e passivas), conforme demonstrado abaixo (valores em reais): 


Sabe-se que, na mesma data, o resultado patrimonial apurado, confrontando as VPA e VPD, foi superavitário no montante de R$ 2.400,00 e que, em consequência da execução orçamentária, foram inscritos em restos a pagar créditos empenhados a liquidar no valor de R$ 2.500,00 e créditos empenhados em liquidação no montante de R$ 1.000,00.
Considerando, ainda, o mesmo balanço patrimonial elaborado, o valor do saldo patrimonial demonstrado era igual a:
Alternativas
Q1805186 Contabilidade Pública
Informações para responder à questão:

No final do exercício financeiro, uma prefeitura, após proceder a todos os ajustes necessários, elaborou o balancete de verificação, correspondente às contas patrimoniais (ativas e passivas), conforme demonstrado abaixo (valores em reais): 


Sabe-se que, na mesma data, o resultado patrimonial apurado, confrontando as VPA e VPD, foi superavitário no montante de R$ 2.400,00 e que, em consequência da execução orçamentária, foram inscritos em restos a pagar créditos empenhados a liquidar no valor de R$ 2.500,00 e créditos empenhados em liquidação no montante de R$ 1.000,00.
Ao elaborar o balanço patrimonial do exercício, em 31/12, o valor do superávit financeiro foi igual a:
Alternativas
Q1804521 Contabilidade Pública
Considerando os princípios e a execução orçamentários, bem como a composição orçamentária do DF, julgue o item a seguir.
Situação hipotética: Um ente, ao final do exercício, apresenta a seguinte situação financeira:
•insuficiência de arrecadação (saldo negativo das diferenças acumuladas, ao longo do exercício, entre a receita prevista e a realizada): R$ 55.000; •créditos extraordinários autorizados em agosto e não utilizados durante o exercício: R$ 40.000; •déficit financeiro no balanço patrimonial do exercício anterior: R$ 25.000.
Assertiva: Nessa situação, o ente deverá reabrir o crédito extraordinário até o valor de R$ 40.000.
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Contador |
Q1801732 Contabilidade Pública

INSTRUÇÃO: Com base nos fatos relatados abaixo, responda à questão.


O Resultado Financeiro do Exercício é:
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Contador |
Q1801731 Contabilidade Pública

INSTRUÇÃO: Com base nos fatos relatados abaixo, responda à questão.


O Saldo de Caixa e Equivalente de Caixa em X1 é:
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Contador |
Q1801729 Contabilidade Pública

INSTRUÇÃO: Com base nos dados abaixo, responda à questão.


O Resultado Financeiro Real da Execução Orçamentária é
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Contador |
Q1801728 Contabilidade Pública

INSTRUÇÃO: Com base nos dados abaixo, responda à questão.



O Resultado da Execução Orçamentária é Superavitário em
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Contador |
Q1801727 Contabilidade Pública

INSTRUÇÃO: Com base nos dados abaixo, responda à questão.


O Resultado da Execução Orçamentária Corrente é Superavitário em
Alternativas
Ano: 2021 Banca: UFMT Órgão: UFMT Prova: UFMT - 2021 - UFMT - Contador |
Q1801726 Contabilidade Pública

INSTRUÇÃO: Com base nos dados abaixo, responda à questão.


A Economia Orçamentária verificada é:
Alternativas
Respostas
3381: B
3382: D
3383: C
3384: C
3385: B
3386: A
3387: B
3388: A
3389: D
3390: C
3391: D
3392: C
3393: A
3394: E
3395: C
3396: A
3397: C
3398: D
3399: A
3400: B