Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Analise os exemplos de fluxos de caixa a seguir:
I - recebimentos de caixa de concessões ou transferências e outras dotações ou autorizações orçamentárias realizadas por outros entes ou entidades do setor público.
II - amortização de empréstimos e financiamentos que foram contraídos.
III - recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
IV - recebimentos de caixa por liquidação de adiantamentos ou amortização de empréstimos concedidos a terceiros (exceto adiantamentos e empréstimos concedidos por instituição financeira pública).
Após a análise dos exemplos apresentados, assinale a alternativa correta.
Analise as afirmações a seguir sobre as Demonstrações Contábeis aplicadas ao Setor Público:
I- Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
Il - A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
III- O Balanço Financeiro apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento.
Assinale a alternativa correta.
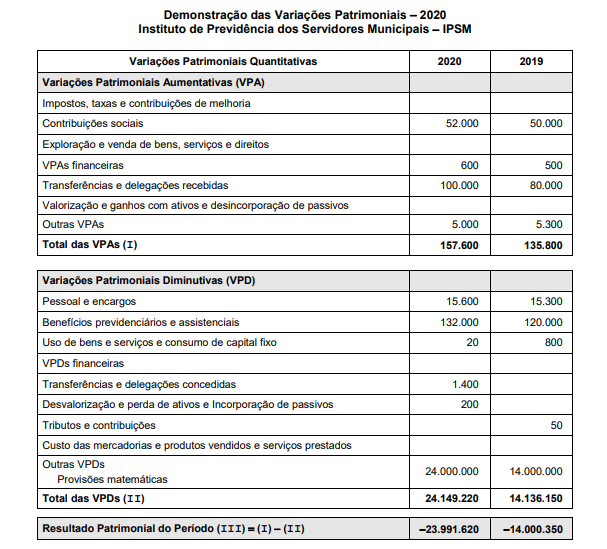
Considerando que referido Instituto de Previdência adota as normas e procedimentos ditados pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), na DVP,
I. Recebimento de tributos municipais no valor de R$ 50.000,00.
II. Compra de computadores pela Prefeitura, por meio de processo de licitação, a prazo, com primeiro vencimento em 2021 no valor de R$ 5.000,00.
III. Registro de valor devido à autarquia, pela Prefeitura, referente à taxa de administração no valor de R$ 2.000,00 a ser paga em janeiro/2021.
IV. Aquisição de material didático para as escolas no valor de R$ 8.000,00 com pagamento para março/2021.
V. Pagamento à autarquia da contribuição patronal no valor de R$ 600,00.
Considerando as demonstrações contábeis consolidadas referentes ao exercício de 2020, os registros destas transações no Ativo Consolidado e no Ativo da Autarquia são, respectivamente:
I. O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
II. O Balanço Financeiro é composto por dois quadros que evidenciam a movimentação financeira e a movimentação patrimonial das entidades do setor público.
III. As receitas e despesas orçamentárias deverão ser segregadas quanto à destinação em ordinárias e vinculadas.
Quais estão INCORRETAS?
Analise as afirmativas a seguir:
I. Será considerada não autorizada, irregular e lesiva ao patrimônio público a geração de despesa ou assunção de obrigação que não atenda ao disposto nos artigos 16 e 17 da Lei Complementar nº 101, de 2000.
II. Para efeito da Lei Complementar nº 101/2000, entende-se por transferência voluntária a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, de auxílio ou de assistência financeira, que não decorra de determinação constitucional, legal ou os destinados ao Sistema Único de Saúde.
Marque a alternativa CORRETA:
I. É o período em que se faz a apuração do resultado referente ao ano civil.
II. É o período em que se faz a apuração do resultado referente ao ano fiscal.
III. No Brasil, o exercício financeiro adotado corresponde ao período de 365 dias a partir do início das atividades contábeis.
IV. No Brasil, o exercício financeiro adotado corresponde ao período entre 01 de janeiro a 31 de dezembro.
Marque a alternativa que indica a(s) afirmativa(s) CORRETA(S).
I. Os restos a pagar do exercício devem ser computados na receita extraorçamentária para que se evite compensar a sua inclusão na despesa orçamentária.
II. A contabilidade pública deve manter registros analíticos de todos os bens de caráter permanente. É necessário, também, garantir a indicação dos elementos necessários para a perfeita caracterização de cada um deles e dos agentes responsáveis pela sua guarda e administração.
III. A demonstração das variações patrimoniais deve evidenciar as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária. Essa demonstração deve, ainda, indicar o resultado patrimonial do exercício.
Marque a alternativa CORRETA:
O município de Pinhões do Sul apresentou os saldos constantes no quadro abaixo para algumas das contas sintéticas do seu Balanço Financeiro, referente ao exercício de 2019:
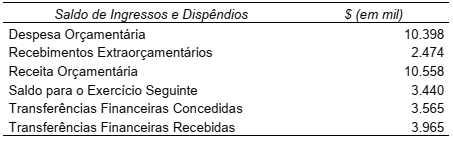
Com base nessas informações, e sabendo que o resultado financeiro do exercício foi de R$ 522 mil, é correto afirmar
que:
O Balanço Orçamentário é o relatório que evidencia a execução orçamentária em um determinado exercício. O município Santa Felicidade apresentou em 2019 as seguintes informações em seu Balanço Orçamentário (em mil R$):
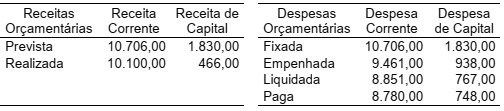
Considerando as informações acima, julgue os itens a seguir:
I. Houve um excesso de arrecadação de R$ 1.970 mil.
II. O superávit orçamentário do período foi de R$ 167 mil.
III. O total de economia de despesas foi de R$ 2.137 mil.
IV. O saldo de Restos a Pagar Processados foi de R$ 90 mil.
V. O saldo de Restos a Pagar Não Processados foi de R$ 781 mil.
Marque a alternativa correta.

 Conheça nossos planos