Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Ano: 2022 Banca: Quadrix Órgão: CREMERO Prova: Quadrix - 2022 - CREMERO - Controle Interno |
Q1941569 Contabilidade Pública

As Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), emitidas pelo Conselho Federal de Contabilidade, são de observância obrigatória pelos Conselhos de Fiscalização Profissional, haja vista sua natureza jurídica de autarquia. Entre essas normas, destaca-se a NBC TSP — Estrutura Conceitual, de 23/9/2016, que aprovou a estrutura conceitual para elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público. Segundo o referido diploma, julgue o item.


Recurso é um item com potencial de geração de serviços ou com a capacidade de gerar benefícios econômicos; a fim de suprir suas necessidades financeiras para cobertura dos custos das políticas públicas, as entidades do setor público utilizam seus ativos imobilizados, principalmente, com a finalidade de gerar benefícios econômicos. 

Alternativas
Q1940581 Contabilidade Pública

Considerando a legislação contábil aplicada ao setor público, bem como o que dispõem o Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 9.ª edição (2021), e a Lei n.º 4.320/1964, julgue o item. 


O processo de consolidação das DCASP não gera qualquer tipo de registro contábil nas entidades que formam a unidade contábil consolidada. 

Alternativas
Q1940580 Contabilidade Pública

Considerando a legislação contábil aplicada ao setor público, bem como o que dispõem o Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 9.ª edição (2021), e a Lei n.º 4.320/1964, julgue o item. 


As notas explicativas, por não serem parte integrante das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), são destinadas a evidenciar informações não suficientemente detalhadas nas DCASP.  

Alternativas
Q1940576 Contabilidade Pública

Considerando a legislação contábil aplicada ao setor público, bem como o que dispõem o Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 9.ª edição (2021), e a Lei n.º 4.320/1964, julgue o item. 


Uma das demonstrações contábeis de elaboração e publicação obrigatória exigidas pela Lei n.° 4.320/1964 é a demonstração do resultado econômico, em obediência ao art. 100 desta Lei, que dispõe que as variações patrimoniais serão levadas ao resultado, independentemente de execução orçamentária. 

Alternativas
Q1940469 Contabilidade Pública
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) devem representar apropriadamente a situação patrimonial, o desempenho e os fluxos de caixa da entidade.
Sobre essas demonstrações, analise as afirmativas a seguir.
I. No balanço patrimonial, o resultado patrimonial do período é apurado pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial da Demonstração das Variações Patrimoniais do exercício.
II. O balanço orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
III. No balanço financeiro, o equilíbrio entre receita prevista e despesa fixada pode ser verificado somando-se os valores da linha total e da linha saldos de exercícios anteriores, constantes da coluna Previsão Atualizada, e confrontando-se esse montante com o total da coluna Dotação Atualizada.
Está(ão) correta(s) a(s) afirmativa(s)
Alternativas
Q1935165 Contabilidade Pública
Ao dispor sobre a estrutura conceitual para relatório financeiro, as Normas Brasileiras de Contabilidade estabelecem diversos conceitos úteis e necessários ao exercício da atividade contábil. Entre os conceitos normatizados, como se denomina o “recurso econômico presente controlado pela entidade como resultado de eventos passados”? 
Alternativas
Ano: 2022 Banca: FGV Órgão: TJ-TO Prova: FGV - 2022 - TJ-TO - Contador - Distribuidor |
Q1934204 Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) é de elaboração e publicação obrigatórias desde a Lei nº 4.320/1964, mas no contexto do processo de convergência e das disposições da NBC TSP 11 - Apresentação das Demonstrações Contábeis, o Manual de Contabilidade Aplicada ao Setor Público (MCASP) tem atualizado a sua estrutura.
A partir desse contexto normativo, a Demonstração das Variações Patrimoniais (DVP): 
Alternativas
Ano: 2022 Banca: FGV Órgão: TJ-TO Prova: FGV - 2022 - TJ-TO - Contador - Distribuidor |
Q1934203 Contabilidade Pública
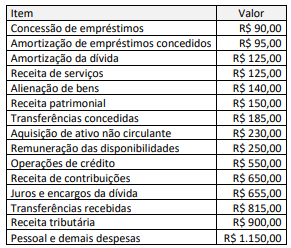
Considere as informações a seguir, decorrentes dos registros contábeis e orçamentários de um ente público, relativos a um dado exercício e com valores expressos em milhares de reais.

Imagem associada para resolução da questão

Adicionalmente, o saldo inicial de caixa e equivalentes de caixa foi de R$ 715,00.
Considerando que são as únicas informações para elaboração da Demonstração dos Fluxos de Caixa (DFC), é correto afirmar que:
Alternativas
Ano: 2022 Banca: FGV Órgão: TJ-TO Prova: FGV - 2022 - TJ-TO - Contador - Distribuidor |
Q1934201 Contabilidade Pública
A análise das informações apresentadas no quadro I permite afirmar que: 
Alternativas
Ano: 2022 Banca: FGV Órgão: MPE-SC Prova: FGV - 2022 - MPE-SC - Analista em Administração |
Q1933519 Contabilidade Pública
Um servidor responsável pela contabilização de itens de Caixa e Equivalentes de Caixa em uma entidade do setor público levantou algumas questões acerca da inclusão de aplicações financeiras como equivalentes de caixa ao analisar a normatização contábil vigente sobre esse tópico.
O servidor analisou as disposições da NBC TSP 12 - Demonstrações dos Fluxos de Caixa e do MCASP e concluiu acertadamente que:
Alternativas
Q1930430 Contabilidade Pública
A Demonstração que evidenciará o resultado patrimonial do exercício, de acordo com a Lei n.º 4.320/64, é/são
Alternativas
Q1930429 Contabilidade Pública
A partir de que ano, a consolidação nacional das contas públicas passou a ser realizada seguindo o novo padrão do Plano de Contas?
Alternativas
Q1930426 Contabilidade Pública
A classe 3, utilizada no Balanço Financeiro, indica
Alternativas
Q1930423 Contabilidade Pública
Para não considerar o Resultado Financeiro apurado no Balanço Financeiro como um indicador de equilíbrio ou superávit, é necessária uma
Alternativas
Q1930413 Contabilidade Pública
O excesso de arrecadação ocorre quando a Receita Prevista é:
Alternativas
Q1930410 Contabilidade Pública
O Balanço Orçamentário, de acordo com a Lei n.º 4.320/64, demonstrará:
Alternativas
Q1930403 Contabilidade Pública
Assinale a alternativa que contém os três quadros que compõem o Balanço Orçamentário. 
Alternativas
Ano: 2022 Banca: FGV Órgão: MPE-SC Prova: FGV - 2022 - MPE-SC - Analista em Contabilidade |
Q1930200 Contabilidade Pública
A estrutura do Balanço Patrimonial apresentada no Quadro I não contempla todos os itens informacionais previstos originalmente na Lei nº 4.320/1964, tais como a identificação expressa dos saldos do ativo e passivo financeiros e as contas de compensação. Para tratar desse aspecto, o Manual de Contabilidade Aplicada ao Setor Público (MCASP), aprovado por meio de portaria da Secretaria do Tesouro Nacional (STN):
Alternativas
Ano: 2022 Banca: FGV Órgão: MPE-SC Prova: FGV - 2022 - MPE-SC - Analista em Contabilidade |
Q1930199 Contabilidade Pública
Considere a estrutura do Balanço Patrimonial apresentada no Quadro I acima. 
Um evento cuja ocorrência adequadamente registrada pelo sistema de contabilidade provoca impacto positivo no saldo patrimonial do ente é:
Alternativas
Ano: 2022 Banca: FGV Órgão: MPE-SC Prova: FGV - 2022 - MPE-SC - Analista em Contabilidade |
Q1930198 Contabilidade Pública
O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público. 
Ao analisar uma minuta desse demonstrativo antes de sua publicação para fins de prestação de contas, conforme as disposições do MCASP, um analista contábil deve considerar que:

Alternativas
Respostas
3061: E
3062: C
3063: E
3064: E
3065: A
3066: A
3067: C
3068: E
3069: A
3070: A
3071: A
3072: C
3073: A
3074: C
3075: A
3076: A
3077: E
3078: D
3079: E
3080: E