Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Nos termos da Lei nº 4.320/1964, a Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Porém, a NBC TSP11 e o MCASP acrescentam algumas diretrizes para a elaboração dessa demonstração.
Dentre as opções a seguir, a única que está alinhada com as diretrizes do MCASP é:
Para atender os dispositivos da Lei nº 4.320/1964, a estrutura do Balanço Patrimonial apresentada no Manual de Contabilidade Aplicada ao Setor Público (MCASP) acrescentou quadros e informações que devem acompanhar o quadro principal do Balanço Patrimonial.
Sobre o tema, analise os itens a seguir.
I. Quadro de notas explicativas
II. Quadro das contas de compensação
III. Quadro do superávit / déficit financeiro
IV. Quadro dos ativos e passivos financeiros e permanentes
Os itens definidos pelo MCASP para tal finalidade são somente:
O Balanço Financeiro (BF) é um demonstrativo previsto na Lei nº 4.320/1964, mas cuja estrutura e nomenclatura vêm sendo atualizadas pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP).
Ao elaborar o BF de uma entidade pública ao final de um exercício, um contador deve considerar que:
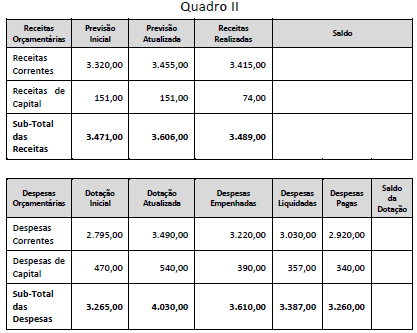
Considere as informações sintéticas do Balanço Orçamentário de uma entidade pública relativas ao exercício financeiro de 20x1 apresentadas no Quadro II a seguir, com valores expressos em milhões de reais.
Um contador que atuava na seção de controle patrimonial do departamento de contabilidade de uma entidade pública propôs que um conjunto de equipamentos registrados no Ativo Imobilizado fosse baixado do patrimônio, por serem considerados inservíveis para a entidade.
À luz dos conceitos relativos aos elementos das demonstrações contábeis, a proposta do contador está equivocada porque:
Caso I:
No primeiro trimestre de um exercício financeiro, um ente público recebeu uma notificação de abertura de processo judicial, no qual foi requerida uma indenização por danos causados a um grupo empresarial em decorrência de erros no processamento de informações tributárias em exercícios anteriores. A indenização requerida foi de R$ 100.000,00. Após análise dos documentos processuais, a assessoria jurídica avaliou que é provável que o ente tenha que pagar a indenização, mas ainda não dispunha de elementos suficientes para uma mensuração confiável.
O conjunto completo de demonstrações contábeis é formado por seis componentes, são eles, entre outros, exceto:
Sobre a classificação das contas contábeis, o texto acima se refere a:
Uma escola municipal fornece a seus alunos, gratuitamente, merenda escolar, que é preparada por uma merendeira contratada.
No Balanço Patrimonial da escola, o estoque de comida mantido para esse fim deve ser mensurado pelo
I. Balanço Financeiro demonstra as receitas e despesas previstas em confronto com as realizadas. Ele é composto por quadro principal, quadro da execução dos Restos a Pagar não processados e quadro da execução dos restos a pagar processados.
II. Balanço Orçamentário evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte .
III. O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação .
Estão corretas as afirmativas:
( ) Balanço Patrimonial, Balanço Orçamentário e Balanço Financeiro .
( ) Demonstrativo das Receitas e Despesas Públicas .
( ) Demonstração das Variações Patrimoniais e Demonstração das Mutações do Patrimônio Líquido .
( ) Demonstração dos Fluxos de Caixa .
( ) Notas Explicativas com descrição sucinta das principais políticas contábeis .
( ) Demonstração das fontes, das alocações e dos usos dos recursos financeiros .
( ) Outras informações elucidativas e informações comparativas com o período anterior.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
I. As demonstrações contábeis devem ser apresentadas para assegurar a comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma entidade quanto com as de outras entidades.
II. Quando da elaboração das demonstrações contábeis, a administração, através dos responsáveis pela elaboração das mesmas, deve fazer a avaliação da capacidade de a entidade continuar em operação. As demonstrações contábeis devem ser elaboradas sob o pressuposto da continuidade, mesmo que a administração tenha intenção de liquidar a entidade ou cessar as suas operações. Nesse caso, não é necessário divulgar a razão pela qual não se pressupõe a continuidade da entidade pública.
III. Além de proporcionar informações sobre a situação patrimonial da entidade pública, as demonstrações contábeis também podem ter a função preditiva ou prospectiva, proporcionando informações úteis para prever o nível de recursos necessários pelas operações continuadas, os recursos que podem ser gerados pela continuidade das operações e os riscos e as incertezas a elas associadas.
IV. As demonstrações contábeis devem ser apresentadas semestralmente, inclusive informação comparativa. Quando se alterar a data de encerramento das demonstrações contábeis da entidade e as demonstrações contábeis forem apresentadas para período mais longo ou mais curto do que seis meses, a entidade deve divulgar, além do período abrangido pelas demonstrações contábeis, a razão de se utilizar período mais longo ou mais curto.
Estão corretas as afirmativas:
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
O balanço financeiro tem por finalidade evidenciar o
resultado financeiro do exercício, segregando-o entre os
fluxos de atividades operacionais, de investimento e de
financiamento.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
Por meio do balanço orçamentário, é possível avaliar se
os recursos arrecadados em exercícios anteriores foram
utilizados para financiar despesas orçamentárias do
exercício corrente.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
Para a elaboração da demonstração das variações
patrimoniais, serão utilizadas, apenas, as contas
das classes 03 e 04 do Plano de Contas Aplicado ao
Setor Público.
No que se refere à contabilidade aplicada ao Setor Público, julgue o item.
Uma variação positiva ou negativa na disponibilidade do
período, apurada no balanço financeiro, não é, por si só,
indicação de melhoria ou piora na gestão, podendo
decorrer, respectivamente, da redução ou da elevação
do endividamento público.
No que se refere à contabilidade aplicada ao Setor Público, julgue o item.
Deve ser incluído no custo dos estoques e, portanto,
reconhecido como variação patrimonial diminutiva,
somente no período de sua baixa, o valor anormal de
desperdício de materiais ou de outros insumos de
produção.

 Conheça nossos planos