Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Um dos detalhamentos adicionais da estrutura do Balanço Orçamentário refere-se a:
I. Se Ativo Financeiro < Passivo Financeiro, então resulta em déficit financeiro.
II. Se Ativo Financeiro > Passivo Financeiro, então resulta em déficit financeiro.
III. Se o resultado é superávit financeiro do exercício anterior, então esse valor é fonte de recursos para abertura de créditos suplementares e especiais, devendo-se conjugar, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
Está CORRETO o que se afirma, apenas, em:
I. Pagamentos em caixa por arrendatário para redução do passivo relativo a arrendamento mercantil financeiro.
II. Pagamentos em caixa a empregados ou em nome de empregados.
III. Pagamentos em caixa para aquisição de ativo imobilizado, intangível e de outros ativos de longo prazo.
A alternativa que apresenta a sequência CORRETA de classificação dos fluxos de caixa das atividades apresentadas em I, II e III, respectivamente, é:
Balanço Financeiro Encerrado em 31 de dezembro de 2021
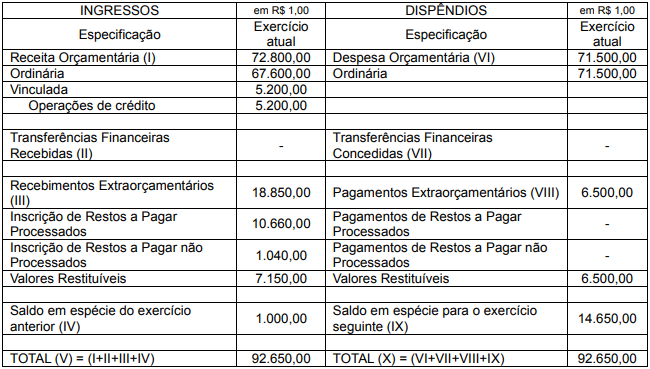
Com base nas informações acima, o resultado financeiro do exercício é:
Balanço Patrimonial Encerrado em 31 de dezembro de 2021
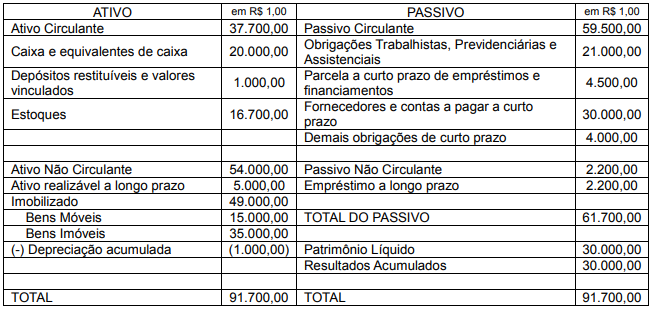
Com base nessas informações, o total do ativo permanente é:
( ) O Balanço Patrimonial demonstra o ativo financeiro, o ativo permanente, o passivo financeiro, o passivo permanente, o saldo patrimonial e as contas de compensação.
( ) A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
( ) O resultado financeiro do exercício é apurado no Balanço Financeiro e corresponde à diferença entre o somatório dos ingressos orçamentários com os extraorçamentários e o somatório dos dispêndios orçamentários e extraorçamentários.
( ) No Balanço Orçamentário, é demonstrado o resultado orçamentário e são discriminadas as receitas por fonte, assim como as despesas por grupo de natureza.
Assinale a sequência CORRETA:
I. Sobre as fontes, as alocações e os usos de recursos financeiros.
II. Sobre como a entidade financiou suas atividades e como supriu suas necessidades de caixa.
III. Úteis na avaliação da capacidade de a entidade financiar suas atividades e cumprir com suas obrigações e compromissos.
IV. Sobre a condição financeira da entidade e suas alterações.
Estão corretas as afirmativas:
__________ é uma demonstração contábil que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Assinale a alternativa que preencha corretamente a lacuna.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
Suponha-se que o contador do Poder Executivo do
município de Cristolândia tenha sido informado, pelo
procurador jurídico, de que a prefeitura foi notificada de
uma ação judicial proposta pela União, cobrando
contribuições sociais cujos fatos geradores ocorreram há
mais de dez anos, no valor de R$ 50.000,00, e de que a
chance de perda é remota, quase nula. Nesse caso,
diante do fato, é correto afirmar que deverá ser
reconhecido o passivo contingente no balanço
patrimonial e divulgado o fato em notas explicativas.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
A demonstração das variações patrimoniais deverá
apresentar o resultado do exercício, resultante ou
independente da execução orçamentária, o que inclui os
resultados de investimentos avaliados pelo método da
equivalência patrimonial e as variações cambiais ativas e
passivas.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
Conforme o MCASP, o balanço financeiro será elaborado
por meio das classes 1, 2, 3, 4, 5 e 6 do PCASP, e as
receitas e despesas orçamentárias deverão ser
segregadas, quanto à destinação, em ordinárias e
vinculadas.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
De acordo com o MCASP (9. ª ed., 2021), além do quadro
principal, o balanço orçamentário é composto pelo
quadro da execução dos restos a pagar não processados
e pelo quadro da execução dos restos a pagar
processados.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
No balanço orçamentário, o resultado orçamentário do
exercício é constituído pela diferença entre o total das
despesas fixadas na lei orçamentária anual e o das
despesas empenhadas no exercício.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
A exigência de elaboração e publicação do balanço
financeiro consta unicamente da Lei n.º 4.320/1964, não
estando prevista nas Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público.
Considere as seguintes informações extraídas da Demonstração de Fluxos de Caixa (DFC) de uma entidade do setor público:
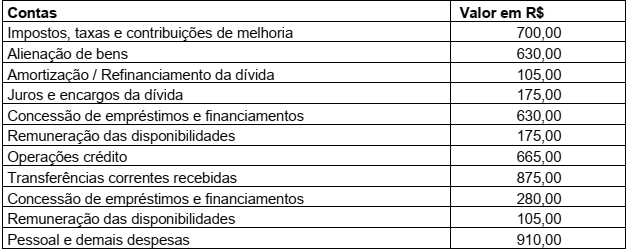
Considerando as informações apresentadas, o fluxo de caixa líquido das atividades operacionais
da entidade no período foi de:
( ) As Demonstrações Contábeis Aplicadas ao Setor Público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização (accountability) da entidade quanto aos recursos que lhe foram confiados.
( ) As Demonstrações Contábeis Aplicadas ao Setor Público não podem ter a função preditiva ou prospectiva, proporcionando informações úteis para prever o nível de recursos necessários para a continuidade de suas operações.
( ) Compete ao Conselho Federal de Contabilidade definir a responsabilidade pela elaboração e apresentação das demonstrações contábeis do governo e das entidades do setor público.
( ) As Demonstrações Contábeis Aplicadas ao Setor Público devem representar apropriadamente a situação patrimonial, o desempenho e os fluxos de caixa da entidade.
Assinale a sequência CORRETA.
Considere as informações do Quadro IV a seguir, com valores expressos em milhares de reais, apuradas ao final do primeiro quadrimestre do exercício de 20x2, relativos a um determinado ente público.
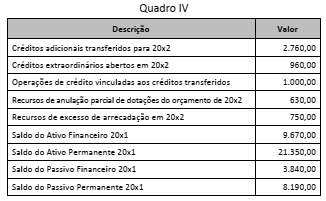
Após a apuração dessas informações, o contador do ente foi
solicitado a informar o valor do superávit financeiro utilizável
como fonte de recursos para abertura de créditos adicionais. O
contador indicou, corretamente, o valor de:
Considere as informações no Quadro III a seguir, com valores expressos em milhões de reais, extraídas da execução orçamentária de uma entidade pública ao final de um exercício financeiro.
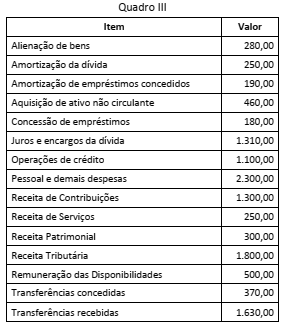
A partir desses dados, o fluxo de caixa líquido das atividades de
investimento a ser apresentado na Demonstração dos Fluxos de
Caixa (DFC) da entidade, em milhões de reais, é de:

 Conheça nossos planos