Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q2183636 Contabilidade Pública
Para contribuir com a consistência da consolidação das contas públicas nos diversos níveis de governo, com a adequada elaboração das DCASP e do BSPN, foi criado no PCASP um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação.
Uma transação que deverá ser registrada com o dígito 1 no 5º nível do PCASP, pois representa saldos que não serão excluídos nos demonstrativos consolidados do orçamento fiscal e da seguridade social, é ilustrada pelo reconhecimento, por parte de uma Prefeitura:
Alternativas
Ano: 2023 Banca: UFPR Órgão: IF-PR Prova: UFPR - 2023 - IF-PR - Ciências Contábeis |
Q2182510 Contabilidade Pública
De acordo com o artigo 102 da Lei n.º 4.320/64, o balanço orçamentário é a demonstração em que se evidenciam as receitas e despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando os valores previstos e suas alterações com os valores efetivamente executados, demonstrando, assim, o superávit ou déficit orçamentário. Durante o ano de 2022, um determinado município apresentou as seguintes informações em relação às suas receitas e despesas orçamentárias:
1. Previsão inicial de receitas orçamentárias: $ 10.000. 2. Previsão atualizada de receitas orçamentárias: $ 12.000. 3. Receitas orçamentárias arrecadadas: $ 11.500. 4. Dotação inicial de despesas orçamentárias: $ 10.000. 5. Dotação atualizada de despesas orçamentárias: $ 12.000. 6. Despesas orçamentárias empenhadas: $ 11.200. 7. Despesas orçamentárias liquidadas: $ 10.800. 8. Despesas orçamentárias pagas: $ 10.500.
Com base nas informações apresentadas, assinale a alternativa correta.
Alternativas
Q2181599 Contabilidade Pública
A entidade do setor público deve divulgar em notas explicativas às demonstrações contábeis, EXCETO: 
Alternativas
Ano: 2023 Banca: Ibest Órgão: CRF-SC Prova: Ibest - 2023 - CRF-SC - Contador |
Q2181273 Contabilidade Pública
O conjunto das demonstrações contábeis aplicáveis ao setor público é constituído por 
Alternativas
Ano: 2023 Banca: Ibest Órgão: CRF-SC Prova: Ibest - 2023 - CRF-SC - Contador |
Q2181271 Contabilidade Pública
O reconhecimento da variação patrimonial pode ocorrer em momentos diferentes, ou seja:
Alternativas
Ano: 2023 Banca: UFPR Órgão: IF-PR Prova: UFPR - 2023 - IF-PR - Contador |
Q2181268 Contabilidade Pública
Considere os seguintes dados de um município, relativos a 2022:
1. Alienação de bens móveis: $ 10. 2. Amortização da dívida: $ 60. 3. Despesas correntes empenhadas: $ 158. 4. Despesas de capital empenhadas: $ 38. 5. Dotação atualizada das receitas de capital: $ 60. 6. Dotação atualizada das receitas tributárias: $ 220. 7. Operações de crédito realizadas: $ 45. 8. Previsão atualizada das despesas correntes: $ 180. 9. Previsão atualizada das despesas de capital: $ 100. 10. Receitas tributárias arrecadadas: $ 130. 11. Restos a pagar não processados, relativos a despesas correntes: $ 8. 12. Restos a pagar processados, relativos a despesas correntes: $ 5. 13. Restos a pagar não processados, relativos a despesas de capital: $ 5. 14. Restos a pagar processados, relativos a despesas de capital: $ 4. 15. Transferência de cota parte do Fundo de Participação dos Municípios: $ 80. 16. Transferência do duodécimo para a Câmara de Vereadores: $ 20.
Considerando as disposições da Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 12 – Demonstração dos Fluxos de Caixa e os dados acima, assinale a alternativa correta.
Alternativas
Q2179082 Contabilidade Pública
O montante de créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa, é evidenciado no balanço patrimonial no grupo
Alternativas
Ano: 2023 Banca: FUNDATEC Órgão: GHC-RS Prova: FUNDATEC - 2023 - GHC-RS - Contador |
Q2177002 Contabilidade Pública

Determinado ente público divulgou o anexo da Figura 1 a seguir:
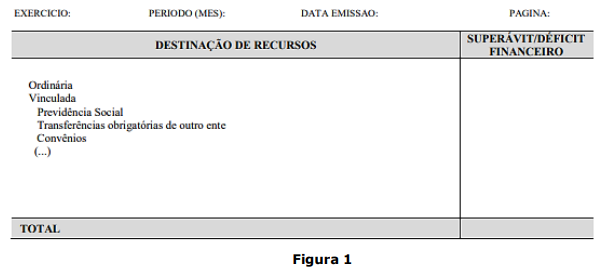
Imagem associada para resolução da questão


Assinale a alternativa que indica a qual demonstração contábil o anexo pertence. 
Alternativas
Ano: 2023 Banca: FUNDATEC Órgão: GHC-RS Prova: FUNDATEC - 2023 - GHC-RS - Contador |
Q2177001 Contabilidade Pública
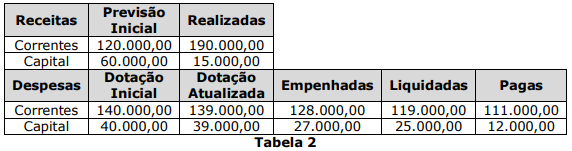
Para responder à questão, considere os dados da Tabela 2 abaixo (em R$), coletados junto ao Setor Contábil da Prefeitura Municipal de XYZ em 31/12/X3.


Os valores inscritos em restos a pagar processados e não processados, em 31/12/X3, são, respectivamente:
Alternativas
Ano: 2023 Banca: FUNDATEC Órgão: GHC-RS Prova: FUNDATEC - 2023 - GHC-RS - Contador |
Q2176987 Contabilidade Pública
As demonstrações contábeis devem ser apresentadas de forma a assegurar a comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma entidade quanto com as de outras entidades. Para alcançar esse objetivo, há exigências gerais para a apresentação, bem como diretrizes quanto à sua estrutura e às exigências mínimas para o seu conteúdo. Sobre o tema, assinale a alternativa correta.
Alternativas
Q2176672 Contabilidade Pública

Texto CC1A2

No encerramento do primeiro exercício financeiro de uma entidade do setor público, verificou-se que as seguintes transações foram realizadas.

I Aprovação da lei orçamentária anual no valor de R$ 100.000,00, sendo 80% na categoria econômica corrente e 20% na categoria econômica de capital, tanto para a receita pública quanto para a despesa pública.

II Lançamento de impostos no valor de R$ 80.000,00, tendo sido arrecadada metade desse valor.

III Empenho e liquidação de despesas de pessoal no valor de R$ 60.000,00, tendo sido metade paga no exercício e metade inscrita em restos a pagar.

IV recebimento de um veículo em doação no valor de R$ 72.000,00, tendo sido registrados R$ 12.000,00 de depreciação durante o exercício.  

Conforme os dados apresentados no texto CC1A2, o fechamento da demonstração das variações patrimoniais (DVP) da entidade referenciada no texto CC1A2, encerrada no exercício em tela, mostrará que o resultado patrimonial do período foi positivo em
Alternativas
Q2176671 Contabilidade Pública

Texto CC1A2

No encerramento do primeiro exercício financeiro de uma entidade do setor público, verificou-se que as seguintes transações foram realizadas.

I Aprovação da lei orçamentária anual no valor de R$ 100.000,00, sendo 80% na categoria econômica corrente e 20% na categoria econômica de capital, tanto para a receita pública quanto para a despesa pública.

II Lançamento de impostos no valor de R$ 80.000,00, tendo sido arrecadada metade desse valor.

III Empenho e liquidação de despesas de pessoal no valor de R$ 60.000,00, tendo sido metade paga no exercício e metade inscrita em restos a pagar.

IV recebimento de um veículo em doação no valor de R$ 72.000,00, tendo sido registrados R$ 12.000,00 de depreciação durante o exercício.  

Conforme os dados apresentados no texto CC1A2, o fechamento da demonstração dos fluxos de caixa (DFC) da entidade referenciada no texto CC1A2, encerrada no exercício em tela, mostrará que a geração líquida de caixa do período foi
Alternativas
Q2176670 Contabilidade Pública

Texto CC1A2

No encerramento do primeiro exercício financeiro de uma entidade do setor público, verificou-se que as seguintes transações foram realizadas.

I Aprovação da lei orçamentária anual no valor de R$ 100.000,00, sendo 80% na categoria econômica corrente e 20% na categoria econômica de capital, tanto para a receita pública quanto para a despesa pública.

II Lançamento de impostos no valor de R$ 80.000,00, tendo sido arrecadada metade desse valor.

III Empenho e liquidação de despesas de pessoal no valor de R$ 60.000,00, tendo sido metade paga no exercício e metade inscrita em restos a pagar.

IV recebimento de um veículo em doação no valor de R$ 72.000,00, tendo sido registrados R$ 12.000,00 de depreciação durante o exercício.  

De acordo com os dados apresentados no texto CC1A2, o fechamento do balanço orçamentário da referida unidade, encerrado no exercício em questão, mostrará que o resultado orçamentário desse exercício foi  
Alternativas
Q2174988 Contabilidade Pública
Para responder à questão, considere os dados a seguir, obtidos nos demonstrativos contábeis e financeiros de determinada instituição pública em 31/12/2021.

        Conta                                                                     Saldo (em R$)
Ativo Circulante                                                                  300.000,00
Ativo Não Circulante                                                           500.000,00
Passivo Circulante                                                              475.000,00
Passivo Não Circulante                                                       920.000,00
Veículos                                                                               120.000,00
Ativo Financeiro                                                                    250.000,00
Ativo Permanente                                                                 500.000,00
Passivo Financeiro                                                               389.500,00
Passivo Permanente                                                                             ?
Atos Potenciais Ativos                                                            250.000,00
Saldo Patrimonial                                                                   300.000,00
Com base nas informações obtidas, é correto afirmar que o saldo do Passivo Permanente em 31/12/2021 é, em R$, de:
Alternativas
Q2174980 Contabilidade Pública
Para responder à questão, considere as previsões das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público – NBCASP. 
A demonstração do resultado deve incluir, no mínimo, valores apurados no período contábil referentes a:
Alternativas
Q2174979 Contabilidade Pública
Para responder à questão, considere as previsões das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público – NBCASP. 
Sobre a apresentação de informação orçamentária nas Demonstrações Contábeis do Setor Público, analise as assertivas a seguir:
I. A entidade pode divulgar, caso seja relevante, nas notas explicativas às demonstrações contábeis, o regime orçamentário e o critério de classificação adotados no orçamento aprovado.
II. Todas as comparações dos montantes realizados e dos orçados devem ser apresentados em base comparável ao orçamento.
III. A entidade deve identificar nas notas explicativas às demonstrações contábeis as entidades abrangidas pelo orçamento aprovado.
IV. É defeso ao governo adotar o regime de competência para suas demonstrações contábeis e o regime de caixa para seu orçamento.
Quais estão corretas?
Alternativas
Q2169874 Contabilidade Pública
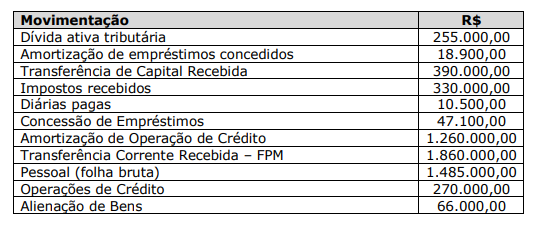
A análise das movimentações de caixa configura ferramenta gerencial bastante valiosa ao profissional contábil também no setor público. Nessa linha, ao tomar posse no cargo de Contador da Prefeitura Municipal ABCD, foram disponibilizadas ao servidor as seguintes informações sobre a geração líquida de caixa da instituição: 
Imagem associada para resolução da questão


Com base nas informações acima, o fluxo de caixa líquido das atividades operacionais e das atividades de financiamento são, respectivamente: 
Alternativas
Q2169873 Contabilidade Pública
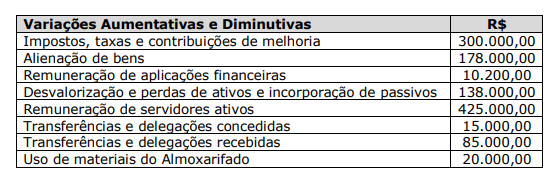
Durante o exercício de 2021, o Município Beta apresentou as variações patrimoniais a seguir: 
Imagem associada para resolução da questão


Com base nas informações acima, verifica-se que o resultado patrimonial do exercício de 2021 é um: 

Alternativas
Q2169665 Contabilidade Pública
Relativamente às demonstrações contábeis aplicadas ao setor público (DCASP), no balanço financeiro as receitas e despesas orçamentárias, quanto à destinação, deverão ser segregadas em 
Alternativas
Q2169660 Contabilidade Pública
Sob o enfoque patrimonial, o registro da variação patrimonial diminutiva de um suprimento de fundos se dá no momento 
Alternativas
Respostas
2561: B
2562: D
2563: E
2564: A
2565: B
2566: B
2567: D
2568: D
2569: D
2570: D
2571: C
2572: B
2573: A
2574: E
2575: B
2576: C
2577: D
2578: B
2579: C
2580: D