Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2023
Banca:
IDESG
Órgão:
Câmara de Sumidouro - RJ
Prova:
IDESG - 2023 - Câmara de Sumidouro - RJ - Tesoureiro |
Q3697921
Contabilidade Pública
Durante a elaboração do balanço patrimonial de um município, o Tesoureiro observou
que a demonstração das variações patrimoniais apresentava algumas inconsistências. Qual é a principal
finalidade dessa demonstração?
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Guaporé - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Guaporé - RS - Tesoureiro |
Q3696083
Contabilidade Pública
A conta provisão para devedores duvidosos faz parte do
Balanço Patrimonial. O que sua constituição provoca no
Balanço Patrimonial?
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Itamarandiba - MG
Prova:
COTEC - 2023 - Câmara de Itamarandiba - MG - Controlador Interno |
Q3693230
Contabilidade Pública
De acordo com o MCASP, o propósito das demonstrações contábeis é proporcionar informação útil para subsidiar a tomada de decisão, a prestação de contas e a responsabilização (accountability) da entidade quanto aos recursos que lhe foram confiados. A esse respeito, analise as afirmativas a seguir.
I - As demonstrações contábeis devem ser apresentadas para assegurar a comparabilidade com as demonstrações contábeis de períodos anteriores da mesma entidade.
II - A administração, quando da elaboração das demonstrações contábeis, deve fazer a avaliação da capacidade de a entidade continuar em operação. As demonstrações contábeis devem ser elaboradas sob o pressuposto da continuidade, mesmo que a administração tenha intenção de liquidar a entidade ou cessar as suas operações. Nesse caso, não é necessário divulgar a razão pela qual não se pressupõe a continuidade da entidade pública.
III - Além de proporcionar informações sobre a situação patrimonial da entidade pública, as demonstrações contábeis também podem ter a função preditiva ou prospectiva, proporcionando informações úteis para prever o nível de recursos necessários pelas operações continuadas, os recursos que podem ser gerados pela continuidade das operações e os riscos e as incertezas a elas associadas.
IV - As demonstrações contábeis devem ser apresentadas semestralmente, inclusive informação comparativa. Quando se alterar a data de encerramento das demonstrações contábeis da entidade e as demonstrações contábeis forem apresentadas para período mais longo ou mais curto do que seis meses, a entidade deve divulgar, além do período abrangido pelas demonstrações contábeis, a razão de se utilizar período mais longo ou mais curto.
Estão CORRETAS as afirmativas
I - As demonstrações contábeis devem ser apresentadas para assegurar a comparabilidade com as demonstrações contábeis de períodos anteriores da mesma entidade.
II - A administração, quando da elaboração das demonstrações contábeis, deve fazer a avaliação da capacidade de a entidade continuar em operação. As demonstrações contábeis devem ser elaboradas sob o pressuposto da continuidade, mesmo que a administração tenha intenção de liquidar a entidade ou cessar as suas operações. Nesse caso, não é necessário divulgar a razão pela qual não se pressupõe a continuidade da entidade pública.
III - Além de proporcionar informações sobre a situação patrimonial da entidade pública, as demonstrações contábeis também podem ter a função preditiva ou prospectiva, proporcionando informações úteis para prever o nível de recursos necessários pelas operações continuadas, os recursos que podem ser gerados pela continuidade das operações e os riscos e as incertezas a elas associadas.
IV - As demonstrações contábeis devem ser apresentadas semestralmente, inclusive informação comparativa. Quando se alterar a data de encerramento das demonstrações contábeis da entidade e as demonstrações contábeis forem apresentadas para período mais longo ou mais curto do que seis meses, a entidade deve divulgar, além do período abrangido pelas demonstrações contábeis, a razão de se utilizar período mais longo ou mais curto.
Estão CORRETAS as afirmativas
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Itamarandiba - MG
Prova:
COTEC - 2023 - Câmara de Itamarandiba - MG - Controlador Interno |
Q3693225
Contabilidade Pública
Analise as seguintes afirmativas sobre os elementos das demonstrações contábeis aplicadas ao setor público.
I - Ativo é um recurso controlado no presente pela entidade como resultado de evento passado, com a capacidade de gerar benefícios econômicos.
II - Uma característica essencial para a existência de um passivo é a entidade ter uma obrigação presente que só pode ocorrer por força de lei, ou seja, a obrigação deve ser legalmente vinculada.
III - O resultado patrimonial do período é a diferença entre as variações patrimoniais qualitativas e quantitativas, devendo a situação patrimonial líquida ser sempre positiva.
Está(ão) CORRETA(S) a(s) afirmativa(s)
I - Ativo é um recurso controlado no presente pela entidade como resultado de evento passado, com a capacidade de gerar benefícios econômicos.
II - Uma característica essencial para a existência de um passivo é a entidade ter uma obrigação presente que só pode ocorrer por força de lei, ou seja, a obrigação deve ser legalmente vinculada.
III - O resultado patrimonial do período é a diferença entre as variações patrimoniais qualitativas e quantitativas, devendo a situação patrimonial líquida ser sempre positiva.
Está(ão) CORRETA(S) a(s) afirmativa(s)
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Itamarandiba - MG
Prova:
COTEC - 2023 - Câmara de Itamarandiba - MG - Contador |
Q3689760
Contabilidade Pública
A Prefeitura Municipal de ZN apresentou os seguintes dados, extraídos de seu Balanço Orçamentário do último exercício financeiro:
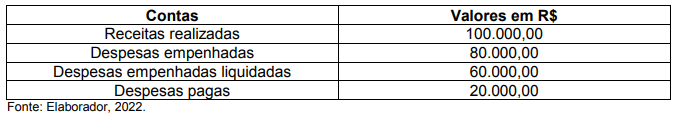
Considerando as informações do demonstrativo apresentado, assinale a alternativa que evidencia os valores dos Restos a Pagar Processados e dos Restos a Pagar Não Processados, respectivamente.
Considerando as informações do demonstrativo apresentado, assinale a alternativa que evidencia os valores dos Restos a Pagar Processados e dos Restos a Pagar Não Processados, respectivamente.
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Itamarandiba - MG
Prova:
COTEC - 2023 - Câmara de Itamarandiba - MG - Contador |
Q3689759
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o balanço financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público, em que se demonstra
I- a receita orçamentária realizada e a despesa orçamentária executada, por fonte/destinação de recurso, discriminando as ordinárias e as vinculadas.
II- as transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS.
III- o resultado financeiro do exercício apresentado neste demonstrativo, evidenciando o superávit ou déficit financeiros do exercício apurado no Balanço Patrimonial.
IV- os ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram por meio da inclusão do Saldo em Espécie do Exercício Anterior na coluna dos Ingressos e do Saldo em Espécie para o Exercício Seguinte na coluna dos Dispêndios.
Assinale a alternativa que contém as afirmativas CORRETAS.
I- a receita orçamentária realizada e a despesa orçamentária executada, por fonte/destinação de recurso, discriminando as ordinárias e as vinculadas.
II- as transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS.
III- o resultado financeiro do exercício apresentado neste demonstrativo, evidenciando o superávit ou déficit financeiros do exercício apurado no Balanço Patrimonial.
IV- os ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram por meio da inclusão do Saldo em Espécie do Exercício Anterior na coluna dos Ingressos e do Saldo em Espécie para o Exercício Seguinte na coluna dos Dispêndios.
Assinale a alternativa que contém as afirmativas CORRETAS.
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Itamarandiba - MG
Prova:
COTEC - 2023 - Câmara de Itamarandiba - MG - Contador |
Q3689756
Contabilidade Pública
Os demonstrativos contábeis da Prefeitura Municipal de XZ apresentaram, em 31/12/2xx1, superávit financeiro de R$ 500.000,00 e excesso de arrecadação na ordem de R$ 1.000.000,00. Os resultados apresentados são apurados, respectivamente, por meio de
Q3689665
Contabilidade Pública
Determinado ente público, em 30/11/2022, apresentava um ativo total de R$ 700.000,00. Em dezembro
de 2022, ocorreram as operações abaixo.
1. Recebimento de depósito caução no valor de R$ 30.000,00, passível de devolução.
2. Recebimento, em doação, de um imóvel avaliado em R$ 100.000,00.
3. Arrecadação e recolhimento de R$ 40.000 referente ao Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) cujo estágio do lançamento ocorreu em janeiro de 2022.
4. Reconhecimento da depreciação de bens móveis e bens imóveis, no valor de R$ 13.000.
5. Pagamento de despesa com “Serviços de Terceiros”, no valor de R$ 8.000.
6. Contratação de operação de crédito, no valor de R$ 180.000,00, com recebimento imediato do recurso, utilizado para a compra à vista de um imóvel para uso da entidade.
7. Aquisição a prazo de ativo não circulante, no valor de R$ 50.000,00.
8. Pagamento de fornecedores, no valor de R$ 23.000,00.
9. Reconhecimento de perda por redução do valor recuperável (impairment), no valor de R$ 600,00 referente a um ativo intangível.
10. Aquisição a prazo de “Material de Consumo” para posterior utilização, no valor de R$ 16.000,00.
Depois de realizados os registros e os ajustes no Balanço Patrimonial, o valor total do Ativo em 31/12/2022 foi de
1. Recebimento de depósito caução no valor de R$ 30.000,00, passível de devolução.
2. Recebimento, em doação, de um imóvel avaliado em R$ 100.000,00.
3. Arrecadação e recolhimento de R$ 40.000 referente ao Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) cujo estágio do lançamento ocorreu em janeiro de 2022.
4. Reconhecimento da depreciação de bens móveis e bens imóveis, no valor de R$ 13.000.
5. Pagamento de despesa com “Serviços de Terceiros”, no valor de R$ 8.000.
6. Contratação de operação de crédito, no valor de R$ 180.000,00, com recebimento imediato do recurso, utilizado para a compra à vista de um imóvel para uso da entidade.
7. Aquisição a prazo de ativo não circulante, no valor de R$ 50.000,00.
8. Pagamento de fornecedores, no valor de R$ 23.000,00.
9. Reconhecimento de perda por redução do valor recuperável (impairment), no valor de R$ 600,00 referente a um ativo intangível.
10. Aquisição a prazo de “Material de Consumo” para posterior utilização, no valor de R$ 16.000,00.
Depois de realizados os registros e os ajustes no Balanço Patrimonial, o valor total do Ativo em 31/12/2022 foi de
Q3689661
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público – 9ª edição, a Demonstração do Fluxo de
Caixa (DFC) é composta pelos fluxos de caixa das atividades operacionais, de investimento e de financiamento.
Analise as transações ocorridas em um ente público estadual e assinale a alternativa correta.
I. Contratação de operação de crédito, no montante de R$ 500.000,00
II. Recebimento de Remuneração das Disponibilidades, no montante de R$ 5.000,00
III. Pagamento de despesas com pessoal, no montante de R$ 120.000,00
IV. Amortização de dívida, no montante de R$ 150.000,00
V. Alienação de veículo à vista pelo valor contábil líquido, no montante de R$ 100.000,00
VI. Aquisição de imóvel à vista, no montante de R$ 300.000,00
VII. Pagamento de juros e encargos da dívida, no montante de R$ 8.000,00
VIII. Recebimento de receitas patrimoniais, no montante de R$ 40.000,00
IX. Recebimento de Transferências de correntes, no montante de R$ 90.000,00
X. Integralização de capital social de empresas dependentes, no montante de R$ 180.000,00
XI. Amortização de empréstimos e financiamentos concedidos, no montante de R$ 350.000,00
Considerando as transações acima, é correto afirmar que o(a)
I. Contratação de operação de crédito, no montante de R$ 500.000,00
II. Recebimento de Remuneração das Disponibilidades, no montante de R$ 5.000,00
III. Pagamento de despesas com pessoal, no montante de R$ 120.000,00
IV. Amortização de dívida, no montante de R$ 150.000,00
V. Alienação de veículo à vista pelo valor contábil líquido, no montante de R$ 100.000,00
VI. Aquisição de imóvel à vista, no montante de R$ 300.000,00
VII. Pagamento de juros e encargos da dívida, no montante de R$ 8.000,00
VIII. Recebimento de receitas patrimoniais, no montante de R$ 40.000,00
IX. Recebimento de Transferências de correntes, no montante de R$ 90.000,00
X. Integralização de capital social de empresas dependentes, no montante de R$ 180.000,00
XI. Amortização de empréstimos e financiamentos concedidos, no montante de R$ 350.000,00
Considerando as transações acima, é correto afirmar que o(a)
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Contador |
Q3687292
Contabilidade Pública
Com base nos dados fornecidos, é correto afirmar
que o Ativo Circulante no encerramento do
exercício de 2022 é de:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687082
Contabilidade Pública
Assinale a alternativa que evidencia um Quadro
que, além do Quadro Principal, faz parte da
composição do Balanço Patrimonial no Setor
Público:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687081
Contabilidade Pública
Conforme as disposições do Manual de
Contabilidade Aplicada ao Setor Público,
assinale a alternativa correta no que tange à
Demonstração dos Fluxos de Caixa.
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687070
Contabilidade Pública
Texto associado
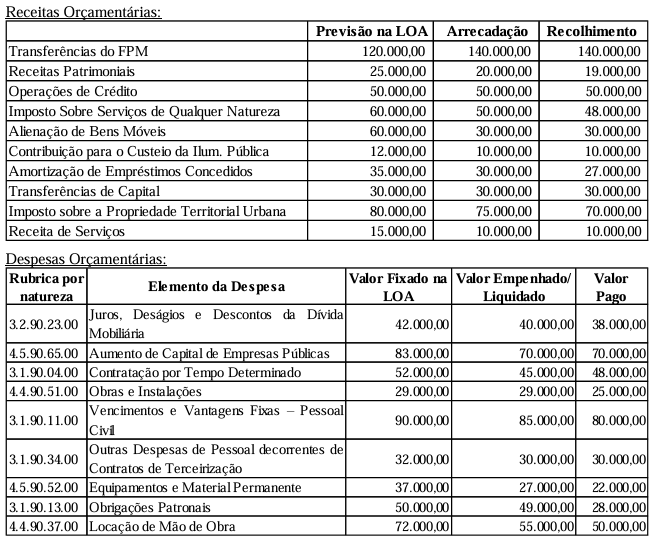
Atenção! Para resolução da questão, considere os dados orçamentários e
financeiros do Município de Tambaqui, relativos ao exercício financeiro de 2022.
Informações Adicionais:
I. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da
liquidação da despesa orçamentária.
II. Em dezembro/2022, o Município recebeu cauções de contratos de aluguel e efetuou consignações
em folha de pagamento, no valor de R$ 8.000,00, a serem restituídas/recolhidas em 2023.
III. No exercício de 2022, o Município contratou operação de crédito por antecipação da receita
orçamentária no valor de R$ 12.000,00, integralmente quitada no mesmo exercício.
IV. Em 2022 o Município pagou Restos a Pagar Processados inscritos em 2020, relativos à obra de
construção de uma escola, no montante de R$ 7.000,00.
V. No exercício de 2022, a depreciação do Ativo Imobilizado do Município importou em R$ 16.000,00.
VI. Por fim, em 2022, o Município recebeu veículos provenientes de doação do Governo Estadual, no
valor de R$ 20.000,00.
De acordo com as informações disponibilizadas,
é correto afirmar que o total de variações
patrimoniais diminutivas a ser evidenciado na
Demonstração das Variações Patrimoniais do
exercício de 2022 importa em:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687066
Contabilidade Pública
Texto associado
Atenção! Para resolução da questão, considere os dados orçamentários e
financeiros do Município de Tambaqui, relativos ao exercício financeiro de 2022.
Informações Adicionais:
I. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da
liquidação da despesa orçamentária.
II. Em dezembro/2022, o Município recebeu cauções de contratos de aluguel e efetuou consignações
em folha de pagamento, no valor de R$ 8.000,00, a serem restituídas/recolhidas em 2023.
III. No exercício de 2022, o Município contratou operação de crédito por antecipação da receita
orçamentária no valor de R$ 12.000,00, integralmente quitada no mesmo exercício.
IV. Em 2022 o Município pagou Restos a Pagar Processados inscritos em 2020, relativos à obra de
construção de uma escola, no montante de R$ 7.000,00.
V. No exercício de 2022, a depreciação do Ativo Imobilizado do Município importou em R$ 16.000,00.
VI. Por fim, em 2022, o Município recebeu veículos provenientes de doação do Governo Estadual, no
valor de R$ 20.000,00.
Com base nos dados fornecidos, o total dos
Ingressos Extraorçamentários a ser evidenciado
no Balanço Financeiro de 2022 é de:
Ano: 2023
Banca:
Avança SP
Órgão:
Câmara de Jaguariúna - SP
Prova:
Avança SP - 2023 - Câmara de Jaguariúna - SP - Controlador Interno |
Q3687065
Contabilidade Pública
Texto associado
Atenção! Para resolução da questão, considere os dados orçamentários e
financeiros do Município de Tambaqui, relativos ao exercício financeiro de 2022.
Informações Adicionais:
I. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da
liquidação da despesa orçamentária.
II. Em dezembro/2022, o Município recebeu cauções de contratos de aluguel e efetuou consignações
em folha de pagamento, no valor de R$ 8.000,00, a serem restituídas/recolhidas em 2023.
III. No exercício de 2022, o Município contratou operação de crédito por antecipação da receita
orçamentária no valor de R$ 12.000,00, integralmente quitada no mesmo exercício.
IV. Em 2022 o Município pagou Restos a Pagar Processados inscritos em 2020, relativos à obra de
construção de uma escola, no montante de R$ 7.000,00.
V. No exercício de 2022, a depreciação do Ativo Imobilizado do Município importou em R$ 16.000,00.
VI. Por fim, em 2022, o Município recebeu veículos provenientes de doação do Governo Estadual, no
valor de R$ 20.000,00.
Com base nos dados disponibilizados, o
resultado a ser evidenciado no Balanço
Orçamentário do exercício de 2022 é:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Paraíso do Tocantins - TO
Prova:
FEPESE - 2023 - Prefeitura de Paraíso do Tocantins - TO - Assistente Fazendário |
Q3686775
Contabilidade Pública
Ativo é um recurso controlado no presente pela entidade como resultado de evento passado.
Assinale a alternativa que indica corretamente uma conta contábil classificada no ativo do balanço patrimonial de uma entidade do setor público.
Assinale a alternativa que indica corretamente uma conta contábil classificada no ativo do balanço patrimonial de uma entidade do setor público.
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Paraíso do Tocantins - TO
Prova:
FEPESE - 2023 - Prefeitura de Paraíso do Tocantins - TO - Assistente Fazendário |
Q3686774
Contabilidade Pública
Um assistente fazendário foi questionado sobre a apuração do resultado financeiro do exercício de um município.
O assistente fazendário respondeu que a demonstração contábil aplicada ao setor público que possibilita a apuração do resultado financeiro do exercício é:
O assistente fazendário respondeu que a demonstração contábil aplicada ao setor público que possibilita a apuração do resultado financeiro do exercício é:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Paraíso do Tocantins - TO
Prova:
FEPESE - 2023 - Prefeitura de Paraíso do Tocantins - TO - Assistente Fazendário |
Q3686773
Contabilidade Pública
No setor público, há uma demonstração contábil que, entre outras informações, apresenta as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
Essa demonstração contábil é o balanço:
Essa demonstração contábil é o balanço:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Paraíso do Tocantins - TO
Prova:
FEPESE - 2023 - Prefeitura de Paraíso do Tocantins - TO - Assistente Fazendário |
Q3686772
Contabilidade Pública
No setor público, há uma demonstração contábil que permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade. Essa demonstração contábil também evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
Essa demonstração contábil é:
Essa demonstração contábil é:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Paraíso do Tocantins - TO
Prova:
FEPESE - 2023 - Prefeitura de Paraíso do Tocantins - TO - Assistente Fazendário |
Q3686771
Contabilidade Pública
Passivo é uma obrigação presente, derivada de evento passado, cuja extinção deva resultar na saída de recursos da entidade.
As contas contábeis classificadas no passivo do balanço patrimonial de uma entidade do setor público são:
As contas contábeis classificadas no passivo do balanço patrimonial de uma entidade do setor público são:

 Conheça nossos planos