Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Jaíba - MG
Prova:
COTEC - 2023 - Câmara de Jaíba - MG - Assessor Administrativo e de Pessoal |
Q3681726
Contabilidade Pública
Com base na Lei n.º 4.320/1964 e no MCASP, as receitas e as despesas previstas em confronto com as já
realizadas, são apresentadas no(a)
Ano: 2023
Banca:
AMEOSC
Órgão:
Câmara de São José do Cedro - SC
Prova:
AMEOSC - 2023 - Câmara de São José do Cedro - SC - Técnico em Contabilidade |
Q3667435
Contabilidade Pública
Podemos afirmar que o quadro principal do balanço
orçamentário:
Ano: 2023
Banca:
Avança SP
Órgão:
SAAE de Amparo - SP
Prova:
Avança SP - 2023 - SAAE de Amparo - SP - Contabilidade e Controladoria |
Q3663858
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, são
Demonstrações Contábeis de elaboração
obrigatória pelas entidades do Setor Público,
EXCETO:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de General Carneiro - PR
Prova:
FAU - 2023 - Prefeitura de General Carneiro - PR - Auxiliar de Contabilidade |
Q3637760
Contabilidade Pública
No Balanço Patrimonial dos Entes
Públicos, os Investimentos e Aplicações
Temporárias a Curto Prazo, devem constar no
grupo:
Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de Descanso - SC
Prova:
AMEOSC - 2023 - Prefeitura de Descanso - SC - Tesoureiro |
Q3637667
Contabilidade Pública
A gestão do patrimônio público é assistida por
dispositivos legais que objetivam a devida conferência e
controle dos gastos públicos. Assinale a alternativa
correspondente ao item que está atrelado ao somatório
dos valores do Ativo Financeiro mais o Ativo
Não-Financeiro, evidenciando as alterações patrimoniais
ocorridas durante o exercício.
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Paraíso do Tocantins - TO
Prova:
FEPESE - 2023 - Prefeitura de Paraíso do Tocantins - TO - Analista de Controle Interno |
Q3629950
Contabilidade Pública
O resultado patrimonial do exercício não é um indicador de desempenho, mas um medidor do quanto o serviço público ofertado promoveu alterações quantitativas dos elementos patrimoniais.
O resultado patrimonial do período é apurado:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Iomerê - SC
Prova:
FUNDATEC - 2023 - Prefeitura de Iomerê - SC - Fiscal de Tributos |
Q3628396
Contabilidade Pública
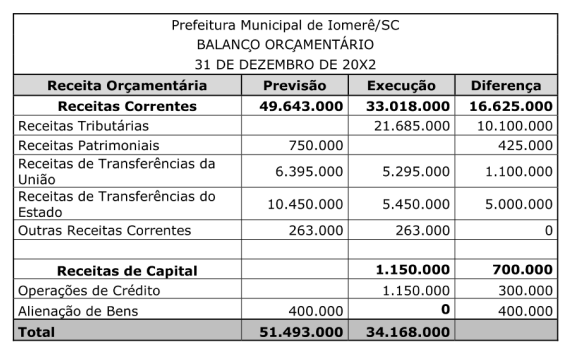
Analise o Balanço Orçamentário do município de Iomerê/SC e assinale a alternativa
INCORRETA.
Ano: 2023
Banca:
ISBA
Órgão:
Prefeitura de São Brás - AL
Prova:
ISBA - 2023 - Prefeitura de São Brás - AL - Contador |
Q3628158
Contabilidade Pública
Assim como no setor privado, no setor
público as demonstrações contábeis devem
proporcionar informação útil para subsidiar a
tomada de decisão, a prestação de contas e
responsabilização da entidade e dos respectivos
gestores quanto aos recursos que lhe foram
confiados. Sendo assim, sobre a composição do
Balanço Patrimonial do setor publico ele dever
possuir:
I. Quadro Principal; II. Quadro de empenho. III. Quadro dos Ativos e Passivos Financeiros e Permanentes; IV. Quadro das Contas de Compensação (controle); e V. Quadro do Superavit / Deficit Financeiro. VI. Quadro orçamentário.
I. Quadro Principal; II. Quadro de empenho. III. Quadro dos Ativos e Passivos Financeiros e Permanentes; IV. Quadro das Contas de Compensação (controle); e V. Quadro do Superavit / Deficit Financeiro. VI. Quadro orçamentário.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Iomerê - SC
Prova:
FUNDATEC - 2023 - Prefeitura de Iomerê - SC - Controlador Interno |
Q3627689
Contabilidade Pública
Ao consultar as informações contábeis de certa prefeitura municipal, um profissional da área financeira deparou-se com um demonstrativo que tinha as seguintes estruturas:
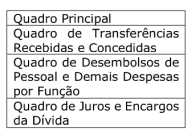
Trata-se do(a):
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Iomerê - SC
Prova:
FUNDATEC - 2023 - Prefeitura de Iomerê - SC - Contador |
Q3626993
Contabilidade Pública
Na estrutura do Balanço Orçamentário, a linha denominada Saldo de Exercícios
Anteriores demonstra o valor dos recursos provenientes de exercícios anteriores que serão utilizados
para custear despesas do exercício corrente. Os itens que estão compreendidos na rubrica em questão
são:
I. Recursos arrecadados em exercícios anteriores.
II. Créditos adicionais autorizados nos últimos quatro meses do exercício anterior ao de referência e reabertos no exercício de referência.
III. Superávit patrimonial de exercícios anteriores.
Quais estão corretos?
I. Recursos arrecadados em exercícios anteriores.
II. Créditos adicionais autorizados nos últimos quatro meses do exercício anterior ao de referência e reabertos no exercício de referência.
III. Superávit patrimonial de exercícios anteriores.
Quais estão corretos?
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Ilhota - SC
Prova:
FURB - 2023 - Prefeitura de Ilhota - SC - Auditor de Controle Interno |
Q3624349
Contabilidade Pública
A contabilidade no setor público estabelece mecanismos
de controle, como em processos de auditoria. Contudo,
algumas situações podem passar despercebidas diante
da normatização contábil, evidenciando determinada
deficiência do sistema. Assinale a alternativa que
apresenta o nome dado à diferença positiva entre o ativo
financeiro e o passivo financeiro, estabelecidos no
balanço patrimonial do exercício anterior:
Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de Dionísio Cerqueira - SC
Prova:
AMEOSC - 2023 - Prefeitura de Dionísio Cerqueira - SC - Contador |
Q3621759
Contabilidade Pública
Considera-se que a entidade deve apresentar a
demonstração conceituada decorrentes das atividades
operacionais, de investimento e de financiamento da
forma que seja mais apropriada às suas atividades. A
classificação por atividade proporciona informações que
permitem aos usuários avaliar o impacto de tal atividade
sobre a posição financeira da entidade e o montante de
seu caixa e equivalentes de caixa. Essas informações
podem ser utilizadas também para avaliar a relação entre
essas atividades. Entenda o conceito e assinale a alternativa CORRETA:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Videira - SC
Prova:
FEPESE - 2023 - Prefeitura de Videira - SC - Contador |
Q3618362
Contabilidade Pública
Texto associado
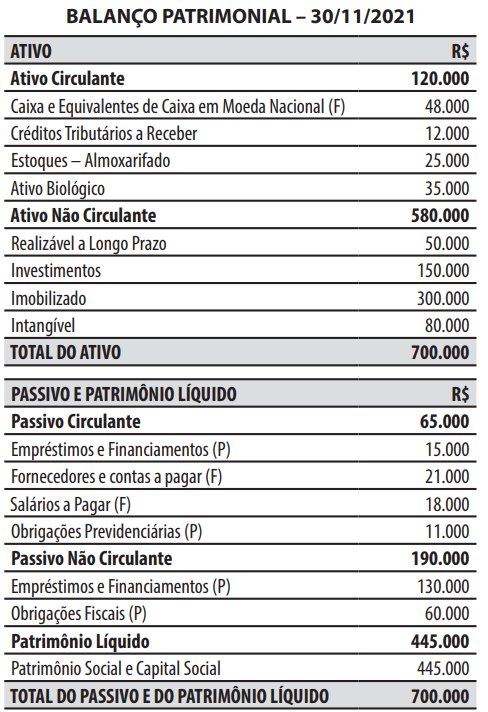
Caso 2
Para responder à questão, considere o balanço patrimonial de uma entidade do setor público elaborado em 30/11/2021.
Durante o mês de dezembro de 2021, ocorreram
somente as seguintes operações, que foram corretamente registradas:
1. Arrecadação e recolhimento da receita tributária, já previamente lançada, no valor de
R$ 9.000.
2. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 15.000.
3. Empenho e liquidação da despesa com consultoria, no valor de R$ 10.000.
4. Lançamento, arrecadação e recolhimento da
receita com taxas, no valor de R$ 7.000.
5. Pagamento da obrigação registrada na conta
contábil “Salários a Pagar (F)”, no valor de
R$ 18.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor
de R$ 8.000.
Em 31/12/2021, no balanço patrimonial, o valor
do total do ativo foi de:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Videira - SC
Prova:
FEPESE - 2023 - Prefeitura de Videira - SC - Contador |
Q3618360
Contabilidade Pública
Texto associado
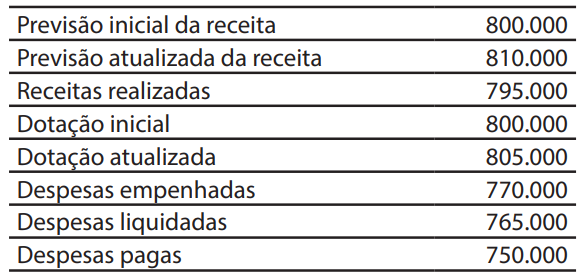
Caso 1
Para responder à questão, considere as seguintes informações extraídas do balanço orçamentário do município de Nova
Puglia em 31/12/2021 (valores em R$).
Durante o exercício financeiro de 2021, ainda ocorreram as seguintes operações, que foram corretamente
registradas:
1. Reconhecimento da depreciação,
no valor de R$ 30.000.
2. Reconhecimento de ajuste de perdas
de estoques, no valor de R$ 10.000.
3. Pagamento de restos a pagar do
exercício anterior, no valor de R$ 15.000.
4. Recebimento de um equipamento,
em doação, no valor de R$ 50.000.
No balanço orçamentário de 31/12/2021, o valor
do resultado orçamentário do exercício foi de:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Videira - SC
Prova:
FEPESE - 2023 - Prefeitura de Videira - SC - Contador |
Q3618359
Contabilidade Pública
Texto associado
Caso 1
Para responder à questão, considere as seguintes informações extraídas do balanço orçamentário do município de Nova
Puglia em 31/12/2021 (valores em R$).
Durante o exercício financeiro de 2021, ainda ocorreram as seguintes operações, que foram corretamente
registradas:
1. Reconhecimento da depreciação,
no valor de R$ 30.000.
2. Reconhecimento de ajuste de perdas
de estoques, no valor de R$ 10.000.
3. Pagamento de restos a pagar do
exercício anterior, no valor de R$ 15.000.
4. Recebimento de um equipamento,
em doação, no valor de R$ 50.000.
A respeito das operações ocorridas durante o
exercício financeiro de 2021, é correto afirmar que:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Videira - SC
Prova:
FEPESE - 2023 - Prefeitura de Videira - SC - Contador |
Q3618357
Contabilidade Pública
Texto associado
Caso 1
Para responder à questão, considere as seguintes informações extraídas do balanço orçamentário do município de Nova
Puglia em 31/12/2021 (valores em R$).
Durante o exercício financeiro de 2021, ainda ocorreram as seguintes operações, que foram corretamente
registradas:
1. Reconhecimento da depreciação,
no valor de R$ 30.000.
2. Reconhecimento de ajuste de perdas
de estoques, no valor de R$ 10.000.
3. Pagamento de restos a pagar do
exercício anterior, no valor de R$ 15.000.
4. Recebimento de um equipamento,
em doação, no valor de R$ 50.000.
Considerando que o Saldo do Exercício Anterior
(Caixa e equivalentes de caixa somado aos Depósitos
restituíveis e valores vinculados) era de R$ 20.000,
então o valor do Saldo para o Exercício Seguinte que
constou no Balanço Financeiro em 31/12/2021 foi de:
Ano: 2023
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Câmara de Icatu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2023 - Câmara de Icatu - MA - Contador |
Q3613921
Contabilidade Pública
Com base no MCASP (Manual de Contabilidade
Aplicado ao Setor Público), assinale a assertiva
que representa a Demonstração contábil que é
obrigatória para as empresas estatais
dependentes constituídas sob a forma de
sociedades anônimas e facultativa para os
demais órgãos e entidades dos entes da
Federação.
Ano: 2023
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Câmara de Icatu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2023 - Câmara de Icatu - MA - Contador |
Q3613920
Contabilidade Pública
De acordo com o MCASP (Manual de
Contabilidade Aplicado ao Setor Público)
assinale a assertiva que representa a
Demonstração contábil que será composta
por: Quadro Principal, Quadro da Execução
dos Restos a Pagar Não Processado, e Quadro
da Execução dos Restos a Pagar Processados.
Ano: 2023
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Câmara de Icatu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2023 - Câmara de Icatu - MA - Contador |
Q3613919
Contabilidade Pública
A contabilidade aplicada ao setor público é
regida pelas suas normas específicas vigentes
atualmente, dentre essas, temos o (MCASP)
Manual de Contabilidade Aplicado ao Setor
Público, que em sua redação, trata também
sobre a apresentação e elaboração das (DCASP) demonstrações contábeis aplicadas
ao setor público. De acordo com essa norma
citada, assinale a assertiva que representa a
DCASP que evidencia as receitas e despesas
orçamentárias, bem como os ingressos e
dispêndios extraorçamentários, conjugados
com os saldos de caixa do exercício anterior e
os que se transferem para o início do exercício
seguinte.
Ano: 2023
Banca:
MSConcursos
Órgão:
Prefeitura de Pirapó - RS
Prova:
MS CONCURSOS - 2023 - Prefeitura de Pirapó - RS - Auxiliar de Contabilidade |
Q3597013
Contabilidade Pública
Marque a alternativa que não faz parte das demonstrações contábeis do Setor Público.

 Conheça nossos planos