Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Ibitirama - ES
Prova:
IDCAP - 2023 - Prefeitura de Ibitirama - ES - Contador |
Q4266802
Contabilidade Pública
As DCASP são relatórios financeiros elaborados
anualmente e destinados ao controle orçamentário,
financeiro e patrimonial de entidades governamentais.
Assim, escolha a opção que não representa um
componente padrão das Demonstrações Contábeis
Aplicadas ao Setor Público (DCASP):
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Foz do Jordão - PR
Prova:
FAU - 2023 - Prefeitura de Foz do Jordão - PR - Contador |
Q4264191
Contabilidade Pública
No Balanço Orçamentário dos Entes
Públicos, a Reserva de Contingência será
considerada uma:
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Peruíbe - SP
Prova:
VUNESP - 2023 - Prefeitura de Peruíbe - SP - Comprador |
Q4196144
Contabilidade Pública
De acordo com as normas contábeis aplicáveis a entidades públicas, o quadro principal do balanço orçamentário
apresentará
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Peruíbe - SP
Prova:
VUNESP - 2023 - Prefeitura de Peruíbe - SP - Contador |
Q4194344
Contabilidade Pública
Sobre o tratamento da compensação de valores nas Demonstrações Contábeis do setor público (DCASP) e o
ente que as reporta, assinale a alternativa correta.
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Peruíbe - SP
Prova:
VUNESP - 2023 - Prefeitura de Peruíbe - SP - Auditor de Controle Interno |
Q4193957
Contabilidade Pública
Indique, baseado nos pronunciamentos técnicos contábeis, uma das características qualitativas de melhoria.
Ano: 2023
Banca:
FUNDATEC
Órgão:
CRQ 9º Região - PR
Prova:
FUNDATEC - 2023 - CRQ 9º Região - PR - Contador |
Q4170049
Contabilidade Pública
Ao analisar as demonstrações contábeis de determinada entidade do setor público, o
profissional contábil recém-empossado deparou-se com o modelo a seguir:

Em atendimento ao Manual de Contabilidade Aplicada ao Setor Público, pode-se concluir que a estrutura corresponde ao(à):
Em atendimento ao Manual de Contabilidade Aplicada ao Setor Público, pode-se concluir que a estrutura corresponde ao(à):
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de André da Rocha - RS
Prova:
FUNDATEC - 2023 - Prefeitura de André da Rocha - RS - Técnico em Contabilidade |
Q4106949
Contabilidade Pública
Os resultados de cada exercício são apresentados na Contabilidade Pública pelos
Balanços Patrimonial, Financeiro e Orçamentário e pelas Demonstrações das Variações Patrimoniais.
Sobre isso, assinale a alternativa correta.
Q3902538
Contabilidade Pública
O Déficit Atuarial é uma apuração algébrica nas demonstrações contábeis do Regime Próprio de Previdência Social (RPPS), em determinada data-base, que, considerando as reservas matemáticas de benefícios concedidos e a conceder, demonstra o valor correspondente à inexistência de ativos acumulados em
montante suficiente para fazer frente à obrigação atuarial reconhecida.
Assinale a alternativa que apresenta, corretamente, a apuração algébrica do Déficit Atuarial nas demonstrações contábeis do RPPS.
Assinale a alternativa que apresenta, corretamente, a apuração algébrica do Déficit Atuarial nas demonstrações contábeis do RPPS.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Água de Ivoti - RS
Prova:
FUNDATEC - 2023 - Água de Ivoti - RS - Contador |
Q3892532
Contabilidade Pública
Em 31/12/2021, foram apuradas as seguintes atividades e respectivos valores
envolvendo o fluxo de caixa da Autarquia Municipal VBT:
● Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas: R$ 450.000,00.
● Recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas: R$ 3.800.000,00.
● Recebimentos de caixa pela venda de mercadorias e pela prestação de serviços: R$ 1.650.000,00.
● Pagamentos em caixa para aquisição de ativo imobilizado, intangível e outros ativos de longo prazo: R$ 3.700.000,00.
● Pagamentos em caixa a empregados ou em nome de empregados: R$ 950.000,00.
● Recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo: R$ 1.600.000,00.
Assinale a alternativa que apresenta o saldo dos fluxos de caixa decorrentes das atividades de investimentos.
● Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas: R$ 450.000,00.
● Recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas: R$ 3.800.000,00.
● Recebimentos de caixa pela venda de mercadorias e pela prestação de serviços: R$ 1.650.000,00.
● Pagamentos em caixa para aquisição de ativo imobilizado, intangível e outros ativos de longo prazo: R$ 3.700.000,00.
● Pagamentos em caixa a empregados ou em nome de empregados: R$ 950.000,00.
● Recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo: R$ 1.600.000,00.
Assinale a alternativa que apresenta o saldo dos fluxos de caixa decorrentes das atividades de investimentos.
Ano: 2023
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2023 - IF-MT - Técnico em Contabilidade - Edital nº 4 |
Q3760889
Contabilidade Pública
A Demonstração do Fluxo de Caixa (DFC) oferece aos usuários informações sobre a obtenção de recursos para
fi nanciar suas atividades e como os recursos de caixa foram utilizados. O Manual de Contabilidade Aplicada ao
Setor Público (9ª Edição) apresenta algumas defi nições. Marque a alternativa CORRETA.
Ano: 2023
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2023 - IF-MT - Técnico em Contabilidade - Edital nº 4 |
Q3760886
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (9ª edição), conjugando as disposições legais e aquelas contidas
na NBC TSP 11, compõem o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público (DCASP). Nesse
contexto, marque a alternativa CORRETA.
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732017
Contabilidade Pública
Conforme determina a Lei 4.320/1964, o Superávit Financeiro é a diferença positiva entre o Ativo Financeiro
e o Passivo Financeiro. Assinale a alternativa que apresenta a demonstração contábil que apresenta a informação do Superávit Financeiro.
Ano: 2023
Banca:
Instituto IDEAP
Órgão:
Prefeitura de Delta - MG
Prova:
Instituto IDEAP - 2023 - Prefeitura de Delta - MG - Contador |
Q3713854
Contabilidade Pública
A Consolidação das demonstrações contábeis é o
processo de agregação dos saldos das contas de mais
de uma entidade, excluindo-se as transações
recíprocas, de modo a disponibilizar os macro
agregados do setor público, proporcionando uma
visão global do resultado.
No caso abaixo, ocorreram as seguintes transações entre a prefeitura e uma autarquia do mesmo município:
- Recebimento do FPM pela Prefeitura (R$ 5.000).
- Compra de veículo de uma empresa privada pela Prefeitura (R$ 1.500), a prazo.
- Prestação de serviço de limpeza urbana pela autarquia à Prefeitura (R$ 500), a prazo.
- Publicação no Diário Oficial da União de edital de licitação da Autarquia (R$ 750), a prazo.
- Consolidação no município (intragovernamental).
Considerando que os saldos iniciais estavam zerados, é correto afirmar que as contas apresentadas a seguir, apresentarão os seguintes saldos no Balanço Patrimonial da Prefeitura e no Balanço Consolidado, respectivamente:
No caso abaixo, ocorreram as seguintes transações entre a prefeitura e uma autarquia do mesmo município:
- Recebimento do FPM pela Prefeitura (R$ 5.000).
- Compra de veículo de uma empresa privada pela Prefeitura (R$ 1.500), a prazo.
- Prestação de serviço de limpeza urbana pela autarquia à Prefeitura (R$ 500), a prazo.
- Publicação no Diário Oficial da União de edital de licitação da Autarquia (R$ 750), a prazo.
- Consolidação no município (intragovernamental).
Considerando que os saldos iniciais estavam zerados, é correto afirmar que as contas apresentadas a seguir, apresentarão os seguintes saldos no Balanço Patrimonial da Prefeitura e no Balanço Consolidado, respectivamente:
Ano: 2023
Banca:
AMAUC
Órgão:
Prefeitura de Seara - SC
Prova:
AMAUC - 2023 - Prefeitura de Seara - SC - Fiscal de Tributos |
Q3707699
Contabilidade Pública
Dentre as Normas abaixo, assinale as que podem ser
utilizadas como base para a Auditoria de Demonstrações
Contábeis Públicas:
Ano: 2023
Banca:
ACCESS
Órgão:
Câmara de Itaguaçu - ES
Prova:
ACCESS - 2023 - Câmara de Itaguaçu - ES - Auditor Interno |
Q3706355
Contabilidade Pública
Segundo a Lei 4.320/64: “Art. 101. Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial, na Demonstração das Variações Patrimoniais [...]”
Acerca do tema, analise a estrutura apresentada a seguir:
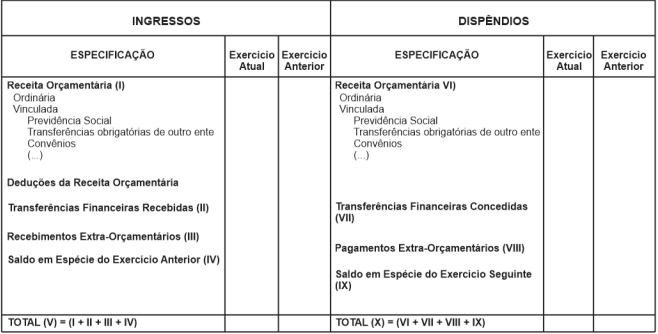
(Fonte: ADAPTADO – Manual de Contabilidade Aplicada ao Setor Público (2021))
Considerando o disposto na Lei 4.320/64 sobre os Balanços, a estrutura apresentada refere-se
Q3702893
Contabilidade Pública
Nos termos da Lei nº 4.320/1964, incluindo seus anexos, NÃO consta grupo de contas
do balanço patrimonial das entidades públicas regidas por aquela lei com a seguinte denominação:
Ano: 2023
Banca:
SUSTENTE
Órgão:
Câmara de Ipojuca - PE
Prova:
SUSTENTE - 2023 - Câmara de Ipojuca - PE - Analista de Auditoria e Controle de Contas |
Q3702827
Contabilidade Pública
O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios
extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o
início do exercício seguinte. O Balanço Financeiro é composto por um único quadro que evidencia a
movimentação financeira das entidades do setor público. Assinale a alternativa abaixo, que não é contemplada
no Balanço Financeiro:
Ano: 2023
Banca:
SUSTENTE
Órgão:
Câmara de Ipojuca - PE
Prova:
SUSTENTE - 2023 - Câmara de Ipojuca - PE - Contador |
Q3702641
Contabilidade Pública
Os dados abaixo foram retirados das demonstrações contábeis de um ente público:
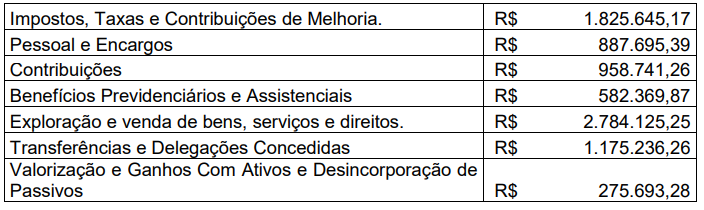
Após a análise dos dados apresentados, podemos concluir que:
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702112
Contabilidade Pública
O Relatório das Mudanças Patrimoniais mostrará as modificações
ocorridas no patrimônio, decorrentes ou não da execução orçamentária, e
apontará o resultado patrimonial do período, conforme expresso pela Lei nº
4.320 de 64. Nesse tema, é CORRETO afirmar que aquele que
compreenderá os créditos e valores realizáveis independentemente de
autorização orçamentária e os valores numerários é definido como:
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702107
Contabilidade Pública
Uma entidade do setor público apresentou as seguintes informações em
sua Demonstração dos Fluxos de Caixa:
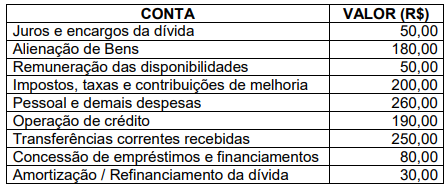
Com base nessas informações, o fluxo de caixa líquido das atividades operacionais gerado pela entidade é:
Com base nessas informações, o fluxo de caixa líquido das atividades operacionais gerado pela entidade é:

 Conheça nossos planos