Questões de Concurso
Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública
Foram encontradas 878 questões


Uma das técnicas de que a contabilidade se utiliza para organizar as informações, segregando em contas específicas as transações de natureza semelhante, é a escrituração, por meio da qual os fatos são registrados de maneira ordenada e padronizada. Considerando essa informação, julgue o item.
O balanço orçamentário evidenciará a receita e a
despesa orçamentárias, bem como os recebimentos e os
pagamentos de natureza extraorçamentária, conjugados
com o superávit financeiro, que se transferirá para o
exercício seguinte.
Com relação aos elementos das demonstrações contábeis no âmbito da contabilidade aplicada ao setor público, julgue o item, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
A existência de dotação orçamentária na LOA gera
expectativa de prestação de serviços à sociedade, sendo,
assim, condição suficiente para o reconhecimento de
passivo no balanço patrimonial.
Com relação aos elementos das demonstrações contábeis no âmbito da contabilidade aplicada ao setor público, julgue o item, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
Os ativos podem surgir de transações sem
contraprestação, inclusive por meio do exercício do
direito soberano.
Com relação aos elementos das demonstrações contábeis no âmbito da contabilidade aplicada ao setor público, julgue o item, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
Para usufruir plenamente do potencial de serviços ou da
capacidade de gerar benefícios econômicos de um
recurso, a entidade deve ter a propriedade legal deste
recurso.
Com relação aos elementos das demonstrações contábeis no âmbito da contabilidade aplicada ao setor público, julgue o item, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
Do ponto de vista contábil, a obrigação que pode ser
liquidada ou extinta sem a saída de recursos da entidade
não é um passivo.
Julgue o item a seguir referentes à estrutura das demonstrações contábeis (DCASP) e a demonstrativos aplicados ao setor público.
No balanço financeiro, as receitas e despesas orçamentárias
deverão ser segregadas quanto aos atributos da informação
contábil em financeiro (F) e permanente (P).
Julgue o item a seguir referentes à estrutura das demonstrações contábeis (DCASP) e a demonstrativos aplicados ao setor público.
No quadro principal do balanço orçamentário, as receitas
deverão ser informadas pelos seus valores líquidos
das respectivas deduções.
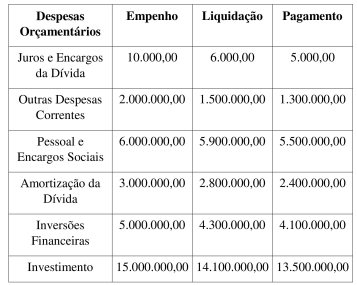
Com base nessas informações, o valor inscrito em Restos a Pagar Não Processados em 31/12/2020 em decorrência da execução orçamentária foi, em reais,
O Manual de Contabilidade Aplicado ao Setor Público 2019 apresenta algumas definições fundamentais para a perfeita elaboração das demonstrações contábeis. Entre elas, ______________________ compreendem a variação patrimonial aumentativa com reavaliação e ganhos de ativos ou com a desincorporação de passivos.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
I. Selecione e aplique políticas contábeis de acordo com orientações específicas que tratem de políticas contábeis.
II. Apresente informação, incluindo suas políticas contábeis, de forma que proporcione informação relevante, representação fidedigna, compreensível, oportuna, comparável e verificável.
III. Forneça divulgações adicionais quando o cumprimento com os requisitos específicos contidos nas normas for insuficiente para permitir que os usuários compreendam o impacto de determinadas transações sobre a situação patrimonial e o desempenho da entidade.
Quais estão corretas?
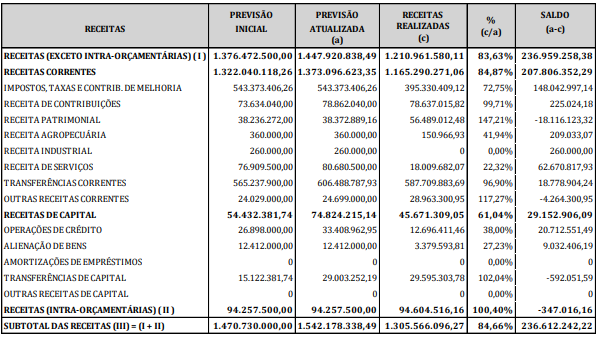
Somente com base nas informações constantes nesse quadro, assinale a alternativa CORRETA:
I - Balanço Patrimonial
II - Demonstração das Variações Patrimoniais
III - Demonstração das Mutações do Patrimônio Líquido
IV - Demonstração dos Fluxos de Caixa
V - Balanço Orçamentário
VI - Balanço Financeiro
VII - Notas explicativas
Quais dessas demonstrações fazem parte do conjunto completo das DCASP, de acordo com o Manual de Contabilidade Aplicado ao Setor Público?
I- A atividade contábil pública de forma geral auxilia entidades do setor público e demais entidades de interesse sobre processos de pagamentos, contas a pagar, guarda, transferência, movimentação, gerenciamento e aplicação de recursos público
II- A finalidade da contabilidade é fornecer informações às pessoas ou entidades interessadas na situação patrimonial (bens, direitos e obrigações) e econômica (lucro ou prejuízo) da entidade, bem como na aferição de sua capacidade produtivas relacionados às atividades do Estado.
III- A Contabilidade registra os atos e fatos administrativos e produz informações que possibilitem ao administrador planejar e controlar suas ações, para traçar os objetivos da entidade.
IV- A contabilidade pública tem como principal objetivo a avaliação da capacidade das entidades comerciais em arcar com suas obrigações financeiras.
V- A contabilidade pública, por meio das demonstrações contábeis, apresenta a situação econômico-financeira de uma entidade em tempo real.
Está correto o que se afirma em:
( ) Em decorrência da utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais, apurado no Balanço Financeiro do exercício anterior ao de referência, o Balanço Orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
( ) No quadro principal do Balanço Orçamentário, são apresentadas as receitas e despesas previstas em confronto com as realizadas. As receitas e despesas serão mencionadas conforme a classificação por natureza. No caso da despesa, a classificação funcional também será utilizada complementarmente à classificação por natureza.
( ) O resultado patrimonial do período é apurado na Demonstração das Variações Patrimoniais, pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial do exercício.
( ) Por meio do Balanço Financeiro é possível apurar resultado financeiro do exercício, que é o mesmo do superávit ou déficit financeiro do exercício apurado no Balanço Patrimonial.
( ) O Balanço Patrimonial é composto pelo Quadro Principal; pelo Quadro dos Ativos e Passivos Financeiros e Permanentes; pelo Quadro das Contas de Compensação (controle); e pelo Quadro do Superavit / Deficit Financeiro.
De acordo com as afirmações, a sequência correta é

 Conheça nossos planos