Questões de Concurso
Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública
Foram encontradas 878 questões


I - Cumprir integralmente a legislação vigente.
II - Apoiar o processo de tomada e prestação de contas.
III- Apoiar a tomada de decisão da administração.
IV - Contrapor os instrumentos de transparência da gestão fiscal.
V - Ignorar os meios para o controle social.
VI - Utilizar o regime de caixa segundo o qual transações e outros eventos devem ser reconhecidos quando ocorrem.
Quais estão corretos?
I - Balanço financeiro: evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
II - Demonstração das variações patrimoniais: evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle).
III - Balanço orçamentário: apresenta as receitas e despesas previstas em confronto com as realizadas.
IV - Balanço patrimonial: evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Quais estão corretas?
As Demonstrações Contábeis no Setor Público (DCASP) devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização (accountability) da entidade quanto aos recursos que lhe foram confiados.
Em relação às DCASP, analise as afirmativas a seguir e assinale com V as verdadeiras e com F as falsas.
( ) No Balanço Patrimonial, o quadro de compensação apresenta os atos potenciais do ativo e do passivo a executar, que iminentemente podem afetar o patrimônio do ente. Os valores dos atos potenciais já executados não devem ser considerados.
( ) O Balanço Orçamentário pode demonstrar uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada em decorrência da utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais.
( ) O Balanço Orçamentário demonstra, entre outras informações, a receita orçamentária realizada e a despesa orçamentária executada, por fonte / destinação de recurso, discriminando as ordinárias e as vinculadas.
( ) No Balanço Financeiro, os fluxos de caixa decorrentes das atividades de investimento representam a extensão em que as saídas de caixa são realizadas com a finalidade de contribuir para a futura prestação de serviços pela entidade.
Assinale a sequência correta.
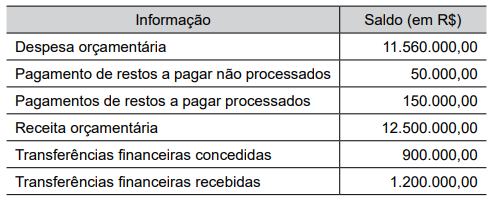
O resultado financeiro líquido do exercício, totalizou, em R$:
I. A Auditoria Interna tem a responsabilidade de auxiliar a administração da entidade na prevenção de fraudes e erros. Deve obrigatoriamente comunicar, por escrito e de forma confidencial, quaisquer indícios ou confirmações de irregularidades identificadas durante o seu trabalho.
II. Distorções contábeis causadas por erro referem-se a ações não intencionais, como omissões, negligência, falta de conhecimento ou interpretação inadequada de fatos na elaboração de registros, informações e demonstrações contábeis, bem como em transações e operações da entidade, tanto em termos físicos quanto monetários.
III. Distorções contábeis resultantes de fraude estão associadas a ações intencionais, como omissão ou manipulação de transações e operações, adulteração de documentos, registros, relatórios, informações e demonstrações contábeis, tanto em termos físicos quanto monetários.
Estão CORRETOS:
Julgue o item subsequente.
Na contabilidade aplicada ao setor público (CASP), receita
engloba todo e qualquer recolhimento de recursos feito
aos cofres públicos, realizado sob a forma de numerário e
de outros bens representativos de valores, que o governo
tem o direito de arrecadar em virtude da Constituição, de
leis, contratos ou de quaisquer outros títulos de que
derivem direitos a favor do Estado. Também é
considerado receita o recebimento decorrente de uma
arrecadação com objetivo específico, cujo montante
recolhido não lhe pertença, figurando o Estado apenas
como mero fiel depositário de valores de terceiros
(cauções, depósitos, retenções, entre outros).
Geralmente, qualquer recurso recebido pelo Estado é
receita, em sentido amplo ou geral.
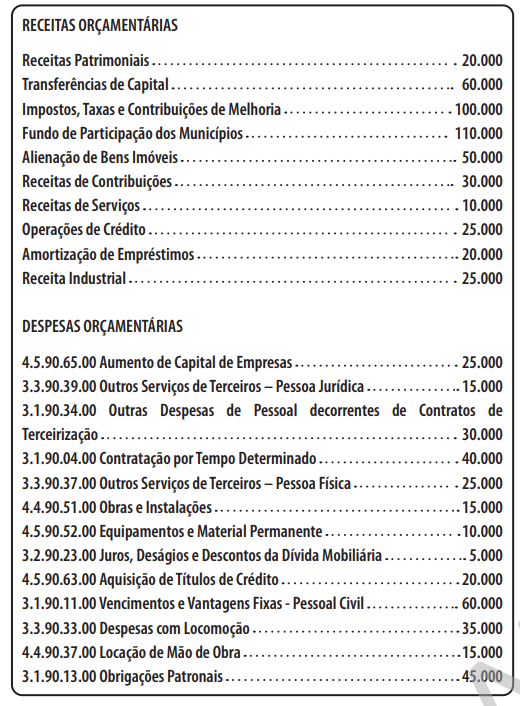
Nesse caso, a universidade deve reconhecer a obrigação como
I. Patrimonial. II. Orçamentário. III. Financeiro.
Quais estão corretos?
O resultado financeiro do município em 2022 foi positivo.
O resultado patrimonial do município em 2022 foi de R$ 700.000.
( ) Trata-se de saldo financeiro e não de nova receita a ser registrada.
( ) Pode ser utilizado como fonte para abertura de créditos suplementares e especiais.
( ) Consiste no restabelecimento de saldo de disponibilidade comprometida, originária de receitas arrecadadas em exercícios anteriores.
Contribuições de iluminação pública Descontos obtidos Despesas bancárias Exploração e venda de bens, serviços e direitos Uso de bens de consumo, serviços e capital fixo
Considerando o tema, é correto afirmar que houve

 Conheça nossos planos