Questões de Concurso Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública

Foram encontradas 878 questões

Q2370945 Contabilidade Pública

Quanto à consolidação das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), julgue o item subsequente. 


O tribunal de contas ao qual a entidade governamental encontra-se vinculada deve indicar as contas obrigatórias e o nível de detalhamento mínimo a fim de garantir a consolidação das contas nacionais. 

Alternativas
Q2369631 Contabilidade Pública
Leia à questão e responda de acordo com a Lei nº 4.320/64.

De acordo com o estabelecido na Lei descrita, dentre as normas contábeis aplicadas ao setor público, há obrigatoriedade de apresentar diversas demonstrações contábeis, para evidenciar a correta contabilização e evolução dos recursos e patrimônio públicos. Das opções a seguir, a alternativa que informa uma demonstração contábil obrigatória, é: 
Alternativas
Q2361390 Contabilidade Pública
Sobre os elementos correspondem às estruturas básicas a partir das quais as demonstrações contábeis são elaboradas, assinale com V as afirmativas verdadeiras e com F as falsas.

(   ) A definição de ativo exige que o recurso controlado pela entidade no presente tenha surgido de um evento passado, por meio de transação com ou sem contraprestação.
(   ) Um passivo não tem a necessidade de envolver uma saída de recursos da entidade para ser extinto.
(   ) Passivo é uma obrigação presente, derivada de evento passado, cuja extinção deva resultar na saída de recursos da entidade.
(   ) No patrimônio líquido, deve ser evidenciado o resultado do período agregado dos resultados acumulados de períodos anteriores.

Assinale a sequência correta.
Alternativas
Q2360242 Contabilidade Pública
Com fundamento na vigente normatização, assinale a afirmativa correta no que diz respeito às Demonstrações Contábeis Aplicadas ao Setor Público. 
Alternativas
Q2359433 Contabilidade Pública

Julgue o próximo item com base nas notas explicativas às demonstrações contábeis aplicadas ao setor público (DCASP).


Embora não sejam parte integrante das demonstrações contábeis, as notas explicativas visam facilitar a compreensão delas a seus diversos usuários.

Alternativas
Q2359432 Contabilidade Pública

Julgue o próximo item com base nas notas explicativas às demonstrações contábeis aplicadas ao setor público (DCASP).


As notas explicativas devem divulgar os pressupostos das estimativas dos riscos significativos que podem vir a causar um ajuste material nos valores contábeis dos ativos e passivos ao longo dos próximos doze meses, devendo ser detalhadas a natureza e o valor contábil desses ativos e passivos na data das demonstrações.  

Alternativas
Q2359412 Contabilidade Pública

Acerca de mensuração de passivos, passivos contingentes, reavaliação e depreciação, julgue o item subsequente.


No contexto da contabilidade pública, direitos, títulos de crédito e obrigações são ajustados a valor presente, independentemente dos encargos incorridos até a data de encerramento das demonstrações contábeis.

Alternativas
Q2358440 Contabilidade Pública

Acerca das demonstrações contábeis aplicadas ao setor público, julgue o item subsequente. 


O quadro das contas de compensação presente no balanço patrimonial compreende as contas representativas de atos que podem vir a afetar o patrimônio público. 

Alternativas
Q2358439 Contabilidade Pública

Acerca das demonstrações contábeis aplicadas ao setor público, julgue o item subsequente. 


O ativo financeiro compreende os créditos e valores a serem auferidos por meio de operações de crédito. 

Alternativas
Q2358437 Contabilidade Pública

Acerca das demonstrações contábeis aplicadas ao setor público, julgue o item subsequente. 


Pagamentos realizados para a aquisição de instrumentos patrimoniais de outra entidade são considerados fluxos de caixa das atividades de financiamento para fins de elaboração da demonstração dos fluxos de caixa. 

Alternativas
Q2353649 Contabilidade Pública
        As seguintes informações contábeis foram registradas no primeiro exercício financeiro já encerrado de determinada entidade governamental:

I aprovação da lei orçamentária anual no valor de R$ 200 mil, sendo 50% na categoria econômica corrente e 50% a categoria econômica de capital;

II lançamentos de impostos no valor de R$ 100 mil, tendo sido arrecadados 80% desse valor;

III empenho, liquidação e pagamento da folha de pessoal no mês, no valor de R$ 60 mil;

IV recebimento de bem em doação no valor de R$ 100 mil;

V empenho e liquidação referentes à aquisição de veículo no valor de R$ 40 mil, metade paga a vista e metade inscrita em restos a pagar.

A partir das informações precedentes, julgue o item a seguir, considerando as demonstrações contábeis aplicadas ao setor público. 


O resultado orçamentário do exercício (ROE) apurado no balanço orçamentário é nulo.

Alternativas
Q2353648 Contabilidade Pública
        As seguintes informações contábeis foram registradas no primeiro exercício financeiro já encerrado de determinada entidade governamental:

I aprovação da lei orçamentária anual no valor de R$ 200 mil, sendo 50% na categoria econômica corrente e 50% a categoria econômica de capital;

II lançamentos de impostos no valor de R$ 100 mil, tendo sido arrecadados 80% desse valor;

III empenho, liquidação e pagamento da folha de pessoal no mês, no valor de R$ 60 mil;

IV recebimento de bem em doação no valor de R$ 100 mil;

V empenho e liquidação referentes à aquisição de veículo no valor de R$ 40 mil, metade paga a vista e metade inscrita em restos a pagar.

A partir das informações precedentes, julgue o item a seguir, considerando as demonstrações contábeis aplicadas ao setor público. 


Na demonstração das variações patrimoniais, as variações patrimoniais aumentativas totalizaram R$ 200 mil.

Alternativas
Q2353647 Contabilidade Pública
        As seguintes informações contábeis foram registradas no primeiro exercício financeiro já encerrado de determinada entidade governamental:

I aprovação da lei orçamentária anual no valor de R$ 200 mil, sendo 50% na categoria econômica corrente e 50% a categoria econômica de capital;

II lançamentos de impostos no valor de R$ 100 mil, tendo sido arrecadados 80% desse valor;

III empenho, liquidação e pagamento da folha de pessoal no mês, no valor de R$ 60 mil;

IV recebimento de bem em doação no valor de R$ 100 mil;

V empenho e liquidação referentes à aquisição de veículo no valor de R$ 40 mil, metade paga a vista e metade inscrita em restos a pagar.

A partir das informações precedentes, julgue o item a seguir, considerando as demonstrações contábeis aplicadas ao setor público. 


No balanço financeiro, o saldo para o exercício seguinte é de R$ 20 mil.
Alternativas
Q2348811 Contabilidade Pública
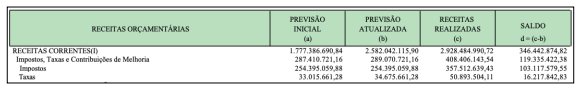
A imagem a seguir é um recorte das demonstrações contábeis do município de Campos dos Goytacazes referentes ao exercício findo em 31/12/2022:

Imagem associada para resolução da questão


Como se observa na imagem, os impostos são uma importante fonte de recursos para o município, tendo respondido por cerca de 12% das receitas correntes naquele ano. Entre os impostos de competência municipal, está o Imposto Sobre a Propriedade Predial e Territorial Urbana (IPTU), que tem como fato gerador a propriedade, o domínio útil ou a posse de bem imóvel, localizado na zona urbana, por natureza ou por acessão física. Para os efeitos desse imposto, entende-se como zona urbana a definida em lei municipal, observado o requisito mínimo da existência de melhoramentos construídos ou mantidos pelo Poder Público, como, por exemplo:
Alternativas
Q2348806 Contabilidade Pública
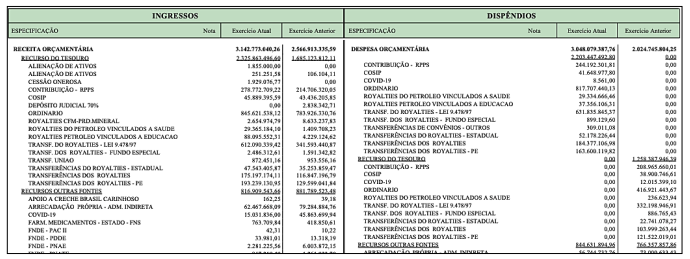
O conjunto das Demonstrações Contábeis Aplicadas ao Setor Público, conforme preconiza o MCASP, é composto por: (a) Balanço Patrimonial; (b) Demonstração das Variações Patrimoniais; (c) Demonstração das Mutações do Patrimônio Líquido; (d) Demonstração dos Fluxos de Caixa; (e) Balanço Orçamentário; (f) Balanço Financeiro; (g) Notas explicativas, compreendendo a descrição sucinta das principais políticas contábeis e outras informações elucidativas; e, (h) Informação comparativa com o período anterior. A imagem, a seguir, é um recorte de uma demonstração da Prefeitura de Campos dos Goytacazes do ano de 2022.

Imagem associada para resolução da questão


A imagem apresentada se refere:
Alternativas
Q4270948 Contabilidade Pública
Considere o conceito de balanço orçamentário. Importante para o setor público, o balanço orçamentário demonstra as receitas e despesas previstas em confronto com as:
Alternativas
Q4266802 Contabilidade Pública
As DCASP são relatórios financeiros elaborados anualmente e destinados ao controle orçamentário, financeiro e patrimonial de entidades governamentais. Assim, escolha a opção que não representa um componente padrão das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP): 
Alternativas
Q4194344 Contabilidade Pública
Sobre o tratamento da compensação de valores nas Demonstrações Contábeis do setor público (DCASP) e o ente que as reporta, assinale a alternativa correta.
Alternativas
Q4170049 Contabilidade Pública
Ao analisar as demonstrações contábeis de determinada entidade do setor público, o profissional contábil recém-empossado deparou-se com o modelo a seguir:
Imagem associada para resolução da questão

Em atendimento ao Manual de Contabilidade Aplicada ao Setor Público, pode-se concluir que a estrutura corresponde ao(à):
Alternativas
Q3215785 Contabilidade Pública
Em 31 de janeiro de 2022, a UFRN publicou suas demonstrações contábeis referentes ao exercício findo em 31 de dezembro de 2021. A tabela abaixo é um recorte do Demonstrativo do superávit/déficit financeiro da UFRN no ano de 2021.
Imagem associada para resolução da questão

Disponível em: https://wp-sites.info.ufrn.br/admin/proad/wp-content/uploads/sites/8/2022/03/ Demonstra%C3%A7%C3%B5es-Cont%C3%A1beis-2021-final.pdf. Acesso em: 20 out. 2022.

Esse Demonstrativo é parte integrante do Balanço

Alternativas
Respostas
201: E
202: C
203: B
204: D
205: E
206: C
207: E
208: C
209: E
210: E
211: E
212: C
213: E
214: C
215: A
216: C
217: D
218: D
219: E
220: A