Questões de Concurso
Sobre demonstração de fluxo de caixa - dfc em contabilidade pública
Foram encontradas 475 questões


Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Pindamonhangaba - SP
Prova:
VUNESP - 2023 - Prefeitura de Pindamonhangaba - SP - Controlador |
Q2222427
Contabilidade Pública
Texto associado
Utilize os dados a seguir para responder à questão.
Uma entidade hipotética do setor público publicou as seguintes informações, retiradas da sua Demonstração do Fluxo de
Caixa do último exercício, em R$:
Alienação de Bens: 3.450.000,00
Amortização de dívidas: 130.000,00
Aquisição de ativo não circulante: 1.300.000,00
Concessão de empréstimos e financiamentos: 780.000,00
Operações de crédito: 345.000,00
Pessoal e demais despesas: 1.200.000,00
Receita tributária: 10.567.000,00
Transferências concedidas: 3.000.000,00
Transferências recebidas: 2.800.000,00
O Fluxo de Caixa Líquido das atividades de financiamento da entidade pública, em R$, totalizou
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Pindamonhangaba - SP
Prova:
VUNESP - 2023 - Prefeitura de Pindamonhangaba - SP - Controlador |
Q2222426
Contabilidade Pública
Texto associado
Utilize os dados a seguir para responder à questão.
Uma entidade hipotética do setor público publicou as seguintes informações, retiradas da sua Demonstração do Fluxo de
Caixa do último exercício, em R$:
Alienação de Bens: 3.450.000,00
Amortização de dívidas: 130.000,00
Aquisição de ativo não circulante: 1.300.000,00
Concessão de empréstimos e financiamentos: 780.000,00
Operações de crédito: 345.000,00
Pessoal e demais despesas: 1.200.000,00
Receita tributária: 10.567.000,00
Transferências concedidas: 3.000.000,00
Transferências recebidas: 2.800.000,00
O Fluxo de Caixa Líquido das atividades de investimento
da entidade pública, em R$, totalizou
Ano: 2023
Banca:
FGV
Órgão:
DPE-RS
Prova:
FGV - 2023 - DPE-RS - Analista - Área de Apoio Especializado - Contabilidade |
Q2219556
Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) foi introduzida como
parte do conjunto completo das demonstrações contábeis
aplicadas ao setor público no contexto da convergência aos
padrões internacionais. Um ponto da estrutura comum da DFC é
a necessidade de evidenciar os fluxos de caixa associados a três
atividades: operacionais, de investimento e de financiamento.
Na elaboração da DFC à luz das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), é necessário observar que:
Na elaboração da DFC à luz das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), é necessário observar que:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Bom Retiro do Sul - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Bom Retiro do Sul - RS - Tesoureiro |
Q2215770
Contabilidade Pública
A Prefeitura Municipal de Bom Retiro do Sul apresentou a seguinte Demonstração do
Fluxo de Caixa das disponibilidades geradas com recursos de capital do exercício X22: 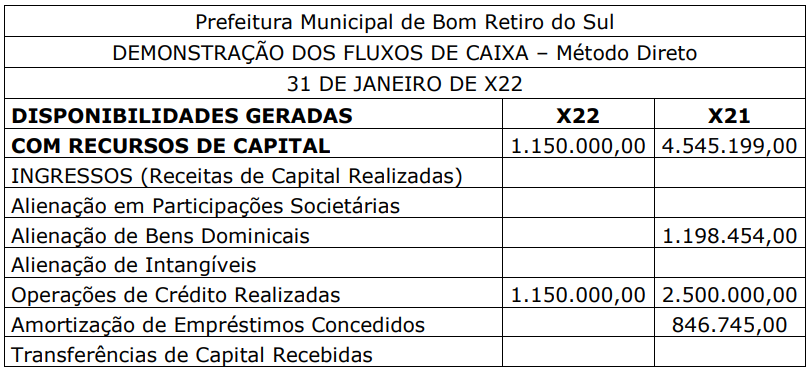
Assinale a alternativa que apresenta o valor da variação que ocorreu nas Receitas de Operações de Crédito Realizadas.
Assinale a alternativa que apresenta o valor da variação que ocorreu nas Receitas de Operações de Crédito Realizadas.
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214348
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao
Setor Público – 9ª edição, a Demonstração do
Fluxo de Caixa (DFC)
Ano: 2023
Banca:
IBADE
Órgão:
Prefeitura de Rio Branco - AC
Prova:
IBADE - 2023 - Prefeitura de Rio Branco - AC - Contador |
Q2212388
Contabilidade Pública
Julgue as sentenças abaixo como VERDADEIRAS ou FALSAS.
(__) A interpretação dos resultados da demonstração de fluxos de caixa são essenciais para a elaboração de políticas sociais e financeiras, o planejamento de investimentos e a gestão de riscos financeiros.
(__) As atividades de financiamento envolvem empréstimos, captação de recursos e aquisição de ativos não circulantes.
(__) A Demonstração de Fluxos de Caixa é composta por três categorias principais: atividades gerenciais, atividades de assessoramento e atividades de planejamento.
A sequência CORRETA é:
(__) A interpretação dos resultados da demonstração de fluxos de caixa são essenciais para a elaboração de políticas sociais e financeiras, o planejamento de investimentos e a gestão de riscos financeiros.
(__) As atividades de financiamento envolvem empréstimos, captação de recursos e aquisição de ativos não circulantes.
(__) A Demonstração de Fluxos de Caixa é composta por três categorias principais: atividades gerenciais, atividades de assessoramento e atividades de planejamento.
A sequência CORRETA é:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Espumoso - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Espumoso - RS - Contador |
Q2210149
Contabilidade Pública
Com base na Norma de Contabilidade Aplicada ao Setor Público que disciplina a
Demonstração dos Fluxos de Caixa, pode-se concluir que “a aquisição de ativos por meio da troca de
ativos, por meio da assunção direta do respectivo passivo ou ainda por meio de arrendamento
financeiro; e a conversão de dívida com terceiros em patrimônio líquido” são exemplos de:
Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de Anchieta - SC
Prova:
AMEOSC - 2023 - Prefeitura de Anchieta - SC - Contador |
Q2205792
Contabilidade Pública
Analisando o fluxo de caixa na perspectiva do Setor
Público, avalie as seguintes afirmações:
I.O fluxo de caixa das operações inclui tanto os ingressos decorrentes de receitas originárias e derivadas, quanto os desembolsos relacionados à ação pública.
II.O fluxo de caixa dos investimentos está relacionado à aquisição e alienação de ativo não circulante, e também inclui recebimentos por liquidação de adiantamentos ou amortização de empréstimos.
III.O fluxo de caixa dos financiamentos compreende os recursos obtidos ou devolvidos através de captação e amortização de empréstimos e financiamentos.
É CORRETO o que se afirma em:
I.O fluxo de caixa das operações inclui tanto os ingressos decorrentes de receitas originárias e derivadas, quanto os desembolsos relacionados à ação pública.
II.O fluxo de caixa dos investimentos está relacionado à aquisição e alienação de ativo não circulante, e também inclui recebimentos por liquidação de adiantamentos ou amortização de empréstimos.
III.O fluxo de caixa dos financiamentos compreende os recursos obtidos ou devolvidos através de captação e amortização de empréstimos e financiamentos.
É CORRETO o que se afirma em:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205049
Contabilidade Pública
Texto associado
Atenção! Para resolução da questão, considere as informações a seguir, relativas
a transações ocorridas no Município de Bálsamo Novo em 2022:
I. Lançamento de tributos no montante de R$ 420.000,00, sendo que deste montante, R$ 45.000,00
foram inscritos em Dívida Ativa e o restante arrecadado no exercício;
II. Despesa com Amortização da Dívida Pública, no montante de R$ 115.000,00;
III. Empenho de Juros e Encargos da Dívida, no valor de R$ 35.000,00, sendo pagos 80% no exercício
de 2022, e 20% inscrito em restos a pagar.
IV. Pagamento de Pessoal e Encargos Sociais, no valor de R$ 220.000,00, referentes à manutenção dos
serviços públicos;
V. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R$ 85.000,00
referentes ao principal e R$ 10.000,00 referentes aos juros;
VI. Contratação de uma operação de crédito por antecipação de receita orçamentária, no valor de R$
40.000,00, sendo integralmente quitada em outubro/2022, incidindo sobre este valor juros de 10%;
VII. Aquisição de uma retroescavadeira destinada à Secretaria de Serviços Urbanos, no valor de R$
280.000,00, sendo pagos 40% no exercício, e o restante inscrito em restos a pagar;
Com base nos normativos aplicáveis à elaboração da Demonstração dos Fluxos de Caixa no Setor
Público, assinale a alternativa que evidencie o fluxo líquido de caixa das atividades de investimento
em 2022:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205048
Contabilidade Pública
Texto associado
Atenção! Para resolução da questão, considere as informações a seguir, relativas
a transações ocorridas no Município de Bálsamo Novo em 2022:
I. Lançamento de tributos no montante de R$ 420.000,00, sendo que deste montante, R$ 45.000,00
foram inscritos em Dívida Ativa e o restante arrecadado no exercício;
II. Despesa com Amortização da Dívida Pública, no montante de R$ 115.000,00;
III. Empenho de Juros e Encargos da Dívida, no valor de R$ 35.000,00, sendo pagos 80% no exercício
de 2022, e 20% inscrito em restos a pagar.
IV. Pagamento de Pessoal e Encargos Sociais, no valor de R$ 220.000,00, referentes à manutenção dos
serviços públicos;
V. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R$ 85.000,00
referentes ao principal e R$ 10.000,00 referentes aos juros;
VI. Contratação de uma operação de crédito por antecipação de receita orçamentária, no valor de R$
40.000,00, sendo integralmente quitada em outubro/2022, incidindo sobre este valor juros de 10%;
VII. Aquisição de uma retroescavadeira destinada à Secretaria de Serviços Urbanos, no valor de R$
280.000,00, sendo pagos 40% no exercício, e o restante inscrito em restos a pagar;
Com base nos normativos aplicáveis à elaboração da Demonstração dos Fluxos de Caixa no Setor
Público, assinale a alternativa que evidencie o fluxo líquido de caixa das atividades de financiamento
em 2022:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205047
Contabilidade Pública
Texto associado
Atenção! Para resolução da questão, considere as informações a seguir, relativas
a transações ocorridas no Município de Bálsamo Novo em 2022:
I. Lançamento de tributos no montante de R$ 420.000,00, sendo que deste montante, R$ 45.000,00
foram inscritos em Dívida Ativa e o restante arrecadado no exercício;
II. Despesa com Amortização da Dívida Pública, no montante de R$ 115.000,00;
III. Empenho de Juros e Encargos da Dívida, no valor de R$ 35.000,00, sendo pagos 80% no exercício
de 2022, e 20% inscrito em restos a pagar.
IV. Pagamento de Pessoal e Encargos Sociais, no valor de R$ 220.000,00, referentes à manutenção dos
serviços públicos;
V. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R$ 85.000,00
referentes ao principal e R$ 10.000,00 referentes aos juros;
VI. Contratação de uma operação de crédito por antecipação de receita orçamentária, no valor de R$
40.000,00, sendo integralmente quitada em outubro/2022, incidindo sobre este valor juros de 10%;
VII. Aquisição de uma retroescavadeira destinada à Secretaria de Serviços Urbanos, no valor de R$
280.000,00, sendo pagos 40% no exercício, e o restante inscrito em restos a pagar;
Com base nos normativos aplicáveis à elaboração da Demonstração dos Fluxos de Caixa no Setor
Público, assinale a alternativa que evidencie o fluxo líquido de caixa das atividades operacionais em
2022:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205031
Contabilidade Pública
Na Demonstração dos Fluxos de Caixa do Setor
Público, os valores cuja arrecadação seja
proveniente da alienação de bens imóveis
pertencentes à Administração Pública serão
classificados como:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Jaraguá do Sul - SC
Prova:
FURB - 2023 - Prefeitura de Jaraguá do Sul - SC - Contador |
Q2203753
Contabilidade Pública
A primeira é a demonstração contábil do setor público,
em que são discriminadas a receita e a despesa
orçamentárias, bem como os recebimentos e os
pagamentos de natureza extra-orçamentária, conjugados
com os saldos em espécie provenientes do exercício
anterior, e os que se transferem para o exercício
seguinte. A segunda é a demonstração contábil que
identificará as fontes de geração dos fluxos de entrada
de caixa; os itens de consumo de caixa durante o
período das demonstrações contábeis; e o saldo do
caixa na data das demonstrações contábeis. Está se
falando do/da:
Ano: 2023
Banca:
PROMUN
Órgão:
Câmara de Roseira - SP
Prova:
PROMUN - 2023 - Câmara de Roseira - SP - Oficial de Tesouraria e Administração Financeira |
Q2201093
Contabilidade Pública
No mês de fevereiro um município
realizou somente as seguintes
operações:
• Recebeu um total de R$ 225.000,00 em receitas tributárias. • Realizou pagamentos a fornecedores no valor de R$ 38.000,00. • Fez a provisão (reconhecimento) no valor de R$ 19.000,00 da parcela mensal do décimo terceiro salário dos servidores que será pago em novembro. • Fez a inscrição em dívida ativa no valor de R$ 27.000,00 de contribuintes inadimplentes no mês de março.
Considerando que não havia saldo em caixa no início do mês, o saldo ao final de o é de: fevereiro
• Recebeu um total de R$ 225.000,00 em receitas tributárias. • Realizou pagamentos a fornecedores no valor de R$ 38.000,00. • Fez a provisão (reconhecimento) no valor de R$ 19.000,00 da parcela mensal do décimo terceiro salário dos servidores que será pago em novembro. • Fez a inscrição em dívida ativa no valor de R$ 27.000,00 de contribuintes inadimplentes no mês de março.
Considerando que não havia saldo em caixa no início do mês, o saldo ao final de o é de: fevereiro
Ano: 2023
Banca:
FUNCERN
Órgão:
Câmara de Natal - RN
Prova:
FUNCERN - 2023 - Câmara de Natal - RN - Assistente Legislativo (ALNS) - Contador |
Q2200238
Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa e as classifica em
fluxos operacional, de investimento e de financiamento. É exemplo de fluxo de caixa relacionados às
atividades operacionais
Ano: 2023
Banca:
MARANATHA Assessoria
Órgão:
Prefeitura de Farol - PR
Prova:
MARANATHA Assessoria - 2023 - Prefeitura de Farol - PR - Contador |
Q2185425
Contabilidade Pública
Na Demonstração dos Fluxos de Caixa
dos Entes públicos, o pagamento de juros e
encargos da dívida devem ser registrados
como:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Finanças E Controle |
Q2176671
Contabilidade Pública
Texto associado
Texto CC1A2
No encerramento do primeiro exercício financeiro de uma entidade do setor público, verificou-se que as seguintes transações foram realizadas.
I Aprovação da lei orçamentária anual no valor de R$ 100.000,00, sendo 80% na categoria econômica corrente e 20% na categoria econômica de capital, tanto para a receita pública quanto para a despesa pública.
II Lançamento de impostos no valor de R$ 80.000,00, tendo sido arrecadada metade desse valor.
III Empenho e liquidação de despesas de pessoal no valor de R$ 60.000,00, tendo sido metade paga no exercício e metade inscrita em restos a pagar.
IV recebimento de um veículo em doação no valor de
R$ 72.000,00, tendo sido registrados R$ 12.000,00 de
depreciação durante o exercício.
Conforme os dados apresentados no texto CC1A2, o fechamento
da demonstração dos fluxos de caixa (DFC) da entidade
referenciada no texto CC1A2, encerrada no exercício em tela,
mostrará que a geração líquida de caixa do período foi
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Campo Bom - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Campo Bom - RS - Contador |
Q2169874
Contabilidade Pública
A análise das movimentações de caixa configura ferramenta gerencial bastante
valiosa ao profissional contábil também no setor público. Nessa linha, ao tomar posse no cargo de
Contador da Prefeitura Municipal ABCD, foram disponibilizadas ao servidor as seguintes informações
sobre a geração líquida de caixa da instituição:
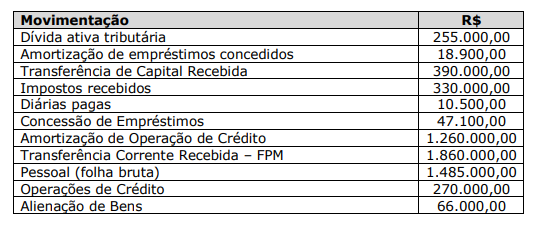
Com base nas informações acima, o fluxo de caixa líquido das atividades operacionais e das atividades de financiamento são, respectivamente:
Com base nas informações acima, o fluxo de caixa líquido das atividades operacionais e das atividades de financiamento são, respectivamente:
Ano: 2023
Banca:
Quadrix
Órgão:
PROCON-DF
Prova:
Quadrix - 2023 - PROCON-DF - Analista De Atividades De Defesa Do Consumidor - Contabilidade |
Q2164843
Contabilidade Pública
Texto associado
Acerca das demonstrações contábeis aplicadas ao setor
público e com base no regramento vigente, julgue o item.
No setor público, a DFC deve, obrigatoriamente, ser
elaborada por meio do método direto e evidenciar
as alterações de caixa e os equivalentes de caixa
verificados no exercício de referência.
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Miguel Arcanjo - SP
Prova:
Avança SP - 2023 - Prefeitura de São Miguel Arcanjo - SP - Tesoureiro |
Q2125810
Contabilidade Pública
Texto associado
Considere que as informações abaixo foram extraídas do Sistema Integrado de Administração
Financeira, Contábil e Orçamentária do Município de Santa Cruz, no encerramento do exercício
financeiro de 2021:
Saldo inicial de Caixa e Equivalentes de Caixa............................ 8.500,00
Inscrição em restos a pagar........................................................ 15.500,00
Receita Patrimonial recebida ....................................................... 7.500,00
Operações de Crédito por Antecipação da receita* ..................... 6.000,00
Pagamento de Pessoal e encargos sociais................................. 12.000,00
Aquisição à vista de Veículos.......................................................13.000,00
Pagamento de Juros e Encargos da Dívida ................................. 3.500,00
Concessão de Empréstimos subsidiados..................................... 8.500,00
Impostos e Taxas Recebidos...................................................... 21.000,00
Reconhecimento de Provisão para riscos trabalhistas............... 15.000,00
Recebimentos do Fundo de Participação dos Municípios ......... 27.000,00
Amortização da dívida fundada ................................................. 18.000,00
Empréstimos de longo prazo obtidos........................................... 9.000,00
Venda à vista de Participações em Controladas......................... 21.500,00
Depreciação do Ativo Imobilizado .............................................. 11.500,00
Receita Industrial recebida............................................................ 5.000,00
Bens móveis recebidos por dação em pagamento....................... 8.000,00
Amortização de Empréstimos Concedidos................................... 7.500,00
Pagamento de fornecedores ...................................................... 13.000,00
Cota-Parte IPVA recebida............................................................ 15.500,00
* quitada integralmente no exercício
De acordo com a normatização vigente, e elaborando a Demonstração dos Fluxos de Caixa pelo método
direto, o valor do Fluxo Líquido das Atividades de Investimento em 2021 foi de:

 Conheça nossos planos