Questões de Concurso Sobre demonstração de fluxo de caixa - dfc em contabilidade pública

Foram encontradas 475 questões

Q4110103 Contabilidade Pública

Com base no que consta na NBC TSP 12 – Demonstração dos Fluxos de Caixa, existem três tipos de fluxos: relacionados a atividades operacionais, a atividades de investimento e a atividades de financiamento. Nesse sentido, analise os exemplos de fluxo de caixa abaixo:


1. Adiantamentos em caixa e empréstimos concedidos a terceiros (exceto aqueles adiantamentos e empréstimos feitos por instituição financeira pública).


2. Amortização de empréstimos e financiamentos que foram contraídos.


3. Recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas.


4. Pagamentos em caixa para aquisição de ativo imobilizado, intangível e outros ativos de longo prazo.


5. Recebimentos e pagamentos em caixa de contratos mantidos para negociação imediata ou disponíveis para venda.


O resultado da somatória dos números correspondentes aos fluxos de investimento é:

Alternativas
Q3556301 Contabilidade Pública
Com base nas Normas de Contabilidade Aplicadas ao Setor Público, assinale a alternativa correta a respeito da Demonstração de Fluxos de Caixa.
Alternativas
Q3199260 Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público – NBCT 16 do CFC, qual é o objetivo principal da Demonstração dos Fluxos de Caixa?
Alternativas
Q3172982 Contabilidade Pública
Em relação às demonstrações contábeis obrigatórias para os entes públicos, assinale a alternativa correta.
Alternativas
Ano: 2024 Banca: IADES Órgão: CFM Prova: IADES - 2024 - CFM - Contador |
Q3148159 Contabilidade Pública
Suponha que um contador recém-ingresso em certo conselho profissional federal esteja encarregado de elaborar as demonstrações contábeis para apurar a situação patrimonial e financeira da instituição ao final do exercício. Para isso, ele deve observar as diretrizes estabelecidas pelas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC T SP), em conformidade com a Lei nº 4.320/1964, que estabelece normas gerais de direito financeiro. Considerando essas exigências, assinale a alternativa que apresenta corretamente as demonstrações contábeis que o contador público deve preparar para realizar essa apuração contábil no referido conselho. 
Alternativas
Q3143030 Contabilidade Pública
Sobre a demonstração dos fluxos de caixa, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.

( ) Empréstimos bancários são geralmente considerados como atividades de financiamento.

( ) Recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas são geralmente decorrentes das atividades operacionais.

( ) Recebimentos de caixa resultantes da venda de ativo imobilizado são decorrentes das atividades de investimento.
Alternativas
Q3141034 Contabilidade Pública
As demonstrações contábeis tratam-se de mecanismos da administração que utiliza de relatórios para fornecer informações sobre a gestão dos recursos públicos de uma entidade. Assinale a alternativa correspondente ao tipo de demonstração caracterizada por permitir o acompanhamento da situação financeira da organização além de detalhar a origem dos recursos e como eles foram alocados.
Alternativas
Q3136983 Contabilidade Pública
A NBC TSP 12 – Demonstração dos Fluxos de Caixa (DFC) apresenta diversos exemplos pertinentes às atividades operacionais, de investimento e de financiamento. Assim sendo, considere os fluxos a seguir.


I. Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.

II. Pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro.

III. Pagamentos em caixa por contratos futuros, a termo, de opção e swap, exceto quando tais contratos forem mantidos para negociação imediata ou disponível para venda ou os pagamentos forem classificados como atividades de financiamento.

IV. Recebimentos de caixa de concessões ou transferências e outras dotações ou autorizações orçamentárias realizadas pelo governo central e subnacionais ou outras entidades do setor público.


Os fluxos supracitados devem ser classificados como atividade:
Alternativas
Q3131798 Contabilidade Pública
Para elaborar o fluxo de caixa de uma organização, é necessário a criação de um relatório que registre as movimentações de dinheiro que a empresa recebe ou gasta em um determinado período de tempo. Analise dos itens abaixo quais correspondem a procedimentos da elaboração do fluxo de caixa. A seguir assinale a alternativa correta.
I.Lançar diariamente as vendas e despesas.
II.Dar baixa em todas as saídas de caixa do período.
III.Não categorizar as contas.
Alternativas
Q3120641 Contabilidade Pública
O conjunto completo de demonstrações contábeis aplicadas ao setor público inclui


Alternativas
Q3118397 Contabilidade Pública
Relacione a Coluna 1 à Coluna 2, associando as seguintes demonstrações contábeis às suas respectivas definições.

Coluna 1
1. Balanço Patrimonial (BP).
2. Demonstração do Resultado do Exercício (DRE).
3. Demonstração do Fluxo de Caixa (DFC).
4. Demonstração das Mutações do Patrimônio Líquido (DMPL).

Coluna 2
( ) Destinada a evidenciar, qualitativa e quantitativamente, em determinada data, a posição patrimonial e financeira da entidade.
( ) Destinada a evidenciar as mudanças, em natureza e valor, havidas no patrimônio.
( ) Destinada a evidenciar alterações históricas de caixa e equivalentes de caixa de uma entidade por meio de demonstrativo que classifique os fluxos de caixa do período por atividades operacionais, de investimento e de financiamento.
( ) Destinada a evidenciar a composição do resultado formado em determinado período de operações da entidade.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é: 
Alternativas
Q3115129 Contabilidade Pública
Em janeiro de 2024, uma escola do setor público adquiriu, à vista, mesas e cadeiras para serem utilizados pelos alunos no ano letivo, por R$ 40.000. No mesmo mês, a escola vendeu as mesas e cadeiras antigos por R$ 10.000.
Na elaboração da Demonstração dos Fluxos de Caixa da escola, constata-se que
Alternativas
Q3109661 Contabilidade Pública
No que diz respeito à elaboração de demonstrações contábeis, julgue o item subsecutivo, conforme a legislação societária, os princípios fundamentais da contabilidade e os pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC).

Impactam negativamente o fluxo de caixa das atividades operacionais os pagamentos efetuados relativos a contratos disponíveis para venda futura.  
Alternativas
Q3108458 Contabilidade Pública
Qual das seguintes opções descreve de maneira CORRETA a finalidade da demonstração dos fluxos de caixa em uma empresa? 
Alternativas
Q3100780 Contabilidade Pública

Sobre as demonstrações contábeis aplicadas ao setor público (DCASP) e o Plano de Contas Aplicado ao Setor Público (PCASP), julgue o item seguinte, com base no MCASP 9ª Edição.


Na demonstração dos fluxos de caixa (DFC) do setor público, os juros pagos e recebidos devem ser classificados como fluxos das atividades de financiamento.

Alternativas
Q3099191 Contabilidade Pública
Em 2023, um posto de saúde do setor público descontinuou o setor de vacinas. Em 2024, o posto recebeu R$50.000, decorrentes das operações que foram descontinuadas no ano anterior.

O posto de saúde reconheceu um aumento de R$50.000, decorrente da Atividade _____ na Demonstração dos Fluxos de Caixa de _____.

Assinale a opção cujos termos completam corretamente as lacunas do fragmento acima.
Alternativas
Q3098165 Contabilidade Pública

A respeito das demonstrações contábeis à luz da legislação societária, julgue o item a seguir.


As companhias fechadas com patrimônio líquido igual ou superior a dois milhões de reais na data do balanço são obrigadas a elaborarem e publicarem a demonstração dos fluxos de caixa.
Alternativas
Q3095111 Contabilidade Pública
A NBC TSP 12/2018, que trata da Demonstração dos Fluxos de Caixa, estabelece que as entidades do setor público devem fornecer informações sobre as mudanças nos saldos de caixa e equivalentes de caixa durante o período. De acordo com essa norma, as entradas e saídas de caixa relacionadas à compra e venda de ativos imobilizados devem ser classificadas como:
Alternativas
Q3083918 Contabilidade Pública
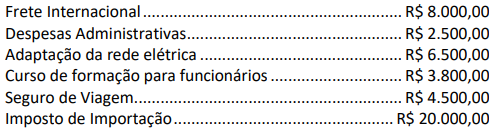
Uma grande indústria do ramo de calçados adquire uma máquina de cortar couro importada, pagando o preço convertido de R$ 100.000,00. Desembolsou, ainda, os seguintes gastos relacionados à aquisição do ativo:

Q37.png (495×130)

Com base nos dados, o valor a ser classificado como desembolso de atividades de investimento na Demonstração dos Fluxos de Caixa é de:
Alternativas
Q3080432 Contabilidade Pública

O fluxo de caixa é dividido em três categorias principais.

Qual delas se refere a entradas e saídas de dinheiro provenientes de atividades de financiamento?

Alternativas
Respostas
81: C
82: A
83: A
84: C
85: D
86: A
87: B
88: A
89: D
90: D
91: B
92: B
93: C
94: C
95: E
96: B
97: C
98: B
99: C
100: D