Questões de Concurso
Sobre demonstração das variações patrimoniais - dvp em contabilidade pública
Foram encontradas 998 questões


A respeito dos atributos da informação contábil, da demonstração das variações patrimoniais (DVP) e dos balanços orçamentário, financeiro e patrimonial, julgue o item subsequente.
A DVP tem, no setor público, função semelhante à cumprida pela demonstração do resultado do exercício (DRE) no setor privado, servindo como o principal indicador de desempenho e eficiência da gestão pública em termos patrimoniais.
No que se refere à composição do patrimônio público, julgue o item seguinte.
Saldo patrimonial e resultado patrimonial são conceitos equivalentes que expressam o patrimônio líquido da entidade.
I. Os fatos evidenciados na Demonstração dos Fluxos de Caixa não produzem reflexos no Balanço Patrimonial.
II. A Demonstração das Variações Patrimoniais evidencia apenas fatos desvinculados da execução orçamentária.
III. Um mesmo fato contábil pode produzir efeitos, simultaneamente, sobre a execução orçamentária, a situação patrimonial e os fluxos financeiros da entidade, podendo repercutir em mais de uma demonstração contábil.
Quais estão corretas?

I. Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais.
II. O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
III. O Balanço Financeiro demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte.
É correto o que se afirma em:
(__)O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária.
(__)O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas, evidenciando o deficit ou superavit orçamentário.
(__)A Demonstração das Variações Patrimoniais evidencia as alterações ocorridas no patrimônio, resultantes ou independentes da execução orçamentária.
(__)O Balanço Patrimonial registra os bens imóveis da entidade, excluindo-se as dívidas fundadas e as obrigações com fornecedores nacionais.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
De acordo com as disposições do MCASP, julgue o item a seguir.
Na demonstração das variações patrimoniais (DVP), a classificação das variações patrimoniais diminutivas pelo método da função é obrigatória para todos os entes públicos, sendo o método da natureza recomendado apenas como adicional.
O demonstrativo apresentava os seguintes valores:
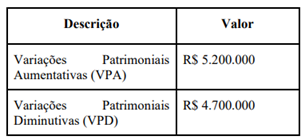
Após analisar os dados, o servidor concluiu corretamente que houve resultado patrimonial positivo no exercício.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e na Lei n. 4.320/1964, assinale a alternativa CORRETA.
De acordo com as disposições da Lei nº 4.320/1964 e do Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a afirmativa correta.
No que concerne à execução orçamentária, à receita e à despesa pública, aos regimes contábeis, ao Manual de Contabilidade Aplicado ao Setor Público (MCASP), ao Plano de Contas Aplicado ao Setor Público (PCASP) e às demonstrações contábeis aplicadas ao setor público, julgue o item seguinte.
A demonstração das variações patrimoniais tem por finalidade evidenciar exclusivamente o resultado da execução orçamentária do exercício, confrontando as receitas arrecadadas e as despesas empenhadas, razão pela qual não registra as variações patrimoniais aumentativas ou diminutivas independentes da execução do orçamento.
De acordo com o artigo 104 da Lei nº 4.320/1964, a Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Essa demonstração tem função semelhante à Demonstração do Resultado do Exercício (DRE) do setor privado. Contudo, é importante ressaltar que a DRE apura o resultado em termos de lucro ou prejuízo líquido, como um dos principais indicadores de desempenho da entidade. Já no setor público, o resultado patrimonial não é um indicador de desempenho, mas um medidor do quanto o serviço público ofertado promoveu alterações quantitativas dos elementos patrimoniais.
A DVP permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade.
Considere os dados hipotéticos do exercício social de 2025, em que um ente público apresentou as seguintes rubricas e valores extraídos do sistema, ordenados de forma alfabética em milhares de reais:
| Desvalorização e Perda de Ativos e Incorporação de Passivos | 30.000 |
| Exploração e Venda de Bens, Serviços e Direitos | 4.000 |
| Pessoal e Encargos | 10.000 |
| Transferências e Delegações Concedidas | 60.000 |
| Transferências e Delegações Recebidas | 80.000 |
| Uso de Bens, Serviços e Consumo de Capital Fixo | 8.000 |
| Valorização e Ganhos com Ativos e Desincorporação de Passivos | 7.000 |
Fonte: Banca examinadora, 2026.
Após organizar os dados acima e elaborar a Demonstração das Variações Patrimoniais (DVP), assinale a alternativa que apresenta o valor do Resultado Patrimonial do Período (RPP).

 Conheça nossos planos