Questões de Concurso
Sobre demonstração das variações patrimoniais - dvp em contabilidade pública
Foram encontradas 965 questões


I. Arrecadação de receitas tributárias no valor de R$ 1.200.000,00, referentes a fatos geradores ocorridos no próprio exercício.
II. Empenho de despesa com aquisição de material de consumo no valor de R$ 300.000,00, ainda não liquidada até o encerramento do exercício.
III. Liquidação de despesa (previamente empenhada) com serviços prestados no valor de R$ 250.000,00, relativos a serviços efetivamente prestados no exercício.
IV. Recebimento de recursos provenientes de operação de crédito no valor de R$ 400.000,00.
V. Reconhecimento de depreciação de bens do ativo imobilizado no valor de R$ 150.000,00.
Com base exclusivamente nos fatos que devem ser considerados na Demonstração das Variações Patrimoniais, assinale a alternativa que corresponde corretamente ao resultado patrimonial do exercício:
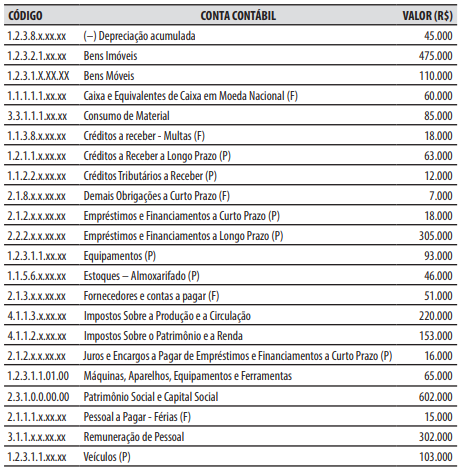
No encerramento do exercício financeiro, uma entidade do setor público apresentou as seguintes variações patrimoniais:
• benefícios previdenciários: R$ 80.000,00;
• contribuições sociais: R$ 90.000,00;
• desincorporação de passivos: R$ 15.000,00;
• desvalorização de ativos: R$ 30.000,00;
• incorporação de passivos: R$ 10.000,00;
• outras variações patrimoniais diminutivas: R$ 5.000,00;
• valorização de ativos: R$ 40.000,00;
• variações patrimoniais aumentativas financeiras (juros auferidos): R$ 25.000,00;
• variações patrimoniais diminutivas financeiras (juros incorridos): R$ 20.000,00.
O valor do resultado patrimonial do período é:
I – O resultado orçamentário do Balanço Orçamentário integra diretamente o resultado patrimonial da Demonstração das Variações Patrimoniais e deve coincidir com ele depois dos ajustes extraorçamentários.
II – A Demonstração das Variações Patrimoniais evidencia alterações resultantes ou independentes da execução orçamentária e apresenta o resultado patrimonial do exercício.
III – O quadro principal do Balanço Patrimonial classifica ativos e passivos como financeiros e permanentes, enquanto a divisão entre circulante e não circulante fica restrita às notas.
IV – O Balanço Patrimonial pode apresentar o quadro principal por circulante e não circulante e, em quadro próprio, a classificação financeira e permanente exigida pela legislação.
V – A Demonstração das Mutações do Patrimônio Líquido, quando aplicável, evidencia alterações patrimoniais que não se resumem ao resultado apurado no período.
Estão corretas, apenas, as afirmativas:
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) têm como finalidade proporcionar informação sobre a situação patrimonial, o desempenho e os fluxos de caixa das entidades do setor público (CFC, 2018). Sobre as DCASP, julgue os itens a seguir:
I.A estrutura da Demonstração das Mutações do Patrimônio Líquido (DMPL) é apresentada em formato matricial, no qual as linhas evidenciam as contas contábeis do patrimônio líquido das quais os dados são extraídos e as colunas indicam os fatos contábeis, delimitando o par de lançamento que originou a mutação nessas contas.
II.O Balanço Patrimonial é composto por contas de natureza permanente, enquanto a Demonstração das Variações Patrimoniais (DVP) é estruturada a partir de contas de natureza temporária.
III.Na estrutura da Demonstração dos Fluxos de Caixa, as entradas e saídas de caixa são classificadas exclusivamente em receitas e despesas orçamentárias, enquanto o registro de fluxos extraorçamentários é evidenciado apenas no Balanço Financeiro.
É correto o que se afirma em:
A Demonstração das Variações Patrimoniais (DVP) tem por finalidade demonstrar as mutações ocorridas no acervo patrimonial, independentemente de estarem atreladas à execução orçamentária, indicando, ao final, o resultado patrimonial do respectivo exercício. É item que pode constar na DVP:
I.Crédito tributário a receber.
II.Prêmio de resgate de títulos.
III.Diárias.
IV.Reserva de lucros.
V.Custo dos produtos vendidos.
É correto o que apresenta em:
- Recebimento de impostos do exercício de 2024, no valor de R$ 300.000,00 (desconsiderar encargos por atraso).
- Impostos de competência do exercício de 2025, valor total de R$ 2.000.000,00, sendo que R$ 1.500.000,00 foi recebido ao longo do exercício e o restante ficou registrado para recebimento em exercícios futuros.
- Apropriação (registro) da nota fiscal de prestador de serviços no exercício de 2025, com pagamento previsto para janeiro de 2026, com valor de R$ 200.000,00.
- Prestação de contas por parte de servidor que recebeu, no ano de 2024, valor para suprimento de fundos. O valor das despesas do exercício de 2025 comprovadas, foi de R$ 50.000,00.
- Recebimento de receitas financeiras do exercício, no valor de R$ 100.000,00.
- Depreciação de bens do Ativo Imobilizado no exercício de 2025: R$ 350.000,00.
- Despesas financeiras no exercício de 2025, no valor de R$ 50.000,00.
Com base nas informações apresentadas, é CORRETO afirmar que:
Durante a elaboração da prestação de contas anual do CONTER, um técnico em contabilidade recebeu, para conferência, a minuta da demonstração dos fluxos de caixa. Constatou‑se que, no exercício, ocorreram as seguintes operações: (I) arrecadação de receitas correntes provenientes de anuidades; (II) pagamento de despesas correntes regularmente liquidadas; (III) aquisição, com pagamento à vista, de equipamentos destinados à modernização administrativa; (IV) alienação de um veículo pertencente ao imobilizado, com ingresso financeiro integral na conta bancária da entidade; e (V) contratação de operação de crédito regularmente autorizada pelo órgão competente e formalizada, cujo recurso foi integralmente creditado na conta corrente da entidade.
Com base nessa situação hipotética, julgue os itens a seguir, considerando que todas as operações foram corretamente registradas e que inexistem inconsistências documentais.
A respeito dos atributos da informação contábil, da demonstração das variações patrimoniais (DVP) e dos balanços orçamentário, financeiro e patrimonial, julgue o item subsequente.
A DVP tem, no setor público, função semelhante à cumprida pela demonstração do resultado do exercício (DRE) no setor privado, servindo como o principal indicador de desempenho e eficiência da gestão pública em termos patrimoniais.
No que se refere à composição do patrimônio público, julgue o item seguinte.
Saldo patrimonial e resultado patrimonial são conceitos equivalentes que expressam o patrimônio líquido da entidade.
I. Os fatos evidenciados na Demonstração dos Fluxos de Caixa não produzem reflexos no Balanço Patrimonial.
II. A Demonstração das Variações Patrimoniais evidencia apenas fatos desvinculados da execução orçamentária.
III. Um mesmo fato contábil pode produzir efeitos, simultaneamente, sobre a execução orçamentária, a situação patrimonial e os fluxos financeiros da entidade, podendo repercutir em mais de uma demonstração contábil.
Quais estão corretas?


 Conheça nossos planos