Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.378 questões


Classifique cada um dos itens a seguir como exemplo de Receita Corrente (CO) ou de Receita de Capital (CA). ( ) Receita tributária ( ) Receita de serviços ( ) Operações de crédito
Assinale a opção que indica a sequência correta, de cima para baixo.
1. Despesas Correntes 2. Receitas Correntes 3. Despesas de Capital 4. Receitas de Capital
( ) A. Tributos. ( ) B. Serviços em Regime de Programação Especial ( ) C. Serviços de Terceiros ( ) D. Alienação de Bens.
Analise as seguintes afirmações sobre as origens e as espécies da receita orçamentária.
I. Tributo é uma das origens da Receita Corrente na classificação orçamentária por Categoria Econômica. Quanto à procedência, trata-se de receita derivada cuja finalidade é obter recursos financeiros para o Estado custear as atividades que lhe são correlatas.
II. As taxas cobradas pelos entes da Federação, no âmbito das respectivas atribuições, são espécie de tributo na classificação orçamentária da receita, tendo como fato gerador o exercício regular do poder de polícia administrativa ou a utilização, efetiva ou potencial, de serviço público específico e divisível, prestado ao contribuinte ou posto a sua disposição.
III. As Receitas da Dívida Ativa são os créditos da Fazenda Pública, de natureza específica tributária, exigíveis em virtude do transcurso do prazo para pagamento. Esse crédito é cobrado por meio da emissão de certidão de dívida ativa da Fazenda Pública da União, inscrita na forma da lei, com validade de título executivo.
IV. “Operações de Crédito” representa uma origem de recursos da Categoria Econômica “Receitas de Capital”. São recursos financeiros oriundos da colocação de títulos públicos ou da contratação de empréstimos obtidas junto a entidades públicas ou privadas, internas ou externas. Há duas espécies desse tipo de receita: internas e externas.
Estão CORRETAS as afirmações:
Das demonstrações contábeis de um órgão da administração direta foram extraídos os seguintes dados:
• receita da dívida ativa: $ 100.000,00;
• alienação de imóveis: $ 160.000,00;
• recebimento de parcelas de empréstimos concedidos: $ 40.000,00;
• receita de atividade industrial de extração mineral: $ 150.000,00; e,
• captação de recursos com emissão de títulos públicos: $ 250.000,00.
Através desses dados, é correto afirmar que
Com base no quadro abaixo, responda a questão.
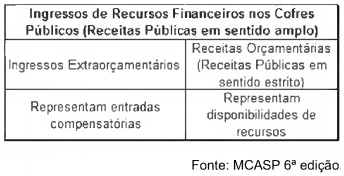
Assinale a alternativa incorreta:
Quanto à natureza econômica, as receitas públicas se dividem em receitas correntes e de capital. Analise as contas abaixo para responder a questão.
Operações de crédito R$ 10,00
Receitas tributárias R$ 10,00
Receitas de Contribuições R$ 10,00
Alienação de bens R$ 10,00
Receitas patrimoniais R$ 10,00
Receitas agropecuárias R$ 10,00
Receitas de serviços R$ 10,00
Amortização de empréstimos concedidos R$ 10,00
Receitas industriais R$ 10,00
Transferência de capital R$ 10,00
Quanto à natureza econômica, as receitas públicas se dividem em receitas correntes e de capital. Analise as contas abaixo para responder a questão.
Operações de crédito R$ 10,00
Receitas tributárias R$ 10,00
Receitas de Contribuições R$ 10,00
Alienação de bens R$ 10,00
Receitas patrimoniais R$ 10,00
Receitas agropecuárias R$ 10,00
Receitas de serviços R$ 10,00
Amortização de empréstimos concedidos R$ 10,00
Receitas industriais R$ 10,00
Transferência de capital R$ 10,00
O detalhamento das classificações orçamentárias da receita, no âmbito da União, é normatizado por meio de portaria da Secretaria de Orçamento Federal (SOF). Sobre o assunto, analise as afirmativas abaixo e assinale a alternativa correta:
I. A doutrina classifica as receitas públicas, quanto à procedência, em Originárias e Derivadas. Essa classificação possui uso acadêmico e não é normatizada; portanto, não é utilizada como classificador oficial da receita pelo Poder Público.
II. As Receitas de Capital são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado, em geral com efeito positivo sobre o Patrimônio Líquido.
III. A classificação da receita orçamentária por natureza é utilizada por todos os entes da Federação e visa
identificar a origem do recurso segundo o fato gerador.

 Conheça nossos planos