Questões de Concurso
Sobre classificação da despesa orçamentária em contabilidade pública em contabilidade pública
Foram encontradas 1.162 questões


De acordo com o manual de contabilidade aplicada ao setor público, as despesas orçamentárias com a realização de investimentos, inversões financeiras e amortização da dívida são classificadas na categoria econômica de:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
O total de despesas orçamentárias empenhadas no Grupo de Natureza de Despesa ‘Inversões Financeiras’ no exercício financeiro importa em:
“(...) sua finalidade principal é evidenciar as unidades administrativas responsáveis pela execução da despesa, isto é, os órgãos que gastam os recursos de conformidade com as programações orçamentárias.
O excerto acima está a se referir a uma das classificações da despesa orçamentária, qual seja:
De 01/10/2023 a 30/11/2023, todas as atividades relacionadas à construção do ativo foram suspensas, sendo que nos meses restantes, elas ocorreram normalmente.
Assinale a opção que indica o reconhecimento contábil dos custos do empréstimo em 2023:
Ao longo da vigência das debêntures, o valor do prêmio foi alocado ao resultado do período através da seguinte conta:
Com relação ao planejamento financeiro de curto e de longo prazo no âmbito da administração pública, julgue o item subsecutivo.
No planejamento financeiro de longo prazo, utiliza-se o
orçamento de capital para mapear as perspectivas futuras
sobre o fluxo de caixa dos projetos de investimento,
considerando-se um horizonte de razoável previsibilidade.
No cotidiano de um técnico de contabilidade que atua no administrativo de uma prefeitura, as operações intraorçamentárias são percebidas como aquelas em que os gastos realizados entre diferentes fundações municipais, como a aquisição de materiais de um almoxarifado interno, sendo considerados transações intraorçamentárias. Essa distinção é essencial para a correta contabilização das transações e para garantir a conformidade com as normas contábeis e orçamentárias na gestão dos recursos públicos.
Essas despesas são classificadas, respectivamente, como
I. Despesas de custeio. II. Investimentos. III. Inversões Financeiras.
Está correto o que se apresenta em
Nesse cenário, a emissão dos empenhos pelo ordenador de despesa se dará nas seguintes modalidades, respectivamente:
Em relação às receitas e despesas públicas, julgue o item subsequente.
A classificação institucional da despesa pública identifica o
órgão e a unidade orçamentária que utilizarão o respectivo
crédito orçamentário na execução de suas ações.
Considerando o disposto, classifique a discriminação das despesas a seguir em Despesas Correntes (DCOR) ou Despesas de Capital (DCAP):
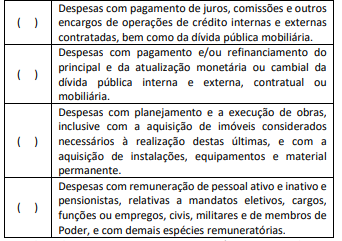
Assinale a alternativa que apresente a sequência correta, de cima para baixo.

 Conheça nossos planos