Questões de Concurso
Sobre classificação da despesa orçamentária em contabilidade pública em contabilidade pública
Foram encontradas 1.162 questões


Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449399
Contabilidade Pública
Considerando as Normas de Contabilidade Aplicadas ao Setor Público, assinale a
alternativa correta quanto à classificação orçamentária das despesas.
Ano: 2024
Banca:
FUNATEC
Órgão:
Câmara de Itapecuru Mirim - MA
Prova:
FUNATEC - 2024 - Câmara de Itapecuru Mirim - MA - Auxiliar Contábil |
Q2446061
Contabilidade Pública
Assinale a única assertiva que não configura uma
despesa de capital.
Ano: 2024
Banca:
FUNATEC
Órgão:
Câmara de Itapecuru Mirim - MA
Prova:
FUNATEC - 2024 - Câmara de Itapecuru Mirim - MA - Auxiliar Contábil |
Q2446060
Contabilidade Pública
As dotações para despesas as quais não
corresponda contraprestação direta em bens ou
serviços, inclusive para contribuições e
subvenções destinadas a atender à manutenção
de outras entidades de direito público ou privado,
são denominadas:
Ano: 2024
Banca:
FUNATEC
Órgão:
Câmara de Itapecuru Mirim - MA
Prova:
FUNATEC - 2024 - Câmara de Itapecuru Mirim - MA - Auxiliar Contábil |
Q2446059
Contabilidade Pública
As dotações para manutenção de serviços
anteriormente criados, inclusive as destinadas a
atender a obras de conservação e adaptação de
bens imóveis, são denominadas:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Prefeitura de Ivaí - PR
Prova:
UNIVIDA - 2024 - Prefeitura de Ivaí - PR - Contador |
Q2440939
Contabilidade Pública
A respeito das classificações da
despesa pública, é correto afirmar acerca
da classificação programática:
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
MPE-TO
Prova:
CESPE / CEBRASPE - 2024 - MPE-TO - Analista Ministerial Especializado - Área de Atuação: Ciências Contábeis |
Q2417817
Contabilidade Pública
No tocante à classificação da despesa pública, julgue o item que se segue.
Na classificação programática, a ação é a operação que
resulta em um produto que contribua para atender ao
objetivo de um programa.
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Guaratuba - PR
Prova:
UNIVIDA - 2024 - Câmara de Guaratuba - PR - Contador |
Q2397389
Contabilidade Pública
Assinale a única alternativa que não apresenta
uma receita ou despesa orçamentária para os Entes
públicos:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Guaratuba - PR
Prova:
UNIVIDA - 2024 - Câmara de Guaratuba - PR - Contador |
Q2397386
Contabilidade Pública
Para fins de contabilidade pública, as receitas
provenientes de recursos financeiros recebidos de
outras pessoas de direito público ou privado, quando
destinadas a atender despesas classificáveis em
Despesas Correntes, são classificadas como:
Ano: 2024
Banca:
FGV
Órgão:
CGE-PB
Prova:
FGV - 2024 - CGE-PB - Auditor de Contas Públicas - Auditoria Contábil e Finanças Públicas |
Q2387761
Contabilidade Pública
Considere o decreto hipotético a seguir.
Decreto Executivo nº 1.979, de 23 de julho de 2023 “Abre Crédito Adicional Suplementar no orçamento no valor de R$ 774.938,00 (setecentos e setenta e quatro mil, novecentos e trinta e oito reais)”
O Prefeito do Município de Treze Canoas, no uso das atribuições legais que lhe são conferidas por Lei, e considerando que o Poder Legislativo Municipal aprovou projeto de lei autorizando a abertura de Crédito Adicional Suplementar no supracitado valor, consolidado pela Lei Municipal nº 1.344, de 26 de junho de 2023, e por ser necessário que os créditos adicionais sejam abertos por Decreto do Poder Executivo; DECRETA:
Art. 1º. Fica aberto Crédito Adicional Suplementar no orçamento no valor de R$ 774.938,00 (setecentos e setenta e quatro mil, novecentos e trinta e oito reais) destinados às dotações orçamentárias seguintes, as quais ficam incluídas na Lei Orçamentária Anual - LOA, do exercício de 2023:
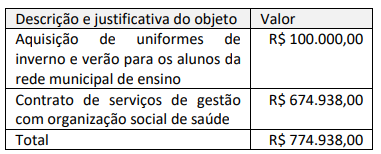
Art. 2º. Este Decreto entra em vigor na data de sua publicação, revogadas as disposições em contrário. Treze Canoas, 23 de julho de 2023. Prefeito do Município
À luz da legislação aplicável à abertura de créditos adicionais, no decreto hipotético supracitado estão faltando:
Decreto Executivo nº 1.979, de 23 de julho de 2023 “Abre Crédito Adicional Suplementar no orçamento no valor de R$ 774.938,00 (setecentos e setenta e quatro mil, novecentos e trinta e oito reais)”
O Prefeito do Município de Treze Canoas, no uso das atribuições legais que lhe são conferidas por Lei, e considerando que o Poder Legislativo Municipal aprovou projeto de lei autorizando a abertura de Crédito Adicional Suplementar no supracitado valor, consolidado pela Lei Municipal nº 1.344, de 26 de junho de 2023, e por ser necessário que os créditos adicionais sejam abertos por Decreto do Poder Executivo; DECRETA:
Art. 1º. Fica aberto Crédito Adicional Suplementar no orçamento no valor de R$ 774.938,00 (setecentos e setenta e quatro mil, novecentos e trinta e oito reais) destinados às dotações orçamentárias seguintes, as quais ficam incluídas na Lei Orçamentária Anual - LOA, do exercício de 2023:
Art. 2º. Este Decreto entra em vigor na data de sua publicação, revogadas as disposições em contrário. Treze Canoas, 23 de julho de 2023. Prefeito do Município
À luz da legislação aplicável à abertura de créditos adicionais, no decreto hipotético supracitado estão faltando:
Ano: 2024
Banca:
FUNATEC
Órgão:
Prefeitura de Abadiânia - GO
Prova:
FUNATEC - 2024 - Prefeitura de Abadiânia - GO - Auditor de Controle Interno |
Q2386779
Contabilidade Pública
A classificação da despesa orçamentária,
segundo a sua natureza, compõe-se de, exceto:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Analista em Gestão Municipal -Ciências Contábeis |
Q2360189
Contabilidade Pública
A despesa orçamentária é classificada em duas categorias econômicas: correntes e de capital.
As despesas de capital mantêm uma correlação com o registro de incorporação de
As despesas de capital mantêm uma correlação com o registro de incorporação de
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
CAU-BR
Prova:
CESPE / CEBRASPE - 2024 - CAU-BR - Assistente Técnico-Financeiro(a) |
Q2358431
Contabilidade Pública
Julgue o item seguinte, relacionados à despesa pública.
Juros e encargos da dívida são despesas orçamentárias de
capital.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
CAU-BR
Prova:
CESPE / CEBRASPE - 2024 - CAU-BR - Assistente Técnico-Financeiro(a) |
Q2358430
Contabilidade Pública
Julgue o item seguinte, relacionados à despesa pública.
A classificação funcional da despesa orçamentária reflete a
estrutura organizacional de alocação dos créditos e inclui
dois níveis: órgão orçamentário e unidade orçamentária.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vargem Alta - ES
Prova:
IDCAP - 2023 - Prefeitura de Vargem Alta - ES - Técnico de Contabilidade |
Q4269449
Contabilidade Pública
Em consonância com a Lei Federal nº 4.320/64, assinale
a alternativa que contém uma despesa de capital.
(Fonte:https://www.planalto.gov.br/ccivil_ 03/leis/l4320.htm).
(Fonte:https://www.planalto.gov.br/ccivil_ 03/leis/l4320.htm).
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Foz do Jordão - PR
Prova:
FAU - 2023 - Prefeitura de Foz do Jordão - PR - Contador |
Q4264184
Contabilidade Pública
Todos os gastos públicos devem ser
analisados e classificados contabilmente,
permitindo o efetivo controle da destinação
dos recursos. A classificação orçamentária da
receita tem como parâmetro o resultado final
do recurso, se a operação é referente à uma
operação corrente ou de capital. Analise as
afirmativas abaixo que tratam de despesas
públicas:
I - Quando o Ente público efetua o recolhimento de tributos retidos sobre prestadores de serviço para outro Ente, esta operação não será classificada como despesa orçamentária.
II - A contratação de mão de obra terceirizada para serviços de limpeza, conservação, motorista e apoio administrativo deve ser classificada como despesa corrente de custeio.
III - A aquisição de imóveis, bem como as obras de conservação destes, será sempre classificada como despesa orçamentária de capital, pertencentes ao grupo investimentos.
IV - Juros sobre a dívida pública serão classificados como despesa corrente, grupo das transferências correntes.
Estão corretas as afirmativas:
I - Quando o Ente público efetua o recolhimento de tributos retidos sobre prestadores de serviço para outro Ente, esta operação não será classificada como despesa orçamentária.
II - A contratação de mão de obra terceirizada para serviços de limpeza, conservação, motorista e apoio administrativo deve ser classificada como despesa corrente de custeio.
III - A aquisição de imóveis, bem como as obras de conservação destes, será sempre classificada como despesa orçamentária de capital, pertencentes ao grupo investimentos.
IV - Juros sobre a dívida pública serão classificados como despesa corrente, grupo das transferências correntes.
Estão corretas as afirmativas:
Ano: 2023
Banca:
AMAUC
Órgão:
Prefeitura de Jaborá - SC
Prova:
AMAUC - 2023 - Prefeitura de Jaborá - SC - Tesoureiro |
Q4202018
Contabilidade Pública
Em conformidade com a Lei nº 4.320 de 64, que
estabelece normas gerais de direito financeiro no Brasil,
é CORRETO afirmar serem categorias econômicas
pertencentes a despesas correntes.
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Peruíbe - SP
Prova:
VUNESP - 2023 - Prefeitura de Peruíbe - SP - Comprador |
Q4196147
Contabilidade Pública
Segundo a Lei no 4.320/64, as dotações para despesas,
as quais não correspondam contraprestação direta em
bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado, serão classificadas
como
Ano: 2023
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Prova:
COMPERVE - UFRN - 2023 - UFRN - Técnico em Contabilidade |
Q3215786
Contabilidade Pública
Na imagem abaixo, extraída do Relatório de Gestão 2021 da UFRN, consta um resumo da
execução orçamentária e financeira de 2021.

Com base nas informações disponíveis nesse resumo, o valor dos restos a pagar processados no grupo de despesa 3 (Outras Despesas Correntes) foi de, aproximadamente,
Com base nas informações disponíveis nesse resumo, o valor dos restos a pagar processados no grupo de despesa 3 (Outras Despesas Correntes) foi de, aproximadamente,
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auditor de Controle Interno |
Q3067870
Contabilidade Pública
No contexto da classificação institucional e funcional da
despesa orçamentária, julgue as seguintes afirmações e
registre V, para verdadeiras, e F, para falsas:
( ) A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
( ) A classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação: em que área de ação governamental a despesa será realizada.
( ) No Governo Federal, os órgãos orçamentários e unidades orçamentárias correspondem sempre a uma estrutura administrativa.
Assinale a alternativa com a sequência correta:
( ) A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
( ) A classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação: em que área de ação governamental a despesa será realizada.
( ) No Governo Federal, os órgãos orçamentários e unidades orçamentárias correspondem sempre a uma estrutura administrativa.
Assinale a alternativa com a sequência correta:
Ano: 2023
Banca:
FAU
Órgão:
Câmara de Prudentópolis - PR
Prova:
FAU - 2023 - Câmara de Prudentópolis - PR - Contador |
Q2557531
Contabilidade Pública
Os recursos arrecadados com as receitas
do Ente devem ser utilizados para a cobertura
das suas despesas, considerando que as
entidades públicas não visam lucro sob o
ponto de vista orçamentário, a arrecadação
será somente o valor necessários para a
cobertura dos seus gastos. Analise as
afirmativas abaixo que tratam das despesas
orçamentárias:
I - Os gastos com juros sobre operações de crédito são classificados como despesas 10 correntes.
II - A amortização do valor principal das operações de crédito é classificado como despesa de capital.
III - Os gastos com serviços de terceiros são classificados como despesa de custeio.
IV - A aquisição de bens permanentes do ativo imobilizado sã classificados como despesa orçamentária de capital.
Estão corretas as afirmativas:
I - Os gastos com juros sobre operações de crédito são classificados como despesas 10 correntes.
II - A amortização do valor principal das operações de crédito é classificado como despesa de capital.
III - Os gastos com serviços de terceiros são classificados como despesa de custeio.
IV - A aquisição de bens permanentes do ativo imobilizado sã classificados como despesa orçamentária de capital.
Estão corretas as afirmativas:

 Conheça nossos planos