Questões de Concurso
Sobre classificação da despesa orçamentária em contabilidade pública em contabilidade pública
Foram encontradas 1.162 questões


() Contribuições de Previdência Social. () Juros da Dívida Pública. () Inativos e Pensionistas. () Amortização da Dívida Pública.
Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
Associe cada categoria de despesa, na Coluna I, à respectiva definição legal, na Coluna II, nos termos do Art. 12 da Lei nº 4.320/1964.
COLUNA I
1. Despesas de Custeio
2. Investimentos
3. Inversões Financeiras
COLUNA II
( ) Dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
( ) Dotações destinadas à aquisição de imóveis, ou de bens de capital já em utilização.
( ) Dotações para o planejamento e a execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas últimas, bem como para os programas especiais de trabalho, aquisição de instalações, equipamentos e material permanente.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Acerca da classificação da despesa orçamentária e das etapas da receita orçamentária, julgue o item a seguir.
Na estrutura programática do orçamento de uma autarquia, a ação de fiscalização do exercício profissional, realizada de modo contínuo e permanente, deve ser classificada como projeto.
À luz da Lei no 4.320/1964, essa despesa classifica-se como
Durante a elaboração da proposta orçamentária para o exercício seguinte, a Secretaria de Fazenda do Estado de São Paulo recebeu dos diversos órgãos e entidades as seguintes solicitações de dotações:
I. aquisição de computadores e servidores destinados à implantação de nova infraestrutura tecnológica, com expectativa de utilização por vários exercícios;
II. contratação de empresa para realizar serviços contínuos de limpeza e conservação dos prédios públicos;
III. concessão de contribuição financeira a determinada entidade privada sem fins lucrativos, para a execução de programa de interesse público, sem que haja contraprestação direta em bens ou serviços ao Estado;
IV. amortização do principal empréstimo anteriormente contratado pelo Estado.
Como devem ser classificadas essas despesas, considerando a Lei nº 4.320/1964 e as disposições constitucionais relativas ao processo orçamentário?
(1) Despesas correntes. (2) Despesas de capital.
( ) São despesas que ajudam a manter o funcionamento do poder público.
( ) São despesas que contribuem para o aumento do patrimônio público.
( ) São gastos necessários para a prestação de serviços para a população.
Segundo as diretrizes para a classificação da despesa orçamentária por sua natureza, estabelecidas no Item 4.2.4.3 da Parte I do Manual de Contabilidade Aplicada ao Setor Público MCASP, 11ª Edição, relacione a Coluna 1 (Grupos de Natureza da Despesa) com a Coluna 2 (Definições textuais correspondentes):
Coluna 1:
1. Pessoal e Encargos Sociais
2. Juros e Encargos da Dívida
3. Investimentos
Coluna 2:
( ) Despesas orçamentárias com softwares e com o planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à realização destas últimas, e com a aquisição de instalações, equipamentos e material permanente.
( ) Despesas orçamentárias com pessoal ativo e inativo e pensionistas, relativas a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias...
( ) Despesas orçamentárias com o pagamento de juros, comissões e outros encargos de operações de crédito internas e externas contratadas, bem como da dívida pública mobiliária.
A associação correta de cima para baixo é:
Ao final de um exercício financeiro, um ente apresentou os seguintes valores relativos aos dispêndios de recursos.
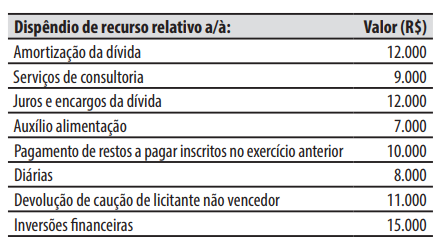
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas correntes é de:
Coluna I:
( ) Dotações para aquisição de imóveis, ou de bens de capital já em utilização.
( ) Dotações para manutenção de serviços anteriormente criados.
( ) Dotações para amortização da dívida pública.
( ) Dotações para o planejamento e a execução de obras e para aquisição de instalações, equipamentos e material permanente.
Coluna II:
1. Despesas de Custeio.
2. Investimentos.
3. Inversões Financeiras.
4. Transferências de Capital.
A sequência correta, de cima para baixo, é:
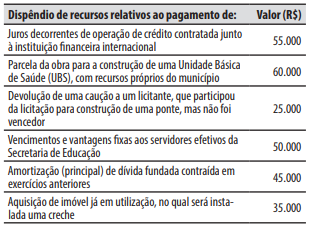
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas de capital é de:
26000 – Secretaria Municipal de Saúde
26026 – Fundo Municipal de Saúde
Funcional-programática:
10.303.105 – Reabilitação e Inserção de Acidentados
Ação:
2.177 – Realização de Atendimento de Fisioterápico
Natureza da despesa:
3.3.90.30 – Material de Consumo
Fonte de Recursos:
0.1.0100 – Recursos Ordinários
Valor: R$ 46.340,00
Com base nas informações, é correto afirmar que:
- Serviços de terceiros R$ 180.000,00.
- Energia elétrica: R$ 90.000,00.
- Aquisição de máquina para o Ativo Imobilizado: R$ 1.400.000,00.
- Pagamento de sentenças judiciais (precatórios decorrentes de diferença de remuneração de servidores e pensões de inativos): R$ 260.000,00.
- Realização de obra pública: R$ 920.000,00.
Assinale a alternativa que apresenta, respectivamente, o total da despesa orçamentária corrente e de capital do período:

 Conheça nossos planos