Questões de Concurso
Sobre classificação da despesa orçamentária em contabilidade pública em contabilidade pública
Foram encontradas 1.162 questões


Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253963
Contabilidade Pública
A execução da despesa pública obedece a um
rigoroso sistema de classificações e fases
cronológicas, estabelecido para garantir
transparência, controle e conformidade com os
princípios orçamentários. Tais classificações
permitem analisar o gasto sob diferentes
perspectivas – como a unidade executora, a
finalidade do dispêndio e seu impacto no patrimônio
– enquanto os estágios da despesa asseguram a
regularidade dos compromissos e pagamentos.
Considerando esse marco teórico-normativo, analise
as assertivas e assinale a alternativa correta.
I. Do ponto de vista da classificação por natureza da despesa, os gastos com aquisição de materiais de consumo para estoque e com a concessão de adiantamentos a servidores (suprimento de fundos) são tipicamente enquadrados como despesas correntes. No entanto, por não representarem consumo ou desembolso definitivo no momento de sua realização – configurando meras trocas de ativos –, são considerados exemplos clássicos de despesas não efetivas.
II. A classificação funcional da despesa, essencial para vincular o orçamento ao planejamento governamental, é composta por funções e subfunções. Essa classificação tem como objetivo principal identificar "em que área" de ação governamental (como saúde, educação ou defesa civil) o recurso será aplicado, promovendo a alocação estratégica dos meios aos fins públicos.
III. O regime de suprimento de fundos (adiantamento) constitui uma exceção operacional à sequência linear dos estágios da despesa. Nele, ocorre o pagamento ao agente suprido antes da fase de liquidação da despesa propriamente dita, que só se consumará com a posterior prestação de contas e comprovação da aplicação dos recursos para o fim autorizado.
I. Do ponto de vista da classificação por natureza da despesa, os gastos com aquisição de materiais de consumo para estoque e com a concessão de adiantamentos a servidores (suprimento de fundos) são tipicamente enquadrados como despesas correntes. No entanto, por não representarem consumo ou desembolso definitivo no momento de sua realização – configurando meras trocas de ativos –, são considerados exemplos clássicos de despesas não efetivas.
II. A classificação funcional da despesa, essencial para vincular o orçamento ao planejamento governamental, é composta por funções e subfunções. Essa classificação tem como objetivo principal identificar "em que área" de ação governamental (como saúde, educação ou defesa civil) o recurso será aplicado, promovendo a alocação estratégica dos meios aos fins públicos.
III. O regime de suprimento de fundos (adiantamento) constitui uma exceção operacional à sequência linear dos estágios da despesa. Nele, ocorre o pagamento ao agente suprido antes da fase de liquidação da despesa propriamente dita, que só se consumará com a posterior prestação de contas e comprovação da aplicação dos recursos para o fim autorizado.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2026 - Prefeitura de Pinheiro Preto - SC - Controle Interno - Edital nº 1 |
Q4251982
Contabilidade Pública
Com base no MCASP (2024), analise as perguntas abaixo, relacionadas à receita e à
despesa pública orçamentária:
• Como é denominada a etapa da receita orçamentária que compreende a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e pelo controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina a Lei nº 4.320/1964?
• Qual é o critério da classificação da receita orçamentária utilizado por todos os entes da Federação que visa identificar a origem do recurso segundo o fato gerador, acontecimento real que ocasionou o ingresso da receita nos cofres públicos?
• Como é denominada a classificação da despesa orçamentária que segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada?
Assinale a alternativa que indica, correta e respectivamente, as respostas para as perguntas acima.
• Como é denominada a etapa da receita orçamentária que compreende a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e pelo controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina a Lei nº 4.320/1964?
• Qual é o critério da classificação da receita orçamentária utilizado por todos os entes da Federação que visa identificar a origem do recurso segundo o fato gerador, acontecimento real que ocasionou o ingresso da receita nos cofres públicos?
• Como é denominada a classificação da despesa orçamentária que segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada?
Assinale a alternativa que indica, correta e respectivamente, as respostas para as perguntas acima.
Q4247766
Contabilidade Pública
Texto associado
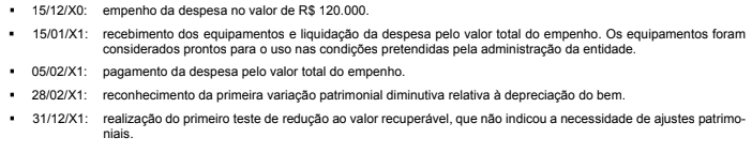
Considere as informações a seguir, referentes à despesa com aquisição de equipamentos de informática realizada por determinado ente público municipal:
O resultado da execução orçamentária do referido ente público municipal foi impactado em
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245897
Contabilidade Pública
No contexto da execução orçamentária e em
conformidade com a classificação da despesa pública por
natureza aplicada às entidades do setor público, assinale a
alternativa que corresponde a uma despesa orçamentária
enquadrada no Grupo de Natureza da Despesa Pessoal e
Encargos Sociais.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245504
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, que estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos
e balanços da União, dos Estados, dos Municípios e do Distrito Federal, assinale a alternativa que apresenta uma classificação
correta quanto às Categorias Econômicas de Despesa.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Rio Azul - PR
Prova:
FAU - 2026 - Prefeitura de Rio Azul - PR - Contador |
Q4245103
Contabilidade Pública
As despesas públicas demonstram para a sociedade e para os órgãos de controle como
os recursos financeiros arrecadados foram utilizados, segundo o planejamento e execução
orçamentária realizados pelos gestores públicos. Assinale a alternativa que apresenta,
respectivamente, a classificação orçamentária das despesas com manutenção de veículos,
adiantamento de recursos para suprimento de fundos e realização de uma obra pública:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Fagundes Varela - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Fagundes Varela - RS - Contador |
Q4233440
Contabilidade Pública
De acordo com a Lei Federal nº 4.320/1964,
classificam-se como despesas de custeio as dotações para
manutenção de serviços anteriormente criados, inclusive
as destinadas a atender a obras de conservação e
adaptação de bens imóveis. Considerando essa definição,
analise os itens abaixo e assinale V (Verdadeiro) para
aqueles que se enquadram como despesas de custeio, e F
(Falso) para os que não se enquadram:
( ) Pessoal Civil e Militar.
( ) Serviços de Terceiros.
( ) Juros da Dívida Pública.
( ) Material Permanente.
Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
( ) Pessoal Civil e Militar.
( ) Serviços de Terceiros.
( ) Juros da Dívida Pública.
( ) Material Permanente.
Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Fagundes Varela - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Fagundes Varela - RS - Contador |
Q4233436
Contabilidade Pública
De acordo com as disposições do Manual de
Contabilidade Aplicada ao Setor Público (MCASP), a
classificação institucional da despesa orçamentária tem
por finalidade evidenciar a estrutura administrativa
responsável pela execução dos créditos consignados no
orçamento público. Nesse contexto, a classificação
institucional da despesa está relacionada:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Campestre da Serra - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Campestre da Serra - RS - Técnico em Contabilidade |
Q4225324
Contabilidade Pública
Nos termos da Lei n° 4.320/1964, que trata
das normas gerais de Direito Financeiro, são classificadas
como despesas de inversões financeiras:
Ano: 2026
Banca:
MARANATHA Assessoria
Órgão:
Prefeitura de Cruzmaltina - PR
Prova:
MARANATHA Assessoria - 2026 - Prefeitura de Cruzmaltina - PR - Contador |
Q4223009
Contabilidade Pública
Considere que a Prefeitura Municipal
tenha realizado as seguintes despesas no
mês de junho de 2026:
- Pagamento de parcela de operação de crédito de longo prazo, sendo R$ 200.000,00 de amortização e R$ 60.000,00 a título de juros.
- Compra de uma máquina para a Secretaria de Saúde no valor de R$ 80.000,00.
- Compra de material de consumo, para posterior utilização, no valor de R$ 40.000,00
- Concessão de adiantamento para servidor utilizar como suprimento de fundos, no valor de R$ 20.000,00.
- Pagamento de Restos a Pagar, no valor de R$ 70.000,00.
Com base nas informações acima, considere que não haviam sido realizados nenhum registro orçamentário das operações e assinale a alternativa que apresenta, respectivamente, o valor da despesa corrente e da despesa de capital do Ente:
- Pagamento de parcela de operação de crédito de longo prazo, sendo R$ 200.000,00 de amortização e R$ 60.000,00 a título de juros.
- Compra de uma máquina para a Secretaria de Saúde no valor de R$ 80.000,00.
- Compra de material de consumo, para posterior utilização, no valor de R$ 40.000,00
- Concessão de adiantamento para servidor utilizar como suprimento de fundos, no valor de R$ 20.000,00.
- Pagamento de Restos a Pagar, no valor de R$ 70.000,00.
Com base nas informações acima, considere que não haviam sido realizados nenhum registro orçamentário das operações e assinale a alternativa que apresenta, respectivamente, o valor da despesa corrente e da despesa de capital do Ente:
Q4222689
Contabilidade Pública
Em uma entidade do setor público, há certeza de que a despesa
com energia elétrica deve ser paga mensalmente. No entanto, há
incerteza em relação ao montante, que pode variar a cada mês.
Desse modo, na entidade, o empenho utilizado para a despesa com energia elétrica é classificado como
Desse modo, na entidade, o empenho utilizado para a despesa com energia elétrica é classificado como
Ano: 2026
Banca:
Quadrix
Órgão:
CRQ - 5ª REGIÃO (RS)
Prova:
Quadrix - 2026 - CRQ - 5ª REGIÃO (RS) - Contador |
Q4219852
Contabilidade Pública
Ao revisar a classificação orçamentária da despesa de um
ente público, um contador público identificou dotações
destinadas à concessão de subvenção social a uma
instituição privada sem finalidade lucrativa de caráter
assistencial e de subvenção econômica a uma empresa
privada de caráter industrial.
Considerando essa situação hipotética e de acordo com a Lei nº 4.320/1964, assinale a opção correta.
Considerando essa situação hipotética e de acordo com a Lei nº 4.320/1964, assinale a opção correta.
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Holambra - SP
Prova:
Avança SP - 2026 - Câmara de Holambra - SP - Contador |
Q4205431
Contabilidade Pública
De acordo com o Art. 12 da Lei nº 4.320/1964, a despesa pública é classificada em Despesas Correntes e Despesas de Capital. Assinale a alternativa que apresenta uma Despesa de Capital:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Auditor Fiscal da Receita Municipal - Bloco 2 |
Q4202343
Contabilidade Pública
Em análise à execução orçamentária do Município Ipsilon, um servidor do setor
contábil identificou, no mesmo exercício financeiro, os seguintes fatos:
• Aquisição de ambulâncias novas para ampliação da frota da Secretaria Municipal de Saúde.
• Compra de prédio já em funcionamento para instalação de uma unidade administrativa.
• Amortização do principal de operação de crédito destinada à execução de obras públicas.
• Pagamento dos juros incidentes sobre esse financiamento.
Considerando a classificação orçamentária da despesa pública prevista na Lei Federal nº 4.320/1964 e no MCASP, assinale a alternativa INCORRETA.
• Aquisição de ambulâncias novas para ampliação da frota da Secretaria Municipal de Saúde.
• Compra de prédio já em funcionamento para instalação de uma unidade administrativa.
• Amortização do principal de operação de crédito destinada à execução de obras públicas.
• Pagamento dos juros incidentes sobre esse financiamento.
Considerando a classificação orçamentária da despesa pública prevista na Lei Federal nº 4.320/1964 e no MCASP, assinale a alternativa INCORRETA.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Votorantim - SP
Prova:
VUNESP - 2026 - Câmara de Votorantim - SP - Contador |
Q4199228
Contabilidade Pública
Durante o exercício financeiro, determinado ente público executou despesa previamente autorizada na Lei
Orçamentária Anual, classificada quanto à natureza e
processada pelos estágios de empenho, liquidação e
pagamento.
A partir desse contexto, assinale a alternativa correta.
A partir desse contexto, assinale a alternativa correta.
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Câmara de Reserva - PR
Prova:
Instituto Legalle - 2026 - Câmara de Reserva - PR - Controlador Interno |
Q4184763
Contabilidade Pública
No planejamento de despesas para
modernização do Plenário da Câmara Municipal, o
Controlador Interno revisa os codigos de classificação da
despesa orçamentária por natureza. Com base nas regras
do Manual de Contabilidade Aplicada ao Setor Público
(MCASP), analise o trecho abaixo:
A aquisição de equípamentos de transmissão (bens móveis) classifica-se sob o elemento de despesa __________. Já a contratação de consultorra por pessoa jurídÍca para desenvolvimento de software de gestão legislativa utiliza o elemento de despesa __________. Na liquidação deste serviço, o valor deve ser atívado na conta __________.
Preenche, CORRETA e respectivamente, as lacunas
A aquisição de equípamentos de transmissão (bens móveis) classifica-se sob o elemento de despesa __________. Já a contratação de consultorra por pessoa jurídÍca para desenvolvimento de software de gestão legislativa utiliza o elemento de despesa __________. Na liquidação deste serviço, o valor deve ser atívado na conta __________.
Preenche, CORRETA e respectivamente, as lacunas
Ano: 2026
Banca:
CONSULPAM
Órgão:
Prefeitura de Pindorama - SP
Prova:
CONSULPAM - 2026 - Prefeitura de Pindorama - SP - Técnico de Licitações e Contratos |
Q4182911
Contabilidade Pública
Leia o texto e considere a lacuna a seguir:
As ______________________ são dotações para
despesas as quais não corresponda contraprestação
direta em bens ou serviços, inclusive para
contribuições e subvenções destinadas a atender à
manutenção de outras entidades de direito público ou
privado.
Conforme Lei Federal n.º 4.320/1964, o termo que preenche CORRETAMENTE a lacuna acima é:
Conforme Lei Federal n.º 4.320/1964, o termo que preenche CORRETAMENTE a lacuna acima é:
Ano: 2026
Banca:
CONSULPAM
Órgão:
Prefeitura de Pindorama - SP
Prova:
CONSULPAM - 2026 - Prefeitura de Pindorama - SP - Técnico de Licitações e Contratos |
Q4182909
Contabilidade Pública
Conforme previsto na Lei n.º 4.320/64, são
classificadas como despesa de capital:
I- Transferências de Capital.
II- Despesas de Custeio.
III- Investimentos.
IV- Transferências Correntes.
V- Inversões Financeiras.
Estão CORRETAS apenas as despesas:
I- Transferências de Capital.
II- Despesas de Custeio.
III- Investimentos.
IV- Transferências Correntes.
V- Inversões Financeiras.
Estão CORRETAS apenas as despesas:
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
CISCOPAR
Prova:
LEGALLE Concursos - 2026 - CISCOPAR - Contador |
Q4181742
Contabilidade Pública
No âmbito da Contabilidade Aplicada ao
Setor Público (CASP) de um Consórcio Público
Intermunicipal de Saúde, as despesas orçamentárias
podem ser classificadas em efetivas e não efetivas, de
acordo com os efeitos produzidos sobre o patrimônio
líquido do Consórcio. Considerando essa classificação, as
despesas decorrentes de transferências de capital e da
aquisição de materiais de consumo destinados à formação
de estoque são classificadas, respectivamente, como:
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
CISCOPAR
Prova:
LEGALLE Concursos - 2026 - CISCOPAR - Contador |
Q4181741
Contabilidade Pública
Com base nas normas gerais de direito
financeiro estabelecidas pela Lei Federal n" 4.320/1964, as
despesas realizadas por uma entidade do setor público
com contribuições de previdência social e com serviços em
regime de programação especial devem ser classificadas,
respectiva mente, como:

 Conheça nossos planos