Questões de Concurso
Sobre reservas de capital e reservas de lucros em contabilidade geral
Foram encontradas 416 questões


A Lei n.º 6.404/1976, também conhecida como Lei das S/A, determina que, entre as destinações do lucro de sociedades anônimas de capital aberto, 5% do lucro líquido deve ser destinado à constituição de reserva legal.
A reserva legal, de acordo com a Lei das S/A, trata-se de uma reserva que somente pode ser usada para
A empresa XYW Ltda. apresentava os seguintes saldos contábeis em 31/12/2022:
Conta Saldo (em R$)
Capital Social Integralizado 2.000.000
Reserva Legal 320.000
Lucro Líquido do exercício 3.200.000
Assinale a alternativa que apresenta o valor do lucro líquido do exercício destinado à Reserva Legal.
- Lucro líquido do exercício no valor de R$ 300.000,00. - Distribuição de dividendos no valor de R$ 70.000,00. - Integralização de capital social no valor de R$ 140.000,00. - Acréscimo das reservas de lucro no valor de R$ 230.000,00.
Com base apenas nessas informações, o saldo do patrimônio líquido em 31 de dezembro de 20X2 é de, em R$,
1. As reversões de reservas e o lucro líquido do exercício. 2. A receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto. 3. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período. 4. O lucro ou prejuízo operacional, as outras receitas e as outras despesas.
Assinale a alternativa que indica todas as afirmativas corretas.
Assinale a opção que indica quando as reservas de capital podem ser utilizadas.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X1:
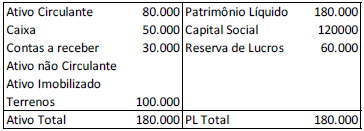
O montante contabilizado como “contas a receber” diz respeito à venda de um ativo imobilizado e tinha previsão de recebimento em fevereiro de X2.
No ano de X2, o montante foi recebido, no entanto, a sociedade empresária não baixou este ativo, tendo aumentado a conta Caixa.
Ao auditar as demonstrações contábeis da sociedade empresária,
em 31/12/X2, e as demonstrações comparativas relativas a
31/12/X1, os auditores concluíram que
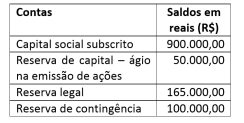
O lucro líquido apurado em 31/12/2021 foi de R$ 550.000,00. De acordo com a Lei nº 6.404/76 e suas alterações, o valor a ser destinado no período, obrigatoriamente, para a reserva legal é de R$
A empresa XXY apresentou os seguintes saldos no patrimônio líquido em X1:
-
Capital Social |
250.000,00 |
Reserva de Capital |
40.000,00 |
Reserva Legal |
10.000,00 |
Reserva Estatutária |
15.000,00 |
Reserva de Expansão |
30.000,00 |
-
Durante o ano de X2, a empresa apurou lucro líquido de R$ 255.927,00, o qual teve a seguinte destinação:
-
Reserva Legal: 5% do lucro liquido |
Reserva Estatutária: 12% do lucro liquido |
Dividendos Mínimos Obrigatórios: 32% do lucro líquido |
Reserva de Capital: 20% do lucro líquido |
Reserva para Expansão: 31% do lucro líquido |
-
Com base na distribuição realizada, quais foram os saldos das contas de Reserva de Capital e Reserva Legal ao final de X2, respectivamente?
A Companhia ABC no exercício social encerrado, em 31/12/2021, apurou um lucro líquido no valor de R$ 400.000,00 e constituiu as seguintes reservas sobre esse lucro:
Reserva Legal |
R$ 20.000,00 |
Reserva Estatutária |
R$ 10.000,00 |
Reserva de Incentivos Fiscais |
R$ 4.000,00 |
No lucro do exercício apurado constava o ganho de equivalência patrimonial no valor de R$ 200.000,00, além de uma parcela relativa ao lucro de vendas a prazo, com recebimento acertado para o mês de março de 2023, no valor de R$ 20.000,00. Ocorreu também no exercício a reversão de Reserva para Contingências constituída em 2020, por não ter ocorrido a motivação da sua constituição, no valor de R$ R$ 10.000,00. Sabendo-se que o estatuto da sociedade é omisso quanto ao pagamento de dividendos obrigatórios aos seus acionistas, e com base na legislação vigente, o valor que poderia ter sido constituído, no exercício, correspondente a reserva de lucros a realizar foi igual a:
A companhia Rio Prata tem um saldo expressivo registrado nas contas contábeis de reservas de capital.
Os saldos dessas contas contábeis somente poderão ser utilizados para:
1. Aquisição de equipamentos para o ativo imobilizado.
2. Resgate, reembolso ou compra de ações.
3. Resgate de partes beneficiárias.
4. Servir de contrapartida para o recebimento de subvenções para investimento.
Assinale a alternativa que indica todas as afirmativas corretas.
Sabendo que a empresa apresenta, para tanto, as seguintes informações hipotéticas em 31/12/2021, antes do fechamento, indique o valor em Reais da constituição da reserva legal para 2021.
• Capital social de R$ 250.000,00
• Reserva de capital R$ 100.000,00
• Reserva legal R$ 40.000,00
• Lucro do exercício R$ 450.000,00
Assinale a opção que indica a conta do patrimônio líquido onde é contabilizado o efeito do ágio no balanço patrimonial da Cia Y após a incorporação.
Uma sociedade anônima de capital aberto apresentou as seguintes contas e saldos no seu Patrimônio Líquido relativo a 31/12/2020.
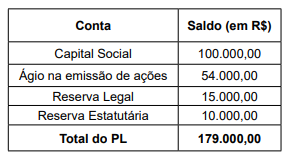
Sabe-se que, em 31/12/2020, a sociedade anônima tinha
o capital totalmente integralizado e 50000 ações em circulação. Adicionalmente, no Estatuto, há previsão de que
45% dos lucros serão distribuídos na forma de dividendo
obrigatório.
Sabe-se que os saldos de capital social e reserva estatutária, em 31/12/2021, totalizavam, respectivamente, R$ 100.000,00 e R$ 10.000,00.
Considerando que a recompra foi realizada em 01 março de 2022 e que a operação foi lastreada pela reserva estatutária, a qual tinha sido criada para esse fim, o contador realizou o seguinte registro contábil para essa transação, em R$:
Julgue o item, relativo à contabilidade geral.
O adiantamento para futuro aumento de capital pode
ser um instrumento de dívida ou de patrimônio, neste
caso não estando sujeito a indexação ou remuneração
até a data de conversão.

 Conheça nossos planos