Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


A empresa K foi contratada pela empresa X para fornecer bens duráveis em uma transação de compra e venda por preço fixo e irreajustável. A formação do preço de venda inclui o custo de produção do bem mais tributo indireto. A empresa K, com ações negociadas na bolsa de valores, contratou um expert para elaborar um parecer contábil, identificando o preço da transação nessa operação. O expert, que tem formação e experiência em Contabilidade, sustentou seu parecer no item 47 da NBC TG 47 – Receita de Contrato com Cliente.
Com base no enunciado, assinale a opção que apresenta o que deve estar certificado no parecer do expert.
Um litígio entre a empresa D e um de seus sócios orbita em torno do valor da receita divulgada na demonstração do resultado pelo valor total da venda. O contador argumenta que a demonstração do resultado deve evidenciar o valor total da venda registrado na coluna base de cálculo do livro fiscal de saídas de mercadorias. Em função desse litígio, um perito contábil foi contratado para orientar como conciliar os valores registrados para finalidades fiscais e os evidenciados como receita para fins de divulgação, em obediência ao que disciplina o item 112A da NBC TG 47- Receita de Contrato com Cliente. O valor da prestação contratada é de R$100.000,00 e o valor do tributo indireto recebido pela empresa D que compõe o preço de venda é de R$22.000,00, totalizando R$122.000,00.
De acordo com o enunciado, assinale a opção que coresponde à orientação certificada pelo perito contábil no parecer técnico contábil.
A empresa P tinha a prática de divulgar como receita na demonstração do resultado o valor total da venda recebido do cliente. Em um seminário sobre a NBC TG 47 - Receita de Contrato com Cliente, o facilitador, que era perito contábil, orientou que, no reconhecimento do valor da venda recebido pela empresa P, deveria segregar o valor de terceiros que não compõe o valor da transação, de acordo com o item 47 da referida NBC TG 47 - Receita de Contrato com Cliente. Depois do seminário, a empresa P contratou o perito contábil para elaborar um parecer contábil com o modelo para determinar o valor total de venda do produto, partindo do seu preço da transação, considerando que a alíquota média do tributo indireto que incide sobre seus produtos é 15%.
De acordo com o enunciado, assinale a opção que apresenta o modelo que partindo do preço de transação resulta no valor da venda.
Em contrato de fornecimento de bens na modalidade de compra e venda a prazo, a empresa J compôs seu preço da seguinte forma: (a) custo de produção R$10.000,00; (b) custo de comercialização e lucro R$3.000,00; (c) tributo indireto R$1.500,00; e (d) total recebido do cliente R$14.500,00. Na demonstração do resultado da empresa J, o valor da receita foi divulgado pelo valor de R$14.500,00. Uma agência de crédito informou à empresa J que, de acordo com o item 47 da NBC TG 47- Receita de Contrato Com Cliente, o valor divulgado da receita não está correto porque não corresponde ao preço da transação. Perplexa, a empresa J contratou de imediato um perito contábil para emitir um parecer técnico contábil, orientando qual o preço da transação que deveria ser divulgado na sua demonstração do resultado.
De acordo com o enunciado assinale a opção que apresenta a orientação do perito contábil certificada no parecer técnico contábil.
A empresa W foi contratada pelo cliente Z, em 20X0, para prestar serviços de manutenção de ar condicionado durante o ano 20X1. De acordo com o contrato, o cliente Z pagou à empresa W o valor integral contratado no ato da assinatura do contrato. A área operacional da empresa W preparou uma planilha com as datas em que o serviço seria prestado durante o ano de 20X1 e encaminhou ao contador e ao gerente financeiro. O gerente financeiro também enviou ao contador o documento de crédito em conta do valor do contrato pago pelo cliente Z. Ao receber a referida planilha e o documento de crédito, o contador reconheceu a receita, porém o gerente financeiro divergiu do reconhecimento feito pelo contador. Para dirimir divergência levantada pelo gerente financeiro e a preocupação da empresa W com a adequada mensuração do resultado, um perito contábil foi contratado para emitir um parecer técnico contábil orientando como o valor do contrato deveria ser reconhecido. De acordo com o que disciplina o item 16 da NBC TG 47-Receita, analise os itens I a IV e em seguida assinale a opção CORRETA que deve corresponder à orientação do Perito Contábil.
I . O valor contratado deve ser reconhecido na receita no momento da assinatura do contrato.
II. O valor recebido deve ser reconhecido na receita no momento do recebimento do crédito.
III. O valor recebido deve ser reconhecido a crédito do passivo.
IV. O valor recebido deve ser reconhecido na receita quando da prestação do serviço.
Está(ão) CORRETO(S) apenas o(s) item(ns)
Os sócios da empresa A estão discutindo entre si, nos autos de uma ação judicial de dissolução de sociedades, alguns aspectos relacionados a direitos e obrigações perante a empresa. No bojo da citada ação judicial, o magistrado determinou a realização de prova pericial, sendo que as partes optaram pela perícia consensual. O perito escolhido pelas partes foi instado a se manifestar sobre alguns aspectos fáticos com repercussão nos artigos 1001 a 1009 da Lei n.º 10.406/2002, que tratam dos direitos e obrigações dos sócios perante a sociedade. Assim, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. As obrigações dos sócios começam imediatamente com o contrato, se este não fixar outra data, e terminam quando, liquidada a sociedade, se extinguirem as responsabilidades sociais.
II. A distribuição de lucros ilícitos ou fictícios acarreta responsabilidade solidária dos administradores que a realizarem e dos sócios que os receberem, conhecendo ou devendo conhecer-lhes a ilegitimidade.
III. É nula a estipulação contratual que exclua qualquer sócio de participar dos lucros e das perdas.
A sequência CORRETA é

São apresentados a seguir os Balanços Patrimoniais em 31/12/2015 e 31/12/2016, e a Demonstração do Resultado do ano de 2016 da empresa Comércio de Produtos Populares S.A. (valores expressos em reais):
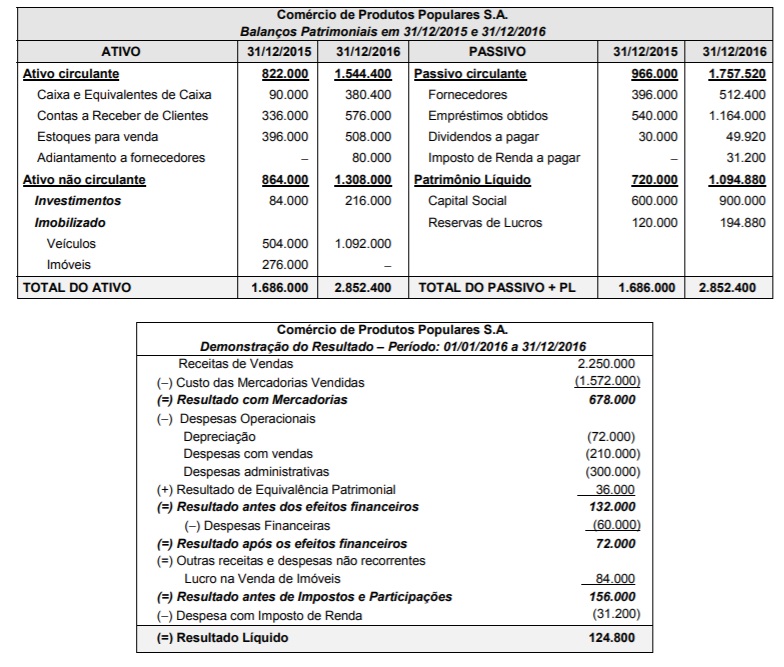
Considere que os imóveis foram vendidos em 02/01/2016 e que durante o ano de 2016 a empresa não vendeu investimentos nem veículos, não liquidou qualquer empréstimo, não pagou as despesas financeiras e pagou os dividendos constantes do balanço de 31/12/2015.
Com base nestas informações, é correto afirmar que o fluxo de caixa das atividades de
São apresentados a seguir os Balanços Patrimoniais em 31/12/2015 e 31/12/2016, e a Demonstração do Resultado do ano de 2016 da empresa Comércio de Produtos Populares S.A. (valores expressos em reais):
No dia 31/12/2015 uma empresa realizou uma emissão de debêntures para captação de recursos no valor de R$ 50.000.000,00. As debêntures apresentavam as seguintes características:
− Prazo total: 15 anos
− Taxa de juros: 10% ao ano
− Pagamentos: parcelas iguais e anuais no valor de R$ 6.573.688,84
Para a emissão e colocação das debêntures no mercado a empresa incorreu em custos de transação no valor total de R$ 520.000,00.
Tendo em vista que a expectativa do mercado futuro de juros é que ocorrerá uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 53.500.000,00.
Sabendo-se que a taxa de custo efetivo da operação foi 9% ao ano, o saldo contábil líquido evidenciado no passivo, no balanço patrimonial de 31/12/2016 da empresa, e o impacto no resultado de 2016 decorrente das debêntures emitidas foram, respectivamente, em reais,
Em 01/12/2016 a empresa Rapidinha S.A. adquiriu a prazo, por R$ 2.070.000,00, um lote de mercadorias para revenda. O prazo de pagamento era superior a 12 meses da data da compra e a taxa de juros praticada pelo fornecedor, para suas vendas a prazo, era 0,8% ao mês que equivale a 15% no prazo concedido à empresa compradora. A empresa Rapidinha S.A. pagou, adicionalmente, os seguintes encargos para dispor das mercadorias em condições de venda:
− R$ 80.000,00 de transporte para trazer a mercadoria da fábrica do fornecedor até seu depósito.
− R$ 10.000,00 de seguro para o transporte das mercadorias até seu depósito.
Sabe-se que nos diversos gastos efetuados pela empresa para dispor das mercadorias estavam incluídos os seguintes impostos:
− R$ 10.000,00 de impostos não recuperáveis
− R$ 290.000,00 de impostos recuperáveis
A empresa Rapidinha S.A. não tinha estoque de mercadorias antes desta compra e, em dezembro de 2016, vendeu 80% destas mercadorias pelo valor bruto de R$ 3.000.000,00. Sabendo-se que os impostos incidentes sobre estas vendas totalizaram R$ 450.000,00, o impacto total no resultado de 2016 decorrente da compra das mercadorias e da venda de parte do lote comprado foi, em reais,
A Cia. A apresentava em seu Balanço Patrimonial de 31/12/2016 um ativo intangível com vida útil indefinida registrado pelo valor contábil de R$ 1.500.000,00, o qual era composto pelos seguintes valores:
− Custo de aquisição: R$ 1.900.000,00.
− Perda por desvalorização (“impairment”): R$ 400.000,00.
Em 31//12/2017 a empresa realizou o teste de recuperabilidade (“impairment”) para este ativo intangível e obteve as seguintes informações:
− Valor em uso: R$ 2.000.000,00.
− Valor justo líquido das despesas de venda: R$1.400.000,00.
Com base nestas informações, nas demonstrações contábeis de 2017, a Cia. A deveria ter
A Cia. Renovável adquiriu um equipamento, em 01/01/2016, por R$ 5.000.000,00 à vista. Na data da aquisição, a Cia. estimou a vida útil do equipamento em 8 anos e valor residual, no final do prazo de utilização, de R$ 800.000,00. O equipamento é utilizado de forma contínua e a Cia. utiliza o método das cotas constantes para o cálculo da depreciação. Em 01/01/2017, a Cia. Renovável reavaliou a vida útil remanescente do equipamento para 5 anos e o valor residual para R$ 500.000,00.
Em 31/12/2017, a Cia. Renovável vendeu este equipamento por R$ 3.100.000,00 à vista. O resultado apurado em 2017 com a venda do equipamento foi, em reais,

 Conheça nossos planos