Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


( ) Ao adquirir o ativo imobilizado “A” a Sociedade Empresária Gama pagou R$ 10.000,00 para colocá-lo no local e em condições necessárias para que fosse capaz de funcionar da forma pretendida pela administração. A Sociedade Empresária Gama reconheceu esse valor como parte integrante do custo inicial do ativo imobilizado “A”. ( ) A Sociedade Empresária Gama pagou R$ 25.000,00 em propaganda e atividades promocionais para introduzir novos produtos provenientes do ativo imobilizado “B”. A Sociedade Empresária Gama reconheceu esse valor como parte integrante do valor contábil do ativo imobilizado “B”. ( ) A Sociedade Empresária Gama apresentou prejuízos operacionais iniciais de R$ 10.000,00, incorridos enquanto se estabelecia a demanda pelos produtos que seriam produzidos pelo ativo imobilizado “C”. A Sociedade Empresária Gama reconheceu esse valor como parte integrante do valor contábil do ativo imobilizado “C”.
A sequência está correta em
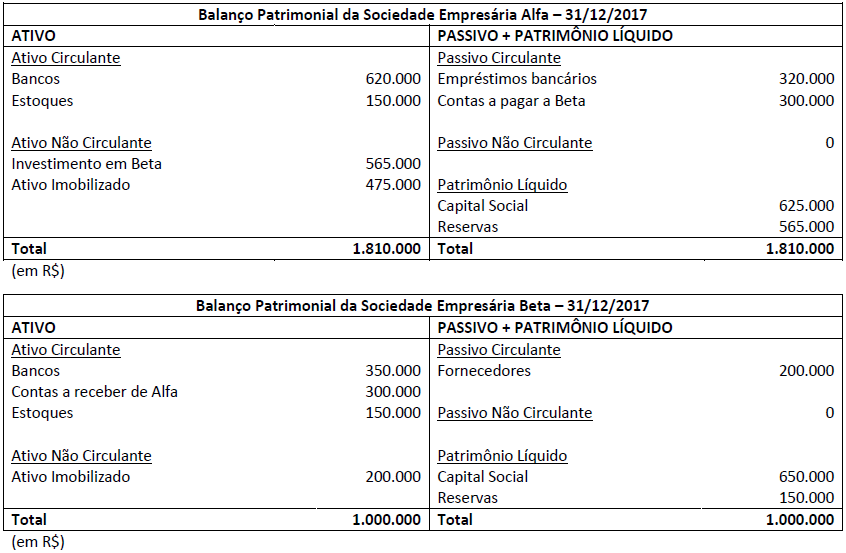
Outras informações:
• Durante o ano de 2017 Beta vendeu, a prazo, mercadorias de seu estoque para Alfa por R$ 300.000,00, com margem de lucro de 50%. Metade dessas mercadorias ainda se encontra nos estoques de Alfa. • No Balanço Patrimonial não consolidado de Alfa, a conta Investimentos em Beta não contém qualquer tipo de ágio.
Considerando-se apenas as informações apresentadas e a NBC TG 36 (R3) – Demonstrações consolidadas e ITG 09 (R1) – Demonstrações contábeis individuais, demonstrações separadas, demonstrações consolidadas e aplicação do método da equivalência patrimonial, assinale o saldo em Ativo Circulante que deveria ser divulgado pela Sociedade Empresária Alfa em seu Balanço Patrimonial Consolidado em 31/12/2017.
Mercado A • R$ 59,00/saca → preço que seria recebido pela venda do produto agrícola.
• R$ 4,00/saca → custos de transação no Mercado A. • R$ 4,00/saca → custos para transportar o produto agrícola a esse mercado.
Mercado B • R$ 60,00/saca → preço que seria recebido pela venda do produto agrícola. • R$ 6,00/saca → custos de transação no Mercado B. • R$ 4,00/saca → custos para transportar o produto agrícola a esse mercado.
• Tanto o Mercado A quanto o Mercado B não são considerados o mercado principal para esse produto agrícola.
Considerando-se apenas as informações apresentadas e a NBC TG 46 (R2) – Mensuração do valor justo e NBC TG 29 (R2) – Ativo biológico e produto agrícola, assinale a alternativa que apresenta o valor correto da mensuração do valor justo do produto agrícola negociado pela Sociedade Empresária.
Informações complementares levantadas sobre esse ativo imobilizado:
• Em 31/12/2007, as expectativas de mercado para o valor justo desse ativo foram dadas pelos fluxos de caixa futuros líquidos de despesas de alienação, sendo: Ano 2018 R$ 30.000,00; Ano 2019 R$ 20.000,00; Ano 2020 R$ 30.000,00. • Os fluxos de caixa futuros líquidos de despesas de alienação foram determinados com base no valor indicado pelas expectativas de mercado, em 31/12/2017, em relação à vida útil remanescente de 3 anos para esse ativo. • Em 31/12/2017, a taxa de desconto que refletia avaliações de mercado sobre o valor do dinheiro no tempo e dos riscos específicos desse ativo imobilizado era de 12% ao ano. • Em 31/12/2017, a expetativa era que, ao final de sua vida útil remanescente, o ativo teria valor residual igual a zero.
Considerando-se somente as informações apresentadas e a NBC TG 01 (R4) – Redução ao valor recuperável de ativos e NBC TG 46 (R2) – Mensuração do valor justo, assinale, entre as alternativas a seguir, aquela com o valor que mais se aproxima da perda por desvalorização do ativo imobilizado que a Sociedade Empresária Alfa reconheceu contabilmente em 31/12/2017. Considere ainda que se tratou de um ativo individual e que ele não havia sofrido nenhum tipo de reavaliação.
Determinada empresa industrial adota como sistema de custeamento o método de custeio por absorção e, em 31/12/2017, apresentou os seguintes dados:
Vendas de 2.500 unidades no valor unitário de R$ 400,00. Custo dos produtos vendidos: 2.500 unidades no valor unitário de R$ 296,00.
Despesas administrativas: R$ 110.000,00
Despesas gerais: R$ 85.000,00
Despesas financeiras: R$ 25.000,00
No dia 31 de dezembro de 2017, o balancete da Cia. Coisas do Céu era composto pelos saldos das contas conforme descrição a seguir:
Caixa: R$ 200,00
Empréstimos obtidos: R$ 500,00
Capital social: R$ 1.900,00
Equipamentos: R$1.100,00
Estoque de mercadorias: R$ 400,00
Impostos a pagar: R$ 350,00
Bancos: R$ 250,00
Prejuízos acumulados: R$ 300,00
Móveis e utensílios: R$ 500,00
O valor do capital de terceiros da Cia. Coisas do Céu, nesse dia, era de
Observe, na tabela a seguir, as primeiras operações da empresa XYZ:
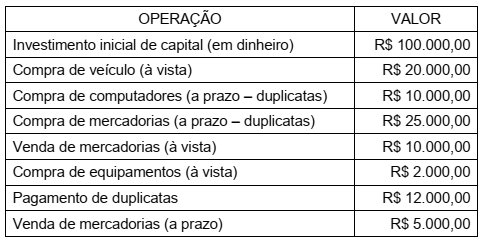
Após esses lançamentos, os valores do caixa e do total do ativo da empresa serão,
respectivamente,
Julgue o item a seguir, referente à contabilidade rural.
Se o lucro sobre atividade rural for remetido para residente no exterior antes do encerramento do ano-calendário, o imposto deverá ser recolhido no ato da remessa e incidir sobre o valor remetido.
Em relação à contabilidade internacional, julgue o item seguinte.
A inclusão da conta de reserva de capital para prêmio na
emissão de debêntures no patrimônio líquido foi feita
para adaptar a legislação nacional às normas internacionais.
Em relação à contabilidade internacional, julgue o item seguinte.
Um ativo proveniente de projeto de desenvolvimento
somente poderá ser classificado como ativo intangível se
a empresa for capaz de demonstrar a viabilidade técnica
de concluir o desenvolvimento do ativo, se houver
comprovação da geração efetiva de resultados e se a empresa
tiver a intenção de concluir o desenvolvimento desse ativo
e a capacidade para usá-lo e vendê-lo.
Em relação à contabilidade internacional, julgue o item seguinte.
As normas contábeis internacionais são obrigatórias apenas
para as companhias abertas com ações negociadas na bolsa
de valores.
Julgue o próximo item, relativo às normas aplicáveis às pessoas jurídicas e a aspectos de custos.
É vedado o cálculo da contribuição social sobre o lucro
líquido com base no resultado presumido.

 Conheça nossos planos