Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.195 questões


Ano: 2026
Banca:
FGV
Órgão:
TCE-SC
Prova:
FGV - 2026 - TCE-SC - Auditor Fiscal de Controle Externo - Ciências Contábeis |
Q4088725
Contabilidade Geral
Em novembro de 2025, a Cia X detectou erro de escrituração no
estoque, ocorrido no primeiro semestre do ano. O procedimento
inadequado foi realizado intencionalmente para produzir um
resultado melhor no ano. Como o erro foi considerado imaterial,
a administração não pretende efetuar correção.
O procedimento é considerado tecnicamente
O procedimento é considerado tecnicamente
Ano: 2026
Banca:
FGV
Órgão:
TCE-SC
Prova:
FGV - 2026 - TCE-SC - Auditor Fiscal de Controle Externo - Ciências Contábeis |
Q4088724
Contabilidade Geral
Em 01/06/2024, uma entidade pagou, antecipadamente,
18 meses de aluguel. Por conta da antecipação, recebeu um
desconto comercial de 10% sobre o valor mensal do aluguel.
A entidade elaborou a sua Demonstração do Resultado, em 31/12/2024 e em 31/12/2025, de acordo com o Regime de Caixa.
Ao comparar o resultado do período com o que seria obtido se tivesse seguido o Regime de Competência, constatou que os resultados de 31/12/2024 e de 31/12/2025, de acordo com o Regime de Caixa, estavam, respectivamente,
Ano: 2026
Banca:
FGV
Órgão:
TCE-SC
Prova:
FGV - 2026 - TCE-SC - Auditor Fiscal de Controle Externo - Ciências Contábeis |
Q4088715
Contabilidade Geral
Em um Município, o governo possui edifícios que são arrendados
a outras entidades integrantes do mesmo Município, com fins
comerciais. Uma entidade administradora de propriedades do
governo faz a gestão desses edifícios.
No Balanço Patrimonial Consolidado do Município, os edifícios são reconhecidos como
No Balanço Patrimonial Consolidado do Município, os edifícios são reconhecidos como
Q4087284
Contabilidade Geral
A Cia. Alfa apresentou, no exercício de 2024, os
seguintes dados contábeis (valores em R$):
• lucro líquido do exercício: 240.000;
• depreciação: 60.000;
• aumento em imobilizado: 135.000;
• aumento em contas a receber: 30.000;
• diminuição em estoques: 25.000;
• aumento em fornecedores: 18.000;
• aumento em empréstimos: 150.000;
• aumento de investimentos: 25.000;
• ganho na venda de um veículo: 10.000;
• valor recebido pela venda do veículo: 55.000;
• receita com resultado de equivalência patrimonial: 15.000.
Com base nessas informações, o fluxo de caixa líquido das atividades operacionais (FCO) da Cia. Alfa pelo método indireto será
Q4087282
Contabilidade Geral
Em X1, a Cia ABC adquiriu 60% de participação na
Cia XYZ em uma combinação de negócios, obtendo
o controle sobre a investida. O valor pago pelos
60% foi de R$ 220.000. Na data da aquisição,
verificaram-se os seguintes valores no Balanço
Patrimonial da Cia XYZ:
• valor contábil total do patrimônio: R$ 300.000;
• valor justo líquido dos ativos identificáveis adquiridos e dos passivos assumidos: R$ 350.000.
Considerando as normas contábeis vigentes, o montante do Ágio por Expectativa de Rentabilidade Futura (Goodwill) contabilizado pela Cia ABC, em relação à compra da participação na Cia XYZ, foi de
Q4087280
Contabilidade Geral
Uma entidade iniciou suas atividades em
01/01/20X1. No mês de janeiro, ocorreram as
seguintes operações:
• venda de mercadorias no valor de R$ 150.000, sendo R$ 100.000 recebidos à vista e R$ 50.000 a prazo (para recebimento em março/20X1);
• custo das mercadorias vendidas no valor de R$ 35.000;
• compra de mercadorias no valor de R$ 60.000, sendo R$ 60.000 pagos somente em fevereiro/20X1;
• reconhecimento de despesa de salários de R$ 10.000, paga em fevereiro/20X1;
• reconhecimento de despesa de aluguel referente a janeiro, no valor de R$ 8.000, que será paga em fevereiro/20X1;
• reconhecimento de perdas estimadas em créditos de liquidação duvidosa (PECLD) no valor de R$ 3.000;
• recebimento, em janeiro/20X1, de R$ 5.000 referentes a serviços que serão prestados somente em fevereiro/20X1.
Com base nas informações fornecidas e considerando as disposições da legislação societária brasileira e os critérios definidos pelas Normas Contábeis aplicáveis, assinale a alternativa que apresenta corretamente o lucro líquido apurado em 31/01/20X1, segundo o regime indicado.
Q4087279
Contabilidade Geral
Ao elaborar as demonstrações contábeis de
determinada entidade, o contador adotou
procedimentos destinados a assegurar que as
informações nelas apresentadas representassem
fidedignamente a essência econômica das
transações, dos eventos e das circunstâncias, e
não apenas a sua forma legal. À luz da Estrutura
Conceitual para Relatório Financeiro, assinale a
alternativa que apresenta a característica
qualitativa fundamental da informação contábil
diretamente associada a esse procedimento.
Ano: 2026
Banca:
FGV
Órgão:
TCE-SC
Prova:
FGV - 2026 - TCE-SC - Auditor Fiscal de Controle Externo - Administração |
Q4086813
Contabilidade Geral
Os estoques são mensurados inicialmente pelo custo de
aquisição. Contudo, quando o valor de mercado torna-se inferior
a esse custo, a contabilidade determina o reconhecimento da
perda, de modo que o ativo não seja apresentado por valor
superior ao efetivamente recuperável.
Com base nesse critério, o procedimento a ser adotado, quando o valor de mercado do estoque for inferior a seu custo de aquisição, é
Com base nesse critério, o procedimento a ser adotado, quando o valor de mercado do estoque for inferior a seu custo de aquisição, é
Q4086446
Contabilidade Geral
A contadora de um instituto federal, designada
para compor a comissão de recebimento de bens,
mantém paralelamente relação profissional
privada com uma empresa que participa de
certames licitatórios no mesmo campus. Um
representante dessa empresa oferece-lhe um
presente e solicita o acesso antecipado a
informações sigilosas sobre o julgamento de
propostas, sob o pretexto de agilizar os trâmites
processuais. Com base estritamente na NBC PG 01
(Código de Ética Profissional do Contador),
assinale a alternativa que apresenta a conduta
correta diante dessa situação.
Q4086443
Contabilidade Geral
Uma unidade gestora de determinado instituto
federal executa o pagamento a uma pessoa jurídica
pelo fornecimento de bens ou pela prestação de
serviços em geral. De acordo com a sistemática de
retenção na fonte estabelecida para os órgãos da
Administração Pública Federal Direta, Autarquias e
Fundações (Instrução Normativa RFB
nº 1.234/2012), qual conjunto de tributos federais
deve ser retido e recolhido de forma agregada,
mediante a aplicação das alíquotas previstas na
legislação vigente?
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084950
Contabilidade Geral
Um contabilista da Câmara Municipal de Tabatinga/SP, apelidado de Guarda-Livros, ao revisar os
lançamentos do mês anterior, constatou que o registro do pagamento de uma folha de subsídios dos
vereadores foi efetuado duplicadamente no sistema contábil. Para corrigir o erro de escrituração, o
profissional deve aplicar as diretrizes da ITG 2000 (R1).
Considerando as formas admissíveis de retificação, o lançamento corretivo que consiste na inserção de um novo registro estornando o valor duplicado, sem anular o lançamento original por completo, é classificado como:
Considerando as formas admissíveis de retificação, o lançamento corretivo que consiste na inserção de um novo registro estornando o valor duplicado, sem anular o lançamento original por completo, é classificado como:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084949
Contabilidade Geral
A NBC TG 26 (R5) estabelece que as demonstrações contábeis devem ser elaboradas utilizando-se o
regime de competência, exceto para uma demonstração específica que, por sua natureza de mensuração de
entradas e saídas físicas de recursos, é elaborada com base no regime de caixa.
O contabilista da Câmara Municipal de Tabatinga/SP deve identificar que essa exceção obrigatória ao regime de competência refere-se à:
O contabilista da Câmara Municipal de Tabatinga/SP deve identificar que essa exceção obrigatória ao regime de competência refere-se à:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084948
Contabilidade Geral
A cidade de Tabatinga/SP é uma grande produtora de suco natural de laranja. O município abriga uma
indústria reconhecida no setor de bebidas. Em um caso hipotético, a empresa Suco é vida Ltda. apresentou,
em 31/12/2025, os seguintes saldos em suas contas contábeis:
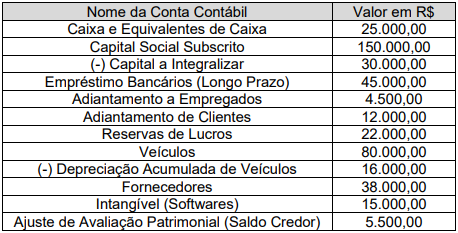
Com base, exclusivamente, nas informações acima, qual é o valor total do patrimônio Líquido da empresa Suco é Vida Ltda.
Com base, exclusivamente, nas informações acima, qual é o valor total do patrimônio Líquido da empresa Suco é Vida Ltda.
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084947
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual, para que um item seja classificado como ativo no
Balanço Patrimonial da Câmara Municipal, ele deve ser definido como um recurso econômico:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084946
Contabilidade Geral
A Empresa de ursinho de pelúcia para Cães, Nayrobi patinhas do céu LTDA., ao final do período
administrativo, precisa realizar o encerramento das contas de resultado. Dentre as alternativas abaixo,
assinale qual é o procedimento contábil correto para zerar as contas de receitas e despesas e apurar o lucro
ou prejuízo:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084945
Contabilidade Geral
Após o encerramento das contas de resultado, a empresa de ursinho de pelúcia para cães, Nayrobi
anjo do céu LTDA. deve levantar suas demonstrações contábeis. Nessa condição, qual demonstração é
responsável por evidenciar a posição financeira e patrimonial da empresa em uma determinada data,
apresentando ativos, passivos e o patrimônio líquido:
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Professor EBTT - Ciências Contábeis |
Q4084888
Contabilidade Geral
A empresa Serviços Integrados Nexus S. A., cuja
moeda funcional é o real, obteve, em 10/01/2025,
um financiamento de US$ 30.000, sem juros, junto
a uma instituição financeira estrangeira, com
vencimento em quatro anos. As cotações do dólar
relevantes são:
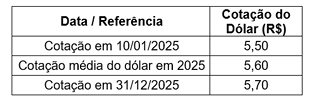
Com base nessas informações e considerando as disposições da Lei nº 6.404/1976 (Lei das Sociedades por Ações), é correto afirmar que o valor do financiamento a ser evidenciado no Balanço Patrimonial em 31/12/2025 foi
Com base nessas informações e considerando as disposições da Lei nº 6.404/1976 (Lei das Sociedades por Ações), é correto afirmar que o valor do financiamento a ser evidenciado no Balanço Patrimonial em 31/12/2025 foi
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Professor EBTT - Ciências Contábeis |
Q4084887
Contabilidade Geral
Em relação ao plano de contas, a estrutura
hierárquica permite organizar as contas de acordo
com o nível de detalhamento das informações
contábeis. Nesse contexto, as contas que agrupam
outras contas e representam o conjunto em seu
menor nível de detalhamento são denominadas
contas
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Professor EBTT - Ciências Contábeis |
Q4084884
Contabilidade Geral
É o exercício de cautela ao fazer julgamentos sob
condições de incerteza. Esse exercício significa
que ativos e receitas não estão superavaliados e
passivos e despesas não estão subavaliados. Da
mesma forma, não permite a subavaliação de
ativos ou receitas nem a superavaliação de
passivos ou despesas. Essas divulgações
distorcidas podem levar à superavaliação ou à
subavaliação de receitas ou despesas em períodos
futuros. Essa representação trata-se do exercício
do princípio contábil da
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Professor EBTT - Ciências Contábeis |
Q4084883
Contabilidade Geral
Em 31/12/2025, a sociedade empresária Alfa Comercial Ltda. apresentou, em seu Balanço
Patrimonial, as seguintes informações:
• Capital social integralizado: R$ 300.000;
• Empréstimos bancários a pagar: R$ 180.000;
• Fornecedores: R$ 70.000.
Considerando que o capital social representa capital próprio e que os empréstimos bancários e fornecedores representam capital de terceiros, é correto afirmar que essas origens de recursos devem ser classificadas no Balanço Patrimonial da sociedade

 Conheça nossos planos