Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.199 questões


Segundo a Norma, ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados. A entidade pode controlar parcela proporcional na propriedade sem controlar os direitos decorrentes da posse de toda a propriedade.
A mensuração ao custo histórico fornece informações monetárias sobre ativos, passivos e respectivas receitas e despesas, utilizando informações derivadas, pelo menos em parte, do preço da transação ou outro evento que deu origem a eles. Diferentemente do valor atual, o custo histórico não reflete as mudanças nos valores, exceto à medida em que essas mudanças se referirem à redução ao valor recuperável de ativo ou passivo que se torna onerosa.
Para ser útil como informação contábil, a informação deve corresponder à representação fidedigna dos fenômenos econômicos e dos outros que se pretendam representar. Assim, não é admitida a utilização de qualquer tipo de estimativa para a mensuração de elementos patrimoniais.
As características qualitativas são atributos que tornam a informação útil para os usuários e que dão suporte ao cumprimento dos objetivos da informação contábil. Cada uma das características qualitativas é integrada e funciona em conjunto com as outras. Portanto, não é considerada útil a informação que não atenda, concomitantemente e de forma integral, a todas as características qualitativas.
( ) O impacto na situação patrimonial líquida gerado pela despesa ocorre no momento do pagamento (regime de competência).
( ) O material de consumo e o adiantamento de salário são exemplos de despesas correntes efetivas.
( ) As transferências de capital são classificadas como despesas efetivas.
Assinale a alternativa que preenche, CORRETAMENTE, a coluna da esquerda, de cima para baixo:
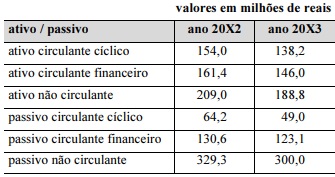
Com base nessas informações, julgue o item a seguir.
Ocorre significativa deterioração do saldo em tesouraria ao
longo do biênio.
Julgue o item que se segue, referente aos métodos de escolha de projetos de investimento.
Considere que um investidor receba uma oferta de
investimento que exigirá um aporte de recursos imediato de
R$ 12 milhões, gerando retornos de R$ 7 milhões em cada
um dos próximos dois anos, sendo de 13% ao ano o custo de
capital do investidor. Nessas condições, o valor presente
líquido do investimento é positivo e justifica o investimento.
No que se refere à combinação de negócios, à fusão, à incorporação e à cisão, julgue o item que se segue.
A data da aquisição é a data em que o adquirente transfere a
contraprestação, adquire os ativos e assume os passivos,
independentemente da obtenção do controle da adquirida.
No que se refere à combinação de negócios, à fusão, à incorporação e à cisão, julgue o item que se segue.
O adquirente deve mensurar os ativos identificáveis
adquiridos e os passivos assumidos pelos respectivos valores
justos da data da aquisição.
No que se refere à combinação de negócios, à fusão, à incorporação e à cisão, julgue o item que se segue.
A entidade deve contabilizar cada combinação de negócios
pela aplicação do método de aquisição, que requer somente a
identificação do adquirente; o reconhecimento e a
mensuração dos ativos identificáveis adquiridos e dos
passivos assumidos; e o reconhecimento e a mensuração do
goodwill ou do ganho proveniente de compra vantajosa.
No que se refere à combinação de negócios, à fusão, à incorporação e à cisão, julgue o item que se segue.
O adquirente deve mensurar o valor de direito readquirido,
reconhecido como ativo intangível, com base no prazo
contratual remanescente do contrato que lhe deu origem,
independentemente de os participantes do mercado
considerarem a potencial renovação do contrato na
mensuração do valor justo desse ativo intangível.
No que diz respeito ao goodwill na contabilização de investimentos em controladas e coligadas, julgue o item a seguir.
O goodwill pode ser definido como o ágio pago por
expectativa de rentabilidade futura, representado pela
diferença entre o montante líquido proporcional adquirido do
valor justo e o valor contábil dos ativos e passivos da
entidade adquirida, quando tal diferença for positiva.
No que diz respeito ao goodwill na contabilização de investimentos em controladas e coligadas, julgue o item a seguir.
Considere que uma empresa faça, pelo valor de R$ 400.000,
a aquisição de 40% da participação societária de uma
empresa X, que possui patrimônio líquido contábil de
R$ 600.000 e ativo subavaliado no montante de R$ 200.000.
Nesse caso, é correto concluir que o goodwill é de
R$ 80.000.
Julgue o item que se segue, relativo a testes de impairment, critérios de avaliação e mensuração do imobilizado e demonstração dos fluxos de caixa.
Quando intangíveis estiverem incorporados a itens do
imobilizado, a entidade deve avaliar o item patrimonial mais
significativo para estabelecer o tratamento contábil
adequado, seja como imobilizado ou como intangível.
Julgue o item que se segue, relativo a testes de impairment, critérios de avaliação e mensuração do imobilizado e demonstração dos fluxos de caixa.
De acordo com o disposto na Lei n.º 6.404/1976, a entidade
pode optar pelo método de custo ou pelo método de
reavaliação para a mensuração de bens tangíveis após o seu
reconhecimento inicial.
Julgue o item que se segue, relativo a testes de impairment, critérios de avaliação e mensuração do imobilizado e demonstração dos fluxos de caixa.
A perda decorrente de desvalorização de um ativo por
impairment ocorre quando o maior montante entre o valor
justo líquido de despesa de venda desse ativo e o seu valor
em uso, se for maior que este, apresentar-se inferior ao seu
valor contábil.
Com pertinência à mensuração do valor justo, modelo CAPM (capital asset pricing model) e fluxos de caixa descontados, julgue o seguinte item.
Para a mensuração do valor justo de ativos financeiros e não
financeiros, leva-se em consideração a capacidade do
participante do mercado de gerar benefícios econômicos, por
isso o seu valor é definido na melhor base possível do valor
de mercado, independentemente do uso ou destinação que
seja dado aos referidos ativos.
Em relação à análise das demonstrações financeiras e à consolidação, à correção integral e à mensuração ao valor justo, julgue o item a seguir.
A mensuração do valor justo depende não apenas do
mercado, mas também das premissas e inputs específicos da
entidade, assim como da intenção da entidade em relação ao
objeto da mensuração dos itens patrimoniais sob avaliação.
Em relação à análise das demonstrações financeiras e à consolidação, à correção integral e à mensuração ao valor justo, julgue o item a seguir.
Em companhias cujo ciclo operacional tenha duração maior
que o exercício social, a classificação de um ativo no
circulante poderá ter como base um prazo superior a 2 anos.

 Conheça nossos planos