Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.199 questões


Ano: 2024
Banca:
FUNDATEC
Órgão:
SEMAE de São Leopoldo - RS
Prova:
FUNDATEC - 2024 - SEMAE de São Leopoldo - RS - Técnico em Contabilidade |
Q3020726
Contabilidade Geral
Quanto à estrutura conceitual para relatório financeiro, analise as assertivas a seguir:
I. A utilidade das informações financeiras é mitigada se forem comparáveis, verificáveis, tempestivas e compreensíveis.
II. Usuários primários individuais têm necessidades e desejos de informação diferentes e possivelmente conflitantes.
III. O objetivo do relatório financeiro, para fins gerais, é fornecer informações financeiras sobre a entidade que reporta que sejam úteis para investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referente à oferta de recursos à entidade.
Quais estão corretas?
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020330
Contabilidade Geral
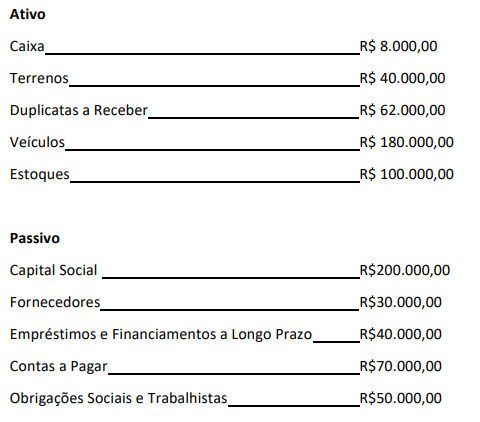
Analise as informações a seguir, referentes ao Balanço Patrimonial da empresa XYZ:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020326
Contabilidade Geral
Sobre a Demonstração dos Fluxos de Caixa (DFC), assinale a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020323
Contabilidade Geral
A empresa ABC deseja ratear os valores do aluguel e da energia elétrica pelos departamentos conforme abaixo:
Departamento Área m² Kwh
Produção 2.500 500
Montagem 1.700 300
Acabamento 1.600 200
Qualidade 1.500 150
Embalagem 1.700 150
Logística 1.000 100
De acordo com esses dados, é CORRETO afirmar que o valor rateado por departamento referente ao aluguel e à energia elétrica são RESPECTIVAMENTE:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020322
Contabilidade Geral
A Demonstração do Resultado do Exercício (DRE) de uma empresa comercial é composta
por várias partes que refletem suas operações financeiras durante um período. Com base na
estrutura básica da DRE, assinale a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020321
Contabilidade Geral
Os lançamentos contábeis são essenciais para registrar as transações financeiras de uma
empresa. Sobre os lançamentos contábeis referentes à venda a prazo, assinale a alternativa
CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020320
Contabilidade Geral
O Capital Circulante Líquido (CCL) é uma métrica contábil. Sobre o Capital Circulante
Líquido, assinale a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020319
Contabilidade Geral
O ativo não circulante imobilizado é uma categoria específica de ativos dentro da
contabilidade que possui certas características. Sobre o ativo não circulante imobilizado,
assinale a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020318
Contabilidade Geral
O plano de contas é um instrumento fundamental na contabilidade para organizar e
categorizar todas as transações financeiras de uma entidade. Sobre o plano de contas, assinale
a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020316
Contabilidade Geral
O distanciamento entre a pesquisa contábil e a prática profissional tem causado prejuízos
tanto para acadêmicos quanto para profissionais da área. Sobre os motivos que explicam esse
distanciamento, assinale a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020314
Contabilidade Geral
O CPC 23 é um pronunciamento técnico emitido pelo Comitê de Pronunciamentos
Contábeis (CPC) que trata das políticas contábeis, mudanças de estimativas contábeis e
retificação de erros. Sobre O CPC 23, assinale a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020313
Contabilidade Geral
Na contabilidade, a distinção entre custo e despesa é fundamental para a correta análise
e registro das operações empresariais. Sobre a diferença entre custo e despesa, assinale a
alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020311
Contabilidade Geral
A adoção de uma norma contábil que reflete a realidade do mercado traz certo grau de
discricionariedade ao valor informado. Sobre a relevância dessa prática para a contabilidade,
assinale a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020310
Contabilidade Geral
A economia das empresas é influenciada por várias dimensões que também impactam a
pesquisa e a atividade contábil. Assinale a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020307
Contabilidade Geral
Os princípios contábeis são diretrizes essenciais que orientam a prática contábil,
assegurando a consistência, a transparência e a comparabilidade das demonstrações
financeiras. Sobre os princípios contábeis, assinale a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020306
Contabilidade Geral
A Demonstração dos Fluxos de Caixa (DFC) é um relatório contábil essencial para a
análise financeira de uma empresa, pois permite avaliar sua capacidade de gerar caixa e
administrar seus recursos financeiros. Sobre a DFC, assinale a alternativa CORRETA:
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020305
Contabilidade Geral
Considere a seguinte situação: uma empresa adquirente compra uma outra empresa por
um valor superior ao valor justo dos seus ativos tangíveis e intangíveis identificáveis. Nesse
contexto, qual das seguintes afirmativas expressa corretamente a forma com que o goodwill é
registrado no balanço patrimonial da empresa adquirente?
Ano: 2024
Banca:
IF-ES
Órgão:
IF-ES
Prova:
IF-ES - 2024 - IF-ES - Professor EBTT - Ciências Contábeis |
Q3020304
Contabilidade Geral
Sobre a Contabilidade e sua relação com a Teoria Econômica e a concepção de firma, qual
das seguintes afirmativas está CORRETA?
Ano: 2024
Banca:
AMEOSC
Órgão:
Prefeitura de Mondaí - SC
Prova:
AMEOSC - 2024 - Prefeitura de Mondaí - SC - Contador - Edital n° 50 |
Q3017564
Contabilidade Geral
Na escrituração contábil são utilizados tipos distintos de lançamentos. Assinale a alternativa correspondente ao tipo de lançamento contábil que precede o princípio de ocorrência de onde uma conta debitada e duas (ou mais) contas creditadas.
Ano: 2024
Banca:
FACET Concursos
Órgão:
Prefeitura de Queimadas - PB
Prova:
FACET Concursos - 2024 - Prefeitura de Queimadas - PB - Auditor Fiscal |
Q3016601
Contabilidade Geral
A Secretaria de Finanças de Queimadas-PB,
precisa revisar a contabilização dos ativos imobilizados
da Prefeitura, especialmente no que diz respeito à
depreciação, amortização e exaustão. A auditoria
interna identificou que a vida útil dos ativos não estava
sendo corretamente aplicada, o que gerou distorções
nas demonstrações contábeis. A Secretaria também
precisa garantir que os procedimentos de reavaliação e
redução ao valor recuperável estejam em conformidade
com as normas contábeis vigentes.
Considere as afirmativas abaixo:
1. A depreciação é o processo de alocação sistemática do valor depreciável de um ativo ao longo de sua vida útil, sendo aplicável a todos os ativos imobilizados tangíveis, como edifícios, equipamentos e veículos, e deve ser registrada periodicamente conforme as normas de contabilidade pública.
2. A amortização refere-se à alocação sistemática do valor amortizável de um ativo intangível ao longo de sua vida útil, aplicável a ativos como patentes, direitos autorais e softwares, sendo que, em alguns casos, a amortização pode ser feita com base em métodos que refletem o padrão de consumo dos benefícios econômicos futuros do ativo.
3. A exaustão é o processo de alocação sistemática dos custos de exploração de recursos naturais, como florestas, minas e outros recursos esgotáveis, e deve ser registrada de acordo com a extração ou o consumo desses recursos, respeitando as normas de contabilidade ambiental aplicadas ao setor público.
4. A reavaliação dos ativos imobilizados no setor público deve ser feita com base no valor justo do ativo na data da reavaliação, ajustando o valor contábil e a depreciação acumulada, e qualquer excesso resultante deve ser reconhecido diretamente no patrimônio líquido, salvo disposição em contrário na norma aplicável.
5. A redução ao valor recuperável (impairment) é aplicável quando o valor contábil de um ativo excede o seu valor recuperável, devendo ser ajustado para refletir as perdas por desvalorização, e a reversão da perda por impairment é permitida se houver uma mudança nas estimativas utilizadas para determinar o valor recuperável.
Alternativas:

 Conheça nossos planos