Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.199 questões


Ano: 2024
Banca:
INAZ do Pará
Órgão:
Prefeitura de Barrolândia - TO
Prova:
INAZ do Pará - 2024 - Prefeitura de Barrolândia - TO - Auditor Fiscal |
Q3033399
Contabilidade Geral
Ao avaliar os ativos de uma empresa, especialmente
para fins de demonstrações contábeis, é necessário
seguir os critérios estabelecidos pelas normas
contábeis vigentes. Um desses critérios é o de valor
justo, que busca refletir o valor real de mercado de
um ativo, e não apenas o valor de aquisição ou de
reposição. Nesse contexto, como o valor justo deve
ser definido?
Ano: 2024
Banca:
INAZ do Pará
Órgão:
Prefeitura de Barrolândia - TO
Prova:
INAZ do Pará - 2024 - Prefeitura de Barrolândia - TO - Auditor Fiscal |
Q3033395
Contabilidade Geral
A escrituração contábil deve obedecer a uma série de
princípios e regras estabelecidas por normas
contábeis. A forma correta de realizar os lançamentos
contábeis de uma empresa deve seguir qual dos
princípios contábeis a seguir?
Ano: 2024
Banca:
INAZ do Pará
Órgão:
Prefeitura de Barrolândia - TO
Prova:
INAZ do Pará - 2024 - Prefeitura de Barrolândia - TO - Auditor Fiscal |
Q3033389
Contabilidade Geral
A Demonstração do Valor Adicionado (DVA) é uma
demonstração contábil que evidencia a geração de
riqueza de uma entidade e sua distribuição entre os
diversos agentes econômicos. Sobre a DVA, assinale
a alternativa correta:
Ano: 2024
Banca:
INAZ do Pará
Órgão:
Prefeitura de Barrolândia - TO
Prova:
INAZ do Pará - 2024 - Prefeitura de Barrolândia - TO - Auditor Fiscal |
Q3033387
Contabilidade Geral
A Demonstração dos Fluxos de Caixa (DFC) é uma
das demonstrações contábeis mais importantes para
a análise da liquidez e da solvência de uma entidade.
Sobre a DFC, assinale a alternativa correta:
Ano: 2024
Banca:
AMEOSC
Órgão:
Câmara de Guaraciaba - SC
Prova:
AMEOSC - 2024 - Câmara de Guaraciaba - SC - Tesoureiro |
Q3033154
Contabilidade Geral
Qual das seguintes alternativas melhor descreve a função do departamento de tesouraria dentro de uma empresa?
Q3033013
Contabilidade Geral
À luz dos fundamentos conceituais de contabilidade,
assinale a afirmação FALSA.
Q3033003
Contabilidade Geral
Segundo as Normas Brasileiras de Contabilidade,
Q3033002
Contabilidade Geral
Sobre a escrituração contábil, é correto afirmar que
Ano: 2024
Banca:
OBJETIVA
Órgão:
Prefeitura de Santa Cruz de Monte Castelo - PR
Prova:
OBJETIVA - 2024 - Prefeitura de Santa Cruz de Monte Castelo - PR - Auxiliar de Contabilidade II |
Q3032508
Contabilidade Geral
Em relação às demonstrações dos fluxos de caixa, são
objetos classificados como fluxo de caixa das atividades de
financiamento:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Técnico Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3031699
Contabilidade Geral
Com a extinção da correção monetária de demonstrações
contábeis, o meio encontrado pelo governo para evitar um
possível aumento da carga tributária incidente sobre as empresas
foi instituir a figura dos juros sobre o capital próprio (JCP).
Em relação aos juros sobre capital próprio, é correto afirmar que são:
Em relação aos juros sobre capital próprio, é correto afirmar que são:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Técnico Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3031698
Contabilidade Geral
Uma empresa S.A. vendeu R$ 100.000 para um cliente com prazo
de pagamento para 8 meses. O desconto relativo ao ajuste a
valor presente (AVP) é de R$ 24.000. Ainda, ao estimar as perdas
com essas vendas, em função do não recebimento dos valores, a
empresa estimou que 2% do total não seriam recebidos. À luz das
informações apresentadas e, considerando que o componente
financeiro embutido no valor das vendas é relevante, conclui-se
que a empresa realizou os seguintes lançamentos:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Técnico Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3031697
Contabilidade Geral
Considere uma empresa Alpha que detém 100% das ações da
empresa Beta. As duas empresas S.A. apresentaram as
informações a seguir.
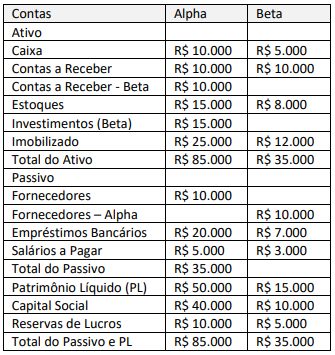
A única transação entre empresas é um Contas a Receber em Alpha de R$ 10.000 da empresa Beta.
Considerando-se as informações apresentadas, os valores do Patrimônio Líquido Consolidado e do Ativo Total Consolidado de Alpha são, respectivamente:
A única transação entre empresas é um Contas a Receber em Alpha de R$ 10.000 da empresa Beta.
Considerando-se as informações apresentadas, os valores do Patrimônio Líquido Consolidado e do Ativo Total Consolidado de Alpha são, respectivamente:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Técnico Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3031696
Contabilidade Geral
Uma empresa S.A. apresentou o seguinte balancete antes da apuração do resultado do exercício.
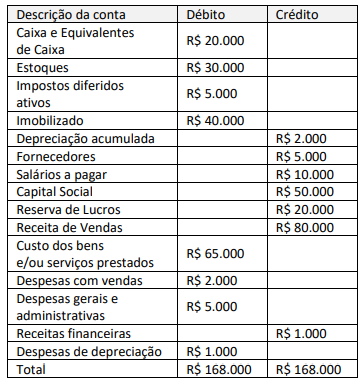
A empresa apresenta separadamente seus ativos e passivos circulantes e não circulantes no balanço patrimonial.
Considerando-se as informações apresentadas e os preceitos do
CPC 26 – Apresentação das Demonstrações Contábeis, a empresa
apresentou um:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Técnico Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3031695
Contabilidade Geral
Uma empresa S.A. vendeu à vista um equipamento que custou
R$ 213.000 e tinha uma depreciação acumulada de R$ 114.000
por R$ 111.000.
Considerando-se as informações apresentadas e os preceitos do CPC 03 – Demonstração dos Fluxos de Caixa, essa transação deve ser apresentada na Demonstração dos Fluxos de Caixa pelo método indireto como uma:
Considerando-se as informações apresentadas e os preceitos do CPC 03 – Demonstração dos Fluxos de Caixa, essa transação deve ser apresentada na Demonstração dos Fluxos de Caixa pelo método indireto como uma:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Técnico Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3031693
Contabilidade Geral
Em empresas S.A., uma das reservas reflete as contribuições
feitas pelos acionistas que estão diretamente relacionados à
formação ou ao incremento do capital social e também os planos
de incentivo de longo prazo.
Trata-se de reserva:
Trata-se de reserva:
Ano: 2024
Banca:
Quadrix
Órgão:
CREFITO - 18ª Região (AC e RO)
Prova:
Quadrix - 2024 - CREFITO - 18ª Região (AC e RO) - Analista Financeiro e Contábil |
Q3031119
Contabilidade Geral
À luz da Lei de Sociedades por Ações (Lei nº 6.404/1976 e
suas alterações posteriores), julgue os itens a seguir.
I As companhias abertas que, na data do balanço, apresentem patrimônio líquido inferior a R$ 2.000.000 ficam dispensadas da elaboração e publicação da demonstração dos fluxos de caixa.
II No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
III As demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis, de efeitos relevantes, deverão indicá‑la em nota e ressaltar esses efeitos.
Assinale a alternativa correta
Ano: 2024
Banca:
Quadrix
Órgão:
CREFITO - 18ª Região (AC e RO)
Prova:
Quadrix - 2024 - CREFITO - 18ª Região (AC e RO) - Analista Financeiro e Contábil |
Q3031109
Contabilidade Geral
Suponha‑se que, em 31/12/2023, o balanço
patrimonial da Cia. Júpiter apresentava as informações
a seguir.
• Ativo Circulante ........................................ 450.000
• Passivo Não Circulante ............................. 250.000
• Patrimônio Líquido ................................... 650.000
• Ativo Não Circulante ................................ 750.000
Com base nessas informações, é correto afirmar que o grau de endividamento da empresa na mesma data era de
Ano: 2024
Banca:
Quadrix
Órgão:
CREFITO - 18ª Região (AC e RO)
Prova:
Quadrix - 2024 - CREFITO - 18ª Região (AC e RO) - Analista Financeiro e Contábil |
Q3031108
Contabilidade Geral
À luz do CPC 18 (R2) – Investimento em Coligada, em Controlada e em Empreendimento Controlado em Conjunto, julgue os
itens a seguir.
I Influência significativa é o poder de participar das decisões sobre políticas financeiras e operacionais de uma investida, mas sem que haja o controle individual ou conjunto dessas políticas.
II Se o investidor mantém direta ou indiretamente (por meio de controladas, por exemplo), 20% ou mais do poder de voto da investida, presume‑se que ele tenha influência significativa, a menos que possa ser, claramente, demonstrado o contrário.
III A entidade com o controle individual ou conjunto (compartilhado), ou com influência significativa sobre uma investida, deve contabilizar esse investimento utilizando o método de custo. Por essa metodologia, os dividendos recebidos são tratados como redutor do valor do investimento.
Assinale a alternativa correta.
Ano: 2024
Banca:
Quadrix
Órgão:
CREFITO - 18ª Região (AC e RO)
Prova:
Quadrix - 2024 - CREFITO - 18ª Região (AC e RO) - Analista Financeiro e Contábil |
Q3031107
Contabilidade Geral
Texto associado
Informações para a questão.
• A Cia. Metal Forte adquiriu, em 1/3/2023, uma nova máquina de corte para uso em suas atividades. O preço à vista da
máquina era de R$ 300.000, contudo, o pagamento foi efetuado em 10 parcelas de R$ 33.000;
• Como a máquina foi adquirida de uma empresa sediada em outro estado, houve a incidência de ICMS não recuperável
de R$ 20.000, além de frete de R$ 10.000 e seguro de transporte, no valor de R$ 6.000;
• Também foram gastos R$ 2.000 com despesas administrativas, e foram pagos R$ 5.000 a um profissional, para treinar
os empregados da Cia. Metal Forte para operar o equipamento de forma segura e eficaz;
• Por fim, em 1/5/2023, a máquina de corte foi colocada em operação nas condições pretendidas pela administração.
A depreciação é calculada pelo método linear, e o valor residual do ativo ao fim de sua vida útil, que é de 10 anos, é
estimado em R$ 120.000.
De acordo com as informações dadas, é correto afirmar que, em 31/12/2023, a conta‑contábil Depreciação Acumulada
vinculada ao referido ativo registrava saldo
Ano: 2024
Banca:
Quadrix
Órgão:
CREFITO - 18ª Região (AC e RO)
Prova:
Quadrix - 2024 - CREFITO - 18ª Região (AC e RO) - Analista Financeiro e Contábil |
Q3031106
Contabilidade Geral
Texto associado
Informações para a questão.
• A Cia. Metal Forte adquiriu, em 1/3/2023, uma nova máquina de corte para uso em suas atividades. O preço à vista da
máquina era de R$ 300.000, contudo, o pagamento foi efetuado em 10 parcelas de R$ 33.000;
• Como a máquina foi adquirida de uma empresa sediada em outro estado, houve a incidência de ICMS não recuperável
de R$ 20.000, além de frete de R$ 10.000 e seguro de transporte, no valor de R$ 6.000;
• Também foram gastos R$ 2.000 com despesas administrativas, e foram pagos R$ 5.000 a um profissional, para treinar
os empregados da Cia. Metal Forte para operar o equipamento de forma segura e eficaz;
• Por fim, em 1/5/2023, a máquina de corte foi colocada em operação nas condições pretendidas pela administração.
A depreciação é calculada pelo método linear, e o valor residual do ativo ao fim de sua vida útil, que é de 10 anos, é
estimado em R$ 120.000.
Com base nos dados informados, e no CPC 27 – Ativo Imobilizado, é correto afirmar que o custo da máquina no reconhecimento
inicial foi de

 Conheça nossos planos